„Kapitał lubi spokój”. Wywiad Kingi Stachowiak w „Woman Power Polska”

Na łamach „Woman Power Polska” Pani Kinga Stachowiak opowiedziała o trendach w branży nieruchomości, inwestycjach oraz skutecznej strategii biznesowej. Poniżej treść rozmowy, zapraszamy do lektury!

Czy dziś nadal obowiązuje zasada „lokalizacja, lokalizacja, lokalizacja”, czy w dobie pracy zdalnej i zmian demograficznych pojawiły się nowe kluczowe czynniki decydujące o opłacalności inwestycji?

Tak, lokalizacja nadal ma znaczenie, ale dziś rozumiemy ją szerzej. Nie chodzi już tylko o „dobry adres”. Liczą się też dojazd, usługi w okolicy, jakość budynku, koszty utrzymania i to, czy dana okolica będzie atrakcyjna także za kilka lat. Rynek biurowy pokazuje, że nawet przy pracy hybrydowej firmy wybierają przede wszystkim miejsca dobrze skomunikowane i lepszej jakości. Do tego dochodzą zmiany demograficzne, więc coraz ważniejsze jest pytanie: kto będzie chciał tu mieszkać za 10 lat? W Stachowiak KH Investment selekcjonujemy nieruchomości, patrząc na nie z perspektywy przyszłego użytkownika i wzrostu wartości w czasie. Przykładem jest projekt Ostoja Osowiec w dynamicznie rozwijających się okolicach Grodziska Mazowieckiego.

W które segmenty rynku nieruchomości obecnie warto inwestować? Czy nieruchomości nadal są bezpieczną lokatą kapitału w czasach inflacji i niestabilnej gospodarki, czy wymagają dziś zupełnie innej strategii niż kilka lat temu?

Najciekawiej wyglądają dziś segmenty, za którymi stoi prawdziwy popyt: mieszkania na wynajem w dużych miastach, najem instytucjonalny i prywatne akademiki. Te ostatnie rosną szczególnie szybko – w 2025 roku uruchomiono ponad 3800 miejsc w 12 prywatnych domach studenckich. Nieruchomości nadal mogą chronić kapitał, ale nie są już inwestycją „w ciemno”. NBP wskazuje, że koszt obsługi kredytu nadal jest wyższy niż koszt najmu, więc dziś bardziej niż kilka lat temu liczą się chłodne wyliczenia. W swojej strategii koncentrujemy się na projektach o najwyższym potencjale rentowności, minimalizując ryzyko poprzez dywersyfikację portfela.

Jakie są najczęstsze błędy prawne popełniane przez inwestorów kupujących nieruchomości i jak można ich uniknąć?

Najczęstszy błąd to pośpiech. Wiele problemów zaczyna się wtedy, gdy ktoś rezerwuje nieruchomość, zanim sprawdzi księgę wieczystą, plan miejscowy, warunki zabudowy albo wcześniejsze decyzje budowlane. A to można dziś zweryfikować całkiem sprawnie: w systemie EKW, w rządowej przeglądarce danych planistycznych i w wyszukiwarce GUNB. Najprostsza zasada brzmi: najpierw dokumenty, potem zadatek. Warto również powierzyć analizę profesjonalistom. W Stachowiak KH Investment rozwiązujemy problemy techniczno-prawne, dostarczając bezpieczne inwestycje w nieruchomości.

Jak powinna wyglądać dobrze zbudowana strategia inwestowania w nieruchomości?

Powinna być spokojna, a nie efektowna. Najpierw cel: szybki zysk, stały dochód z najmu albo bezpieczne ulokowanie pieniędzy. Potem wybór miasta i grupy najemców. Na końcu twarde liczby: cena zakupu, remont, podatki, możliwy pustostan i plan wyjścia z inwestycji. Dziś wygrywa nie ten, kto kupi pierwszy, ale ten, kto potrafi odpuścić słabą okazję. Wierzymy, że bezpieczeństwo kapitału jest tak samo ważne jak jego pomnażanie, dlatego każdą decyzję inwestycyjną poprzedzamy wieloetapową weryfikacją ryzyka.

Pokochać biznesowe wyzwania, czyli od pasji do samorealizacji


Pod koniec września na kanale YT „Prawo i nieruchomości” Kamila Cebulskiego ukazał się wywiad, w którym opowiadam o początkach mojej ścieżki zawodowej, pierwszych inwestycjach na rynku nieruchomości, o tym, co determinuje sukces w tej niełatwej branży i jakie trzeba mieć predyspozycje, by się w niej sprawdzić. Wspominam też okres współprowadzenia Kancelarii Prawnej Skarbiec, metody pozyskiwania dla niej klientów i zarządzania ludźmi.

Wyjaśniam dlaczego nie warto trzymać pieniędzy w jednym miejscu, jakie są obecnie trendy na rynku nieruchomości, jak wpłynęła na nie pandemia, w jakie sektory w nieruchomościach obecnie inwestuję, dlaczego już nie muszę osobiście prowadzić kancelarii prawnej, i dlaczego polecam sądy arbitrażowe.

Gorąco zapraszam do obejrzenia i wysłuchania wywiadu:

Wprowadzenie REITów w Polsce pod znakiem zapytania?

Jakiś czas temu informowałam Państwa o rosnącym zainteresowaniu Firmami Inwestującymi w Najem Nieruchomości (REIT – z ang. Real Estate Investment Trust). Jeśli nie pamiętają Państwo czym są REITy bądź nie czytali Państwo artykułu, zachęcam do lektury. Sam temat wzbudził spore zainteresowanie wśród inwestorów, szeroko rozpisywały się także o nim media branżowe. Kiedy Ministerstwo Rozwoju, Pracy i Technologii prowadziło prace nad ustawą wprowadzającą ramy instytucjonalno-prawne dla funkcjonowania spółek inwestujących w najem nieruchomości, wydawało się, że powstanie pierwszych firm w Polsce w tej formule to tylko kwestia czasu. Od tamtej pory sytuacja zmieniła się jednak o 180 stopni. Co takiego się zdarzyło przez ten okres i jakie są dalsze perspektywy na przyszłość?

Zacznijmy od początku – 26 kwietnia 2021 r. Premier Mateusz Morawiecki powołał Międzyresortowy Zespół do opracowania regulacji dotyczących podmiotów inwestujących w najem nieruchomości, na czele którego stanęła Anna Kornecka, ówczesna Wiceminister Rozwoju, Pracy i Technologii. W skład Zespołu weszli również przedstawiciele Ministerstwa Finansów, Banku Gospodarstwa Krajowego, Giełdy Papierów Wartościowych w Warszawie, Narodowego Banku Polskiego, Komisji Nadzoru Finansowego, Urzędu Ochrony Konkurencji i Konsumentów oraz liczni przedstawiciele pozarządowych organizacji eksperckich: Konfederacji Lewiatan, Stowarzyszenia REIT Polska, Polskiej Izby Nieruchomości Komercyjnych oraz Fundacji Rynku Najmu.

Prace nad ustawą o REITach nabrały tempa w lipcu: najpierw w Ministerstwie Rozwoju, Pracy i Technologii odbyła się konferencja prasowa z udziałem wiceminister Anny Korneckiej i Przemysława Chimczaka-Bratkowskiego, prezesa Fundacji Rynku Najmu, a 26 lipca odbyło się pierwsze posiedzenie Zespołu, podczas którego przedstawiciele wszystkich instytucji i organizacji wyrazili swój entuzjazm wobec pomysłu wprowadzenie REITów w Polsce. W trakcie prac pojawił się jednak szereg kwestii spornych dotyczących szczegółów proponowanych rozwiązań.

Pierwszą kwestią, która wymaga rozstrzygnięcia, jest forma prawna w jakiej miałyby działać REITy. Pod uwagę brane są dwie możliwości funkcjonowania: jako spółka akcyjna notowana na Giełdzie Papierów Wartościowych lub jako fundusz inwestycyjny. Na korzyść pierwszego rozwiązania przemawia fakt, iż spółki akcyjne obowiązują ścisłe wymogi dot. raportowania oraz podlegają one nadzorowi ze strony Komisji Nadzoru Finansowego. Skorzystanie z takiej formy organizacyjno-prawnej nie wymagałoby więc wprowadzania dodatkowych przepisów zwiększających transparentność działalności i standardy raportowania. Kolejny punkt sporu dotyczy dywidendy wypłacanej akcjonariuszom: czy w ustawie powinien istnieć wymóg jej regularności oraz zapis dotyczący minimalnego poziomu jej wysokości, a jeśli tak, to czy część zysku ze zbycia nieruchomości przez REITy powinna być wypłacona udziałowcom lub też zysk powinien być w całości przeznaczony na dalsze inwestycje? Na te pytania nie ma jednoznacznych odpowiedzi – w różnych krajach REITy funkcjonują na różnych zasadach i nie ma modelowych rozwiązań, które można by zaimplementować na polskim gruncie.

Eksperci nie są również zgodni co do tego, w jakiej wysokości określić maksymalny udział jednego inwestora w spółce oraz czy wprowadzić górny limit udziału inwestorów instytucjonalnych. Wydaje się, że początkowo korzystne byłoby duże zaangażowanie ze strony inwestorów instytucjonalnych, gdyż pozwoliłoby REITom na szybsze pozyskanie kapitału na start oraz zmniejszyłoby sceptycyzm inwestorów indywidualnych w dalszej perspektywie czasowej. Część ekspertów postuluje również wprowadzenie specjalnych przywilejów podatkowych, które miałyby pomóc w szybszym rozpędzeniu działalności Firm Inwestujących w Najem Nieruchomości. Jedno jest pewne: aby REITy prawidłowo funkcjonowały, muszą wypłacać one regularną, wysoką dywidendę, podlegać jasnym obowiązkom informacyjnym i działać w sposób transparenty, a sam Zarząd spółki musi spełniać określone wymogi kompetencyjne.

Po zakończeniu inauguracyjnego posiedzenia Zespołu do opracowania regulacji dotyczących podmiotów inwestujących w najem nieruchomości, ustalono, iż przedstawiciele Giełdy Papierów Wartościowych, Ministerstwa Finansów, Narodowego Banku Polskiego i Komisji Nadzoru Finansowego mają 3 tygodnie na ustosunkowanie się do powyższych kwestii. Kiedy wydawało się, że wszystko jest na najlepszej drodze, przyszło polityczne trzęsienie Ziemi: 4 sierpnia Premier Mateusz Morawiecki odwołał przewodniczącą Zespołu, Annę Kornecką ze stanowiska Wiceministra Rozwoju, Pracy i Technologii w związku z jej krytyką niektórych założeń tzw. Polskiego Ładu. Jeszcze w tym samym tygodniu Minister Rozwoju, Pracy i Technologii, Jarosław Gowin, powołał ją na stanowisko swojego Pełnomocnika do spraw Inwestycji i Zielonego Ładu, jednak 10 sierpnia on sam został zdymisjonowany i pożegnał się ze swoim stanowiskiem. Wszystko to sprawia, że nad polskimi REITami zebrały się czarne chmury i nie wiadomo jak dalej potoczy się  proces wprowadzania tej instytucji w naszym kraju.

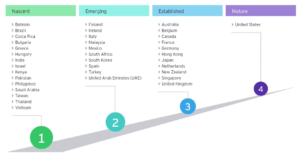
A jak sytuacja wygląda za granicą? Ojczyzną REITów są Stany Zjednoczone, ale podobne rozwiązania funkcjonują w wielu innych miejscach na świecie, w tym w krajach europejskich – m.in. Belgii, Bułgarii, Finlandii, Francji, Grecji, Hiszpanii, Irlandii, Niderlandach (Holandii), Węgrzech, Włoszech, Niemczech, czy Wielkiej Brytanii. Na potrzeby tego artykułu przywołam rozwiązania funkcjonujące w tych dwóch ostatnich państwach.

Rysunek 1. Podział krajów ze względu na stopień dojrzałości funkcjonowania REITów

Rysunek 1. Podział krajów ze względu na stopień dojrzałości funkcjonowania REITów


Źródło: How REIT regimes are doing in 2018, Ernst & Young

W Wielkiej Brytanii ustawa Finance Act wprowadziła prawną konstrukcję REITów wraz z początkiem 2007 roku. Aby dana jednostka mogła zostać uznana za REIT, musi spełnić szereg warunków:

  • być funduszem zamkniętym notowanym na giełdzie
  • minimum 75% aktywów brutto muszą stanowić nieruchomości
  • minimum 75% przychodów brutto musi pochodzić ze sprzedaży lub najmu nieruchomości
  • mieć rozproszonych akcjonariuszy – tzn. nie może mieć 5 lub mniej właścicieli i 35% udziałów w tej spółce musi należeć do akcjonariuszy, z których każdy nie posiada więcej niż 5% udziałów.

Dzięki nowym przepisom kilkanaście firm z sektora nieruchomości, które już wcześniej były notowane na giełdzie, zmieniło swoją formę organizacyjno-prawną na formułę REIT. W 2010 roku w Wielkiej Brytanii funkcjonowało już 21 funduszy inwestujących w najem nieruchomości, z czego 18 było notowanych na giełdzie.

Niemcy, podobnie jak Wielka Brytania, wprowadziły do swojego prawa strukturę REIT w 2007 roku. W ciągu 3 lat, na giełdzie pojawiły się 3 fundusze w formule REIT, a kolejnych 6 było zarejestrowanych jako pre-REIT (jest to spółka akcyjna, która jeszcze nie spełnia wszystkich obowiązujących wymogów prawnych). Aby firma mogła zostać uznana w Niemczech za REIT, musi spełnić następujące warunki

  • być spółką akcyjną z kapitałem akcyjnym wynoszącym min. 15 milionów euro
  • być notowana na giełdzie
  • żaden z jej akcjonariuszy nie może posiadać udziałów przekraczających 10% kapitału akcyjnego
  • jej aktywa ogółem powinny się składać w min. 75% z nieruchomości
  • minimum 75% przychodów brutto powinno pochodzić z wynajmu, leasingu, udostępnienia lub sprzedaży nieruchomości.

Mimo wprowadzenia REIT, w Niemczach cały czas bardziej popularne są otwarte fundusze nieruchomości, które inwestorzy uznają za bardziej wiarygodne i sprawdzone.

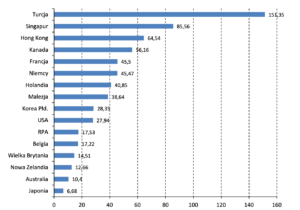
Wykres 1. Średnia procentowa stopa zwrotu REIT w 2009 roku

Źródło: Znaczenie funduszy nieruchomości typu Real Investment Trust (REITs) w rozwoju rynku nieruchomości w Polsce, Anna Mazurczak

Natomiast w Polsce prace nad wprowadzeniem REITów stoją pod ogromnym znakiem zapytania i to z kilku powodów. Międzyresortowy zespół pracujący nad odpowiednią legislacją nie ma przewodniczącego, więc nie może prowadzić dalszych prac z powodów natury proceduralnej. Po drugie, stanowisko Ministra Rozwoju i Technologii cały czas pozostaje nieobsadzone i nie widać perspektyw, aby to się zmieniło w najbliższym czasie. Po trzecie, zbliża się wielka inicjatywa legislacyjna związana z wprowadzeniem tzw. Polskiego Ładu, więc może zabraknąć przestrzeni i woli politycznej do prac nad ustawą o REITach. Inwestorom pozostaje więc mieć nadzieję, że inicjatywa nie upadnie po raz kolejny, tak jak poprzednie próby wprowadzenia REITów, i Polska doczeka się rozwiązań, które z powodzeniem funkcjonują wśród państw regionu.

Atrakcyjne inwestycje deweloperskie w stolicy

Przemierzając Warszawę, odnosimy wrażenie, że w każdej części miasta powstają nowe inwestycje. Wybór lokum to jedna z trudniejszych decyzji do podjęcia, a jej skutki odczuwamy przez długie lata. Przygotowaliśmy zestawienie luksusowych lokalizacji z myślą o wymagających klientach, ceniących sobie eleganckie i prestiżowe apartamenty.

Co miesiąc w stolicy oddaje się ponad tysiąc nowych mieszkań. Powstają one zarówno w centrum (na Powiślu), wzdłuż nowej linii metra (na Pradze i Woli), jak i na obrzeżach miasta (w Miasteczku Wilanów). Osoby poszukujące prestiżowego apartamentu w dużych miastach mają szczególne oczekiwania. Bogaci Polacy chcą, by ich nowy dom był dla nich azylem, miejscem zapewniającym prywatność i intymność. Z tego powodu lokale na ostatnich piętrach potrafią być zdecydowanie droższe od tych znajdujących się na niższych kondygnacjach i parterze. Pożądane są także przestronne penthouse’y lub apartamenty typu open space, położone najczęściej na ostatnim piętrze – ich ceny kilkukrotnie przebijają koszty innych lokali oferowanych w tym samym budynku. Na cenę zazwyczaj ma wpływ także bliskość do centrum miasta. Nie zawsze jednak tak jest, ponieważ przybywa zwolenników mieszkania w enklawach na obrzeżach metropolii, np. w Miasteczku Wilanów. Dla nich ważna jest przede wszystkim mała odległość domu od punktów usługowych i rozrywkowych, a tę niekiedy takie zamknięte osiedla zapewniają swoim mieszkańcom dzięki znajdującym się na ich terenie restauracjom czy sklepom. Równie istotnym czynnikiem jest wysoki standard – to apartament ma obsługiwać swojego właściciela, a nie na odwrót. Dlatego nierzadko deweloperzy oferują nowoczesne technologie i inteligentne rozwiązania, a nawet usługi concierge.

Apartament z widokiem na Wisłę

Nieruchomości w centralnej części miasta opierają się zmianom koniunktury. Taka inwestycja może bowiem zagwarantować utrzymanie wartości nieruchomości przez lata. Widokami na Wisłę i Stadion Narodowy kuszą potencjalnych lokatorów Apartamenty Solec 24 na Powiślu. Na dwunastu kondygnacjach rozmieszczone są mieszkania posiadające od dwóch (od 48 mkw) do pięciu pokoi (do 170 mkw). Cena za metr kwadratowy waha się od 10,5 tys. do 17 tys. zł. A zatem za mieszkanie trzeba zapłacić od 0,5 mln do 2,7 mln zł, natomiast za apartament typu open space – od 3,8 do 5,2 mln zł. Deweloper oferuje m.in. reprezentacyjny hol główny, panoramiczne windy i najnowocześniejsze rozwiązania techniczne. Chociaż okolica nie jest zbyt przyjazna właścicielom aut, deweloper chwali się czterema piętrami garaży (własne miejsce dodatkowo płatne 50 tys. zł). Inwestycja jest już zrealizowana.

Luksus w pobliżu metra

Chociaż nie wszyscy nim podróżują, to w okolicy drugiej linii metra zaczęły się pojawiać nowe apartamentowce. W naszym zestawieniu warto wspomnieć o Browarach Warszawskich na Woli. Między ulicami Grzybowską, Wronią, Chłodną i Krochmalną powstaje kompleks kilkunastu apartamentowców, biurowców oraz tętniąca życiem przestrzeń publiczna, otwarta całą dobę i dostępna dla każdego, nie tylko dla mieszkańców. Deweloper zachęca do zamieszkania w przestrzeni stanowiącej esencję miasta, w której użytkownicy znajdą wszystko, co w danej porze dnia czy roku będzie im najbardziej potrzebne do codziennego funkcjonowania i twórczego rozwoju. Ceny rozpoczynają się od 11 tys. zł za metr kwadratowy. Dostępne są mieszkania zarówno dla singli, jak i dla rodzin (powyżej 100 mkw). II etap w sprzedaży, inwestycja zostanie oddana w 2018 r.

Enklawa na obrzeżach miasta

Zwolennicy zamieszkania w swoistej enklawie oczywiście nie mogą ominąć Miasteczka Wilanów, w którym wciąż buduje się nowe apartamenty. Inwestycja Atmosfera Atelier oferuje szeroki wybór mieszkań o powierzchni już od 33 mkw. Klienci znajdą tu w szczególności bogatą ofertę mieszkań 2- i 3-pokojowych, jednak dostępne są także te 4- czy 5-pokojowe (do niemal 150 mkw). Mieszkania posiadają balkony, tarasy lub loggie, a te usytuowane na parterze – także ogródki. W obrębie inwestycji zaplanowany jest duży dziedziniec ze strefą rekreacyjną dla mieszkańców i placem zabaw dla dzieci. Deweloper przewidział 200 miejsc parkingowych. Oddanie inwestycji nastąpi za 2 lata.

Intymne apartamenty z dala od miejskiego zgiełku

Również na północy miasta powstaje ciekawa inwestycja. Apartamenty Sabbia, położone w prestiżowej części Bielan, przy granicy z Żoliborzem, powstają dla osób ceniących prywatność i spokój, chcących uciec od miejskiego zgiełku. Każdy apartament (w cenie ok. 2 mln zł) to ok. 150 mkw oraz 3 metry wysokości. Cena za metr kwadratowy oscyluje w granicach 13 tys. zł. W każdym z dwunastu apartamentów do dyspozycji mieszkańców są trzy przestronne sypialnie, dwie łazienki, garderoba, duża kuchnia, jadalnia i salon o wielkości 40 mkw. Deweloper przedstawia apartamenty jako miejsca odpoczynku – posiadające panoramiczne okna, ogrody na parterze oraz tarasy na ostatniej kondygnacji. Apartamentowce mieszczą się pośród starego drzewostanu, w pobliżu licznych terenów zielonych. Ze względu na odległość do centrum deweloper przewidział dwa miejsca garażowe na apartament. Inwestycja do oddania za 8 miesięcy.

Najbardziej ekskluzywny adres stolicy

Na koniec warto wspomnieć o jednej z bardziej spektakularnych inwestycji warszawskich ostatnich lat, której oficjalne otwarcie miało miejsce w marcu tego roku. Wciąż w sprzedaży są apartamenty w tzw. Żaglu Libeskinda przy ul. Złotej 44, liczącym 52 kondygnacje. O tym, że to najprawdopodobniej najbardziej ekskluzywny adres w stolicy, świadczy lista lokatorów, na której znalazł się m.in. Robert Lewandowski. Niewielu jednak może sobie pozwolić na kupno apartamentu w takiej lokalizacji. Najtańsze lokum to bowiem wydatek rzędu kilku milionów złotych.

Wakacyjne nieruchomości – gdzie warto zainwestować pieniądze, żeby czerpać zysk przez cały rok?

Obecna sytuacja na rynku finansowym, zwłaszcza niskie oprocentowanie lokat bankowych, sprawia, że osoby posiadające określony kapitał podejmują decyzje o poszukiwaniu innych niż dotychczas sposobów na lokowanie środków finansowych. Jednym z nich jest inwestowanie w nieruchomości, z których można czerpać całoroczne zyski. W aktualnych warunkach angażowanie kapitału w nieruchomości jest zdecydowanie rozsądnym i zyskownym pomysłem. Od czego zależy rentowność inwestycji oraz na jakie czynniki podmiot finansujący powinien zwrócić uwagę?

Podjęcie decyzji o przeznaczeniu środków finansowych, które zostaną ulokowane w nieruchomości, powinno być rozpatrywane w perspektywie długoterminowej. Jest to ciekawa alternatywa dla osiągania zysków nie tylko dla samych przedsiębiorców, ale również dla prywatnych inwestorów.

O popularności tego typu zaangażowania środków pieniężnych decyduje choćby możliwość zmniejszenia kosztów bieżących dla przedsiębiorstwa np. w związku z wynajmem nieruchomości dla siedziby firmy. Dodatkowo przedmiotowa inwestycja może stanowić regularny przychód z wynajmu, także dla podmiotów prywatnych. Wspólnym mianownikiem dla wszystkich inwestorów jest z pewnością potencjalny zysk, który przy odpowiedniej analizie podejmowanej decyzji może zostać wygenerowany przy późniejszej sprzedaży mienia nieruchomego. Nie bez znaczenia pozostaje również fakt, że nieustannie zyskuje się na wartości zakupionego obiektu.

Nieruchomość to nie tylko cyfry na koncie

Każdy, kto kiedykolwiek zastanawiał się nad możliwościami, a następnie sposobem inwestowania zgromadzonego kapitału czy oszczędności finansowych, rozważał także koncepcję zakupu nieruchomości. Zasadniczymi powodami takiego rozwiązania są aspekty związane z bezpieczeństwem podejmowanej decyzji oraz minimalizowaniem ryzyka, które występuje przy innych standardowych czy niestandardowych typach inwestowania środków pieniężnych.

Ostatnimi czasy coraz częściej odchodzi się od najpopularniejszej metody oszczędzania finansów, czyli od zakładania lokat w bankach, z uwagi na sytuację na rynku bankowym i proponowane przez jego instytucje bardzo niskie oprocentowania. Nie od dziś też wiadomo, że fundusze przynoszą największe zyski, będąc w obrocie. Niemniej jednak polityka inwestowania środków pieniężnych w akcje spółek notowanych na giełdach, choć może przynieść spore zyski, jest obciążona bardzo dużym ryzykiem. Zdecydowanie większym niż rynek nieruchomości.

Tym samym alternatywa inwestowania kapitału w nieruchomości wydaje się obecnie – bardzo bezpiecznym i sensownym rozwiązaniem. Ten sposób lokowania finansów charakteryzuje się ponadto dodatkową wartością, aniżeli tylko cyfry na koncie. Zyskiwanie na popularności przedmiotowego modelu inwestycyjnego nie może już zatem nikogo dziwić. Natomiast zauważalny popyt inwestycyjny w nieruchomości dowodzi tylko, iż warto zastanowić się nad powyższym modelem zaangażowania funduszy.

Czynniki warunkujące rentowność inwestycji

Celem nadrzędnym dla każdego inwestora, czy to prywatnego, czy przedsiębiorstwa, jest wybór odpowiedniego rodzaju inwestycji. To zagadnienie kluczowe, warunkujące analizę rentowności ulokowania środków finansowych. Zależy ona od kilku czynników – zdefiniować można wiele typów projektów inwestycyjnych, które różnią się między sobą przeznaczeniem.

W pierwszej kolejności podkreślić należy, że każdy projekt inwestycyjny powinien być związany z właściwym wyborem lokalizacji. Dla każdego inwestora może ona być inna, ponieważ zależy od jego modelu biznesowego. Im lepsza lokalizacja, tym wyższa cena nieruchomości. Niemniej jednak jeżeli inwestor zamierza kupić nieruchomość i utrzymać ją w perspektywie długoterminowej, a jego celem jest uzyskiwanie przyzwoitego przychodu z najmu, to warto rozważyć zakup nieruchomości w jak najlepszej lokalizacji. Inwestor powinien również przeanalizować jakość, ceny i liczbę ofert konkurencyjnych w stosunku do tej, którą zamierza kupić.

Rozważając kwestie związane z ulokowaniem kapitału w mienie nieruchome, trzeba zwrócić uwagę na ryzyko, które występuje przy danym rodzaju inwestycji. Oczywiste jest, że biznes zawsze niesie za sobą pewne – większe niż typowe – finansowe niebezpieczeństwo. W przypadku jednak odpowiednio przemyślanej inwestycji w nieruchomości taki czynnik może zostać skutecznie ograniczony. Jest to związane z zauważalnym od lat popytem na grunty, budynki, kamienice, lokale, hotele, mieszkania oraz domy. To samo dotyczy nieruchomości komercyjnych. Najważniejsze jest, aby zaplanowana inwestycja była od początku do końca dobrze przemyślana i odpowiadała oczekiwaniom finansującego.

Warto wspomnieć o wzrastającym popycie czy też trendzie na lokowanie środków finansowych w nieruchomości zlokalizowane w miejscowościach wypoczynkowych zarówno w Polsce, jak i na świecie. Inwestycja mieszcząca się w kurorcie może być dla inwestora sposobem nie tylko na spędzenie urlopu, ale także na czerpanie zysków przez cały rok.

Wakacyjne nieruchomości, apartamenty i tzw. system condo

Planując model biznesowy zakładanej przez siebie inwestycji, warto odejść od błędnego przeświadczenia odwołującego się do kryzysu panującego na rynkach zagranicznych. Ulokowanie środków finansowych na rynku nieruchomości ocenić należy jako słuszne rozwiązanie dla osiągania zysków. Odnosi się to szczególnie do angażowania finansów w obiekty w miejscowościach turystycznych czy modnych kurortach.

Coraz popularniejszym sposobem na osiąganie zysków jest inwestycja w apartament pod wynajem w tzw. systemie condo. Dla przykładu w Stanach Zjednoczonych i Europie Zachodniej przedmiotowy system z bardzo dużym powodzeniem funkcjonuje już od ponad 20 lat, stanowiąc jedną z najpopularniejszych metod inwestowania kapitału, a także możliwość zarządzania własnym obiektem. Polega on na tym, że inwestor decydujący się na zakup nieruchomości w systemie condo może korzystać ze swojego obiektu przez określoną liczbę dni w roku. Natomiast w pozostałym okresie generowaniem zysków z nieruchomości zajmuje się profesjonalny operator. Jest to zatem bardzo atrakcyjna możliwość generowania przychodów w związku np. z prowadzoną działalnością hotelową przy jednoczesnym zabezpieczeniu realizacji usług przez profesjonalny podmiot, który będzie prowadził recepcję, dział sprzedaży i marketingu czy zajmie się całościowym zarządzaniem obiektem, bazą hotelową i jej obłożeniem.

Innym rozwiązaniem jest również ulokowanie środków w wybudowanych w atrakcyjnych lokalizacjach obiektach, kamienicach czy apartamentowcach w miejscowościach wypoczynkowych, kurortach lub dużych miastach. Podmioty indywidualne lub firmy mogą nabywać na własność apartamenty, które następnie będą wynajmować pod swoją nieobecność na warunkach określonych w umowie. W ten sposób nieruchomość staje się produktem inwestycyjnym – przybiera coraz większą wartość i można z niej czerpać przychody przez cały rok. Jednocześnie, inwestując środki finansowe w powyższy model biznesowy, zyskujemy pewność, że nieruchomość zlokalizowana w wyjątkowym miejscu – przy właściwym zarządzaniu – będzie nie tylko przynosiła zysk, ale także nieustannie zyskiwała na wartości.

Piękne okoliczności przyrody czy atrakcyjne warunki zakupu nie powinny jednak usypiać czujności osób zainteresowanych. Pomoc prawna przy analizowaniu umowy, wyborze lokalizacji, odpowiednie wskazanie ryzyka i umiejętność zarządzania nim oraz profesjonalne przeprowadzenie negocjacji powinny pozostać kluczowe dla inwestora. Aby właściwie zainwestować środki finansowe, a także wybrać najlepszą lokalizację, dostosowaną do oczekiwań potencjalnego inwestora i taką, która przynosić będzie zyski, najistotniejsze jest przeanalizowanie planowanego modelu biznesowego z doświadczonym zespołem prawno-finansowym, który podpowie, jak najlepiej przygotować proces inwestycyjny.

Inwestycja w nieruchomości

Jak inwestować w nieruchomości nad morzem, a jak w górach?

Polska ma zarówno urokliwe wybrzeże, jak i malownicze góry. Nic dziwnego, że rejony te od lat cieszą się zainteresowaniem inwestorów. Które miejscowości mają jeszcze potencjał wzrostu ceny nieruchomości i dlaczego? Gdzie raczej nie kupować ziemi czy apartamentu?

Istnieje znane powiedzonko dotyczące inwestowania na rynku nieruchomości. „Najważniejsze dla udanej inwestycji w nieruchomości są trzy rzeczy. Po pierwsze: lokalizacja. Po drugie: lokalizacja. I po trzecie: lokalizacja.” Trudno odmówić temu powiedzonku racji. Jednak tylko pod pewnymi warunkami i w pewnych określonych okolicznościach.

Gdzie kupić apartament na wynajem…

Im lepsza lokalizacja, tym wyższa cena nieruchomości. Jeśli inwestor zamierza kupić apartament, którego w długim terminie nie zamierza się pozbywać, a chce jedynie uzyskiwać przyzwoity przychód z najmu, to oczywiście powinien zakupić mieszkanie w jak najlepszej lokalizacji.

Nietrudno wskazać miejsca na polskim wybrzeżu, które gwarantują, iż apartament niemal przez cały rok będzie wynajęty. Jeśli chodzi o wybrzeże, są to: Międzyzdroje, Kołobrzeg, Sopot, Władysławowo, Jurata. Należy jednak zwrócić uwagę, że wschodnia część wybrzeża jest łatwiej dostępna od zachodniej (łatwy dojazd autostradą A1).

Jeśli chodzi o góry, to również nietrudno wymienić „pewniaki”: Karpacz, Zakopane, Krynica Górska, Wisła, Szczyrk. Należy pamiętać, że sezon turystyczny w górach trwa o wiele dłużej, niż nad morzem, a więc i średnioroczny czynsz uzyskiwany z apartamentu górskiego powinien być wartościowo wyższy, niż z apartamentu nadmorskiego. Jednak kurort górski kurortowi górskiemu nierówny. Warto zwrócić uwagę, że Zakopane – mimo że dojazd do niego wciąż pozostawia wiele do życzenia – ma zdecydowanie najbardziej „alpejski” (prestiżowy) charakter. Z kolei Wisła czy Szczyrk są położone w ten sposób, że są jedynymi kurortami górskimi dostępnymi na weekendowe wypady dla grubo ponad 3 mln ludzi (mowa tu zarówno o całej konurbacji katowickiej, jak i czeskiej Ostrawie).

…a gdzie działkę, której wartość wzrośnie

Inwestor, który chce przede wszystkim zarobić na wzroście wartości ceny nieruchomości, powinien zastanowić się nad zakupem działki budowalnej. Musi wziąć pod uwagę zarówno potencjał miejscowości, jak i walory turystyczno-widokowe. A także koszt jej ewentualnego uzbrojenia.

W przypadku ziemi inwestor powinien postępować odwrotnie, niż w przypadku apartamentów na wynajem. Powinien unikać kupowania nieruchomości w miejscowościach, które są popularne, i w których ceny zdążyły już znacząco urosnąć. To oznacza, że powinien na samym początku wyeliminować ze swojej listy wszystkie popularne kurorty, które zostały już w tym artykule wymienione. Tam niezwykle trudno złapać grunt po okazyjnej cenie.
W jakich rejonach – nad morzem i w górach – prawdopodobieństwo wysokich zwrotów jest, więc największe? Jeśli chodzi o wybrzeże, to warto zainteresować się jego środkiem. Chodzi o pas od Kołobrzegu po Łebę. Jest tam mnóstwo uroczych plaż i terenów rekreacyjnych (Mielno, Ustka, Rowy), które są jeszcze niedoszacowane względem popularnych kurortów.  Popularność tych miejscowości powinna dość mocno wzrosnąć, gdy poprawi się dojazd w ich rejony (za kilka lat droga ekspresowa S6 ma połączyć Gdańsk ze Szczecinem).

Warto podkreślić, że zawsze najlepiej kupować działki przylegające do morza. Co prawda są one droższe od tych, które nie przylegają, ale ich położenie niemal gwarantuje wzrost ich wartości (a co najmniej to, że w długim terminie nie stracą na wartości).

Jeśli chodzi o inwestycje ziemskie w rejonach górskich, sytuacja jest analogiczna. Należy unikać nie tylko Zakopanego, ale nawet Polańczyka (w Bieszczadach, nad Soliną). Warto śledzić rozwój infrastruktury narciarskiej – wszędzie tam, gdzie planowana jest jej rozbudowa, można spodziewać się wzrostu cen nieruchomości. Doskonałym przykładem takiego zjawiska z ostatnich lat jest Czarna Góra (Śnieżnicki Park Krajobrazowy).

Kupując czy to mieszkanie w miejscowości turystycznej pod wynajem, czy działkę budowlaną, należy pamiętać, że minimalnym horyzontem dla tego typu inwestycji powinno być 5 lat. Warto również pamiętać, że tego typu inwestycja zazwyczaj (w normalnych warunkach) przynieść powinna około 5-7% średniorocznej stopy zwrotu. Szacowanie wyższej średniorocznej stopy zwrotu może, po czasie, wiązać się z dużym rozczarowaniem. Choć trzeba przyznać, że z dostępnych danych wynika, iż inwestycja w najbardziej prestiżowych kurortach (np. Jurata, Zakopane) może cechować się wyższą rentownością (około 9% rocznie).

Warto również zdawać sobie sprawę, że tego typu inwestycja – w ziemię lub apartament – nie powinna stanowić większości portfela inwestycyjnego. Jest to, więc rodzaj inwestycji dla zamożnych i bogatych inwestorów, w przypadku, których portfel stanowią płynne aktywa o wartości, co najmniej 1 mln zł.

Inwestycje z wizją

Co najmniej od kilku tygodni dyskretnie obecna w Internecie jest firma Vision Investments LLC, która „oferuje Państwu rozwiązania inwestycyjne będące atrakcyjną alternatywą dla funduszy inwestycyjnych, akcji, obligacji”. Na profesjonalnie przygotowanej stronie internetowej firma zachęca, aby poznać jej oferty albowiem „niezależność oraz dostęp do tysięcy firm zarządzających z całego świata, daje nam możliwość wyselekcjonowania programów inwestycyjnych o wyjątkowo korzystnych stopach zwrotu”. Kiedy klikniemy na odpowiedni link, otrzymujemy listę pięciu programów inwestycyjnych działających na rynku walutowym, rynkach instrumentów pochodnych oraz akcji, który rentowność w 2008 r. waha się pomiędzy 11,2 proc. a 55,6 proc.

Wyniki te rzeczywiście robią duże wrażenie, tym niemniej nie sposób nie zwrócić uwagi na szereg wątpliwości związanych z Vision Investment LLC.

* * *

Zacznijmy od tożsamości Vision Investment LLC. Wbrew powszechnie przyjętym w obrocie zwyczajom firma nie podaje żadnych kluczowych danych na swój temat, w tym w szczególności miejsca siedziby, numeru w rejestrze handlowym, kapitału zakładowego czy składu zarządu. Jest to o tyle istotne, że podmiot o nazwie „Vision Investment LLC” nie figuruje w żadnym z rejestrów prowadzonych przez Komisję Nadzoru Finansowego – nie jest więc ani domem maklerskim, ani zagraniczną firmą inwestycyjną uprawnioną do prowadzenia działalności w Polsce. Podmiot taki nie figuruje również w Krajowym Rejestrze Sądowym, a skrót „LLC” (limited liability company – sp. z o.o.) sugeruje, że jego siedziba może znajdować się w którymś z krajów anglojęzycznych.

W zamian konkretów otrzymujemy same ogólniki w stylu „Vision Investments jest dynamicznie rozwijającą się firmą”, „kieruje nami przekonanie, że dbając i traktując priorytetowo ochronę i rozwój interesów Inwestorów, możemy liczyć na długofalowe, partnerskie i owocne relacje”, „wyjątkowe rezultaty wymagają wyjątkowej wizji”.

Jedyna precyzyjna informacja na temat Vision Investment LLC, jaką można znaleźć na stronie internetowej, to wskazówka, że „dane kontaktowe” tego podmiotu to budynek Metropolitan, jedna z najbardziej prestiżowych i najdroższych lokalizacji w Warszawie, gdzie urzędują m.in.  BNP Paribas, DZ Bank Polska, HSBC Bank Polska czy McKinsey & Company. Problem polega na tym, że na stronie internetowej Metropolitan (prowadzonej przez zarządcę – Cushman & Wakefield Polska Sp. z o. o.) brak jest informacji o tym, aby Vision Investment LLC był najemcą. W rzeczywistości, firma wynajmuje więc przypuszczalnie tylko „wirtualny adres” od jednego z najemców budynku, który specjalizuje się w takich usługach – Grupy Regus.
W sumie, po lekturze strony internetowej nie posiadamy więc jakichkolwiek jasnych i precyzyjnych informacji na temat Vision Investment LLC.

* * *

Przejdźmy do treści oferty Vision Investment LLC na którą składa się pięć wzmiankowanych powyżej programów inwestycyjnych:
– Program inwestycyjny „Venus” dokonuje transakcji na rynku walutowym;
– Program inwestycyjny Washington działa na amerykańskim rynku akcji, kontraktów terminowych „futures”, opcji na kontrakty futures oraz na rynku walut;
– Program inwestycyjny Dighton działa głównie na amerykańskim rynku kontraktów terminowych („futures”) na: indeksy giełdowe, obligacje i bony skarbowe, rynki energii oraz niektóre produkty rolne;
– Program inwestycyjny „FX Dynamic” zbudowany jest na podstawie automatycznych systemów transakcyjnych działających na rynku walut;
– Program inwestycyjny „Meteor” operuje wyłącznie na rynku walutowym.

Ze szczegółowych opisów poszczególnych programów nie sposób się niestety dowiedzieć, kto dokładnie będzie zarządzał naszymi pieniędzmi, albowiem Vision Investment LLC oferuje same ogólniki w stylu „Program jest zarządzany przez zewnętrzną firmę zarejestrowaną w Commodity Futures Trading Commission oraz nadzorowaną przez National Futures Association” albo „Firma zarządzająca programem jest członkiem Association Romande des Intermédiaires Financiers (ARIF), szwajcarskiej organizacji regulującej i kontrolującej pośredników finansowych”.

Jedyny pewny wniosek, to że Vision Investment LLC nie oferuje tych programów we własnym imieniu, ale występuje w roli pośrednika bliżej nieokreślonych podmiotów trzecich, takich jak „fundusze offshorowe”.

W związku z powyższym szczegółów oferty nie jest sposób zweryfikować, aczkolwiek można wyrazić pewne wątpliwości czy ryzyko związane z takimi inwestycjami zostało precyzyjnie wyjaśnione, albowiem na stronie internetowej „ryzyko mierzone jest za pomocą uznanej w branży finansowej metodologii zwanej Value at Risk”. Jak wyjaśnia strona internetowa Vision Investment LLC „Value at Risk” czyli „wartość narażona na ryzyko” jest metodą oszacowania maksymalnej wartości straty na podstawie analizy statystycznej opartej na rozkładzie historycznych stóp zwrotu oraz zmienności.”  Z perspektywy profesjonalnej jest to poważna manipulacja, choć zapewne autorzy polemizowali by, że dokonali tylko uproszczenia. Więc wytłumaczmy prostym językiem, że VaR to poziom straty który może zostać osiągnięty lub (co ważniejsze) przekroczony w zadanym przedziale czasowym przy danym prawdopodobieństwie. Czyli jeśli nasz VaR wynosi 10% z prawdopodobieństwem 99% to oznacza to, że statystycznie w jednym dniu na 100 dni handlu strata osiągnie lub przekroczy 10%.  A poziomu metoda przekroczenia już nie określa. Może to być równie dobrze 11 jak i 99 procent wartości inwestycji i tak należy interpretować ten wskaźnik. Czyli, nawet przy prawidłowym policzeniu jego wartość w ewentualnym sporze sądowym żadna. Oczywiście jeśli zaszłaby taka konieczność i byłoby wiadomo kogo i gdzie sądzić.

* * *

Podsumowując jak mówi stare przysłowie rynkowych wyjadaczy „Jak są jakieś wątpliwości to nie ma żadnych wątpliwości.” Nam zapala się nie lampka ostrzegawcza ale odpowiednik co najmniej miejskiej choinki w okresie przedświątecznym.

Autorzy:

Kinga Hanna Stachowiak

mec. Robert Nogacki
Inwestycje dla odważnych

Szczególnie w końcowej fazie poprzedniej kilkuletniej globalnej hossy, instytucje finansowe poszukiwały nowych, atrakcyjnych dla klientów regionów do inwestowania, o potencjale dalszych wzrostów większym niż wysoko podówczas wyceniane aktywa dostępne na rynkach dojrzałych. Jedną z takich koncepcji, które zyskały i utrzymują sporą popularność, były tzw. fundusze BRIC. Z założenia mają one inwestować w największe gospodarki wschodzące, czyli Brazylię, Rosję, Indie i Chiny. Kraje różne, o różnym potencjale i podstawach do dalszego wzrostu, połączone ideą oczekiwanej wysokiej stopy wzrostu PKB oraz niewątpliwym potencjałem do dalszego zwiększania swojego znaczenia w gospodarce światowej. Jako pewną odmianę tej koncepcji inwestowania można określić fundusze, których spektrum inwestycyjne oparte ma być o kraje Ameryki Łacińskiej. Obszar ten regularnie nawiedzany w poprzednich dekadach kryzysami finansowymi i relatywnie niestabilny politycznie, wcześniej traktowany był przez inwestorów dość ostrożnie.

Jeśli wziąć pod uwagę występującą tam historycznie skłonność do stawiania lokalnych interesów rządzących ponad międzynarodowe zobowiązania pożyczkowe nietrudno dziwić się, że wszystkie produkty – zarówno oparte na długu jak i na akcjach, zwyczajowo traktowane są na rynkach światowych jako instrumenty spekulacyjne. Ważnym elementem jest też poziom rezerw walutowych tych krajów, stanowiący naturalny bufor bezpieczeństwa dla inwestorów. Kilka lat temu sytuacja większości krajów tego regionu w tym zakresie wyglądała wyjątkowo niekorzystnie, a pakiety pomocowe nie zawsze pomagały w powstrzymaniu ogłaszania niewypłacalności czy silnej dewaluacji walut.

Choć z drugiej strony inwestorzy wcześniej otrzymywali bardzo wyraźne sygnały o grożącym niebezpieczeństwie, więc byli świadomi podejmowanego ryzyka. Obecnie poziom rezerw walutowych głównej gospodarki regionu jaką jest Brazylia można uznać za zadowalający, choć w przypadku osłabienia globalnej koniunktury margines bezpieczeństwa jest tu znacznie węższy niż w doświadczonych ciężką lekcją sprzed dekady krajach azjatyckich.

Obserwując MSCI EM Latin American Index syntetycznie prezentujący sytuację na rynkach publicznych Ameryki Łacińskiej, możemy stwierdzić, że jego wartość (mierzona w walutach lokalnych) w ciągu ostatnich dziesięciu lat wzrastała średnio o 17,69 proc. rocznie, a w ciągu ostatnich pięciu lat o 28,08 proc. To interesujące stopy zwrotu, ale nie należy zapominać, że wiążą się w dużej mierze z „efektem bazy”, wynikającym z wcześniejszych kryzysów walutowych oraz z poprawy na rynkach surowcowych, gdzie państwa te uzyskują znaczącą cześć wpływów eksportowych. W przypadku ponownego pogorszenia sytuacji w tych obszarach, mechanizm dewaluacji lokalnych walut i powrót niestabilności w bilansie płatniczym może brutalnie obejść się z rozliczającymi inwestycje w USD lub Euro inwestorami.

Argumenty przedstawione powyżej w sposób wystarczający wyjaśniają, dlaczego oferta funduszy działających na tym rynku jest stosunkowo uboga. Produkty, które obecnie są dostępne dla polskich inwestorów, zarządzane są przez profesjonalistów z międzynarodowych grup finansowych, zajmujących się tym wymagającym szczegółowej wiedzy regionem. Pierwszym z nich jest Ubezpieczeniowy Fundusz Kapitałowy Nordea – HSBC Akcji Latynoamerykańskich, który 100% swoich aktywów inwestuje w jednostki uczestnictwa w HSBC GIF Latin American Freestyle M1, zarządzanym przez HSBC Global Investment Funds SICAV, Luxemburg.  Inwestuje on co najmniej dwie trzecie swoich niepieniężnych aktywów w skoncentrowany portfel inwestycji- w akcje emitowane przez firmy Ameryki Łacińskiej oraz firmy, które prowadzą dominującą część swojej działalności w Ameryce Łacińskiej. Swoistym wentylem bezpieczeństwa w przypadku tego produktu jest uprawnienie dla zarządzającego, by w sytuacji gdy oceni, że rynki te oferują niedostateczne możliwości lub sytuacja na nich ulega pogorszeniu, zainwestować do 49% wartości aktywów netto subfunduszu w dodatkowe, płynne aktywa. Produkt jest dostępny w ofercie wielu instytucji finansowych, a jego prospekt można znaleźć na stronie banku Nordea.

Drugim z produktów jest Templeton Latin America Fund, ukierunkowany na wzrost wartości kapitału oparty głownie na portfelu instrumentów udziałowych. Podobnie jak w poprzednio omawianym produkcie, również tu zastrzega się relatywnie wysoki poziom elastyczności w odniesieniu do polityki inwestycyjnej.  Warto wskazać, że w przypadku tego funduszu ewentualne papiery o stałym dochodzie powinny być pozbawione ryzyka kursowego, czyli denominowane w walutach takich jak USD czy Euro. Podstawową walutą tego funduszu jest dolar amerykański.

Kolejny produkt, który osoba chcąca zainwestować co najmniej kwotę 5000 USD można nabyć za pośrednictwem Deutsche Banku PBC  to Merrill Lynch International Investment Funds – Latin American Fund. Inwestorzy mogą też rozważyć nabycie SGAM Fund / Equities Latin America, zarządzanego przez posiadający znakomite kompetencje w zakresie tego obszaru bank Santander, czy jednostek Schroder International Selection Fund Latin American.

Decyzję czy i jaką część środków inwestować w rejonie Ameryki Południowej nie jest łatwo podjąć zarówno z perspektywy tak dużej odległości geograficznej, ale też i odległości mentalnej, jaka dzieli Europę od tych rynków. Dodatkowo należy uwzględnić właściwą platformę porównawczą. O ile z racji efektów bazy, częstokroć związanych z powtarzającymi się w tym rejonie od wielu lat kryzysami ekonomicznymi i politycznymi, występują tam okresy wzrostu gospodarczego relatywnie szybszego niż w krajach o dojrzałych gospodarkach – choć w ujęciu nominalnego przyrostu trudno tu mówić o doganianiu poziomu PKB – to porównania z dynamicznie rozwijającymi się krajami azjatyckimi, bliskowschodnimi, czy choćby naszej części Europy region ten już nie wytrzymuje. Można nawet łatwo uzasadnić opinię, że pod tym względem jedynie Afryka jako kontynent prezentuje się  na podobnymi lub nieco niższym poziomie atrakcyjności.

Struktura gospodarki i eksportu, zadłużenie i specyfika polityczna sprawiają, że inwestycje na rynkach Ameryki Łacińskiej nie są czymś, co można polecić przeciętnemu inwestorowi. Jest to raczej dający przyzwoity potencjał wzrostu wartości element dobrze zdywersyfikowanego, długoterminowego portfela dużego inwestora o globalnej perspektywie. W horyzoncie kilkuletnim powinna to być dobra inwestycja, i ta kategoria inwestorów jest najwłaściwszym adresatem oferty omawianych funduszy.  Krótkoterminowo oczekiwana premia za ryzyko nie wygląda imponująco, zwłaszcza z perspektywy bliższej naszym inwestorom i mocno przecenionej w ostatnich miesiącach GPW. Jeśli hossa powróci na światowe rynki, to wydaje się, że w Warszawie relacja zysk/ryzyko będzie korzystniejsza.

Niezależnie od tego czy i jaki fundusz wybierzemy, nie jest to zdecydowanie obszar geograficzny, w którym warto samodzielnie inwestować. Wymagana znajomość jego specyfiki i nietypowych z europejskiej perspektywy zagrożeń sprawia, że jeśli decydujemy się na takie inwestycje, to zawsze korzystajmy z doświadczenia profesjonalistów, co istotnie zmniejszy (choć nie zniweluje) poziom ryzyka, na jaki będziemy eksponowani.

Autorzy:

Kinga Hanna Stachowiak

mec. Robert Nogacki

Czy fundusze aktywów niepublicznych są lekiem na bessę?

Poszukując metod spokojnego i zyskownego zacumowania oszczędności na okres „burz i naporów” na rynku giełdowym, warto jest zwrócić uwagę na fundusze private equity. Oferują one możliwość zaangażowania w spółki niepubliczne, tj. spółki, których papiery wartościowe nie są notowane na rynkach regulowanych, takich jak Giełda Papierów Wartościowych w Warszawie. Zarządzający funduszami private equity (zwanymi również funduszami aktywów niepublicznych) poszukują perspektywicznych przedsiębiorstw, które potrzebują zastrzyku kapitału na dalszy rozwój. Oferują im finansowanie alternatywne w stosunku do kredytu bankowego, a w zamian obejmują akcje, udziały bądź inne papiery wartościowe (np. obligacje, warranty).  Jeśli spółka dobrze wykorzystała kapitał pozyskany od funduszu, to po kilku latach (najczęściej trzech do sześciu), fundusz może zbyć papiery wartościowe – dyskontując wzrost ich wartości, wynikający ze wzrostu wartości przedsiębiorstwa emitenta.

Oczywiście, dobrze zorganizowany fundusz private equity nie ogranicza swojej roli do biernego oczekiwania na rezultaty dofinansowania, ale dąży do uzyskania kontroli nad procesem wydatkowania przez zarząd spółki pozyskanego kapitału i rozlicza go z efektywności podejmowanych działań. Do najczęstszych metod wyjścia przez fundusz aktywów niepublicznych z inwestycji należy IPO, initial private offering, czyli wprowadzenie spółki do obrotu giełdowego, ale możliwe jest także zbycie pakietu papierów wartościowych innemu inwestorowi prywatnemu.

Teoretycznie wyceny jednostek uczestnictwa (certyfikatów inwestycyjnych) funduszy private equity nie są wprost związane z sytuacją na rynkach publicznych, co czyni z nich bardzo ciekawą ofertę na czas bessy, aczkolwiek rzeczywistość jest nieco bardziej złożona niż teoria. W tym kontekście należy zwrócić uwagę na fakt, że wiele tego rodzaju funduszy wprowadza swoje certyfikaty na rynek publiczny, co powoduje rozminięcie się ich wyceny „księgowej” (dokonywanej przez audytora funduszu) i wyceny rynkowej, określonej grą popytu i podaży. Ta ostatnia najczęściej podlega takim samym, cyklicznym wahaniom, jak wyceny innych instrumentów finansowych dostępnych na rynku publicznym (niedowartościowanie w okresie bessy, przewartościowanie w okresie hossy).

Warto pamiętać, że fundusze private equity mogą być mniej transparentne dla inwestorów niż fundusze działające na rynku giełdowym, co zwiększa ryzyko nadużyć ze strony zarządzających. Dla określenia ryzyka tego rodzaju funduszy bardzo istotne jest zweryfikowanie ich formy prawnej, bowiem pod nazwą „private equity” kryje się bardzo szeroka gama formuł działania – począwszy od funduszy inwestycyjnych w rozumieniu prawa polskiego, a skończywszy na spółkach rejestrowanych w rajach podatkowych.

Poniżej prezentujemy zestawienie informacji na temat kilku funduszy private equity, które są dostępne dla polskich inwestorów.

1. Subfundusz Skarbiec Private Equity (w ramach Funduszu SKARBIEC FIO)

Polityka inwestycyjna

Subfundusz realizuje swój cel inwestycyjny poprzez inwestowanie, co najmniej 66 proc. aktywów w:

1) akcje emitowane przez spółki publiczne, głównie spółki, których przedmiotem lub jednym z podstawowych przedmiotów działalności jest prowadzenie lub udział w prowadzeniu działalności związanej z przedsięwzięciami typu private equity,

2) jednostki uczestnictwa innych funduszy inwestycyjnych otwartych, które zostały zaklasyfikowane do kategorii funduszy (subfunduszy) private equity,

3) a także w warranty subskrypcyjne, prawa do akcji, prawa poboru i kwity depozytowe, emitowane przez spółki publiczne, o których mowa powyżej,

4) instrumenty pochodne, w tym niewystandaryzowane instrumenty pochodne.

Krytycznym okiem Skarbiec.Biz . . .

Jak wynika z analizy zasad polityki inwestycyjnej Skarbiec Private Equity, fundusz ten nie prowadzi własnych przedsięwzięć private equity, ale inwestuje w fundusze typu private equity oraz spółki zarządzające inwestycjami private equity. Jest to polityka wygodna dla zarządzających, ale mało korzystna dla inwestorów. Przede wszystkim warto pamiętać, iż jej ubocznym skutkiem jest wystąpienie „efektu podwójnych opłat”: subfundusz Skarbiec będzie pobierał opłatę za zarządzanie w wysokości 2,50 proc. rocznie (dodatkowo, maksymalna prowizja przy zakupie to 5,5-5,0 proc.), a następnie zainwestuje środki klientów w inne fundusze, które będą pobierać kolejne opłaty za zarządzanie (a być może również opłaty „na wejście” i „na wyjście”). Klient płaci więc podwójne za jedną usługę – inwestowanie jego środków w przedsięwzięcia private equity.

Po drugie, niepokoi ryzyko koncentracji subfunduszu na inwestycjach w spółki publiczne prowadzące działalność związaną z przedsięwzięciami typu „private equity”. Taki model inwestycji niweczy podstawową korzyść  jaką można czerpać z inwestycji private equity – w postaci braku korelacji z sytuacją na rynkach giełdowych. Jak pisaliśmy powyżej, akcje spółek zajmujących się private equity podlegają bowiem takim samym regułom cyklów koniunkturalnych jak papiery wartościowe jakichkolwiek innych emitentów  (przykładowo, cena akcji notowanego na polskiej giełdzie specjalisty od inwestycji private equity, MCI Management S.A., spadła w ciągu ostatniego roku z 36 zł na 8,5 zł).

2. SECUS Pierwszy Fundusz Inwestycyjny Zamknięty Spółek Niepublicznych

Polityka inwestycyjna

Polityka inwestycyjna funduszu zakłada inwestowanie aktywów w spółkach niepublicznych, które w okresie funkcjonowania funduszu zostaną wprowadzone do obrotu regulowanego i ich sprzedaż w obrocie regulowanym. Osiągnięcie celu inwestycyjnego będzie możliwe dzięki sprzedaży posiadanych przez fundusz akcji tych spółek w obrocie regulowanym po określonej przez rynek cenie.

Wedle założeń zarządzających funduszem, wzrost wartości zainwestowanych w ten sposób aktywów ma być osiągnięty w wyniku:

a) wykorzystania różnicy istniejącej pomiędzy wyceną akcji spółek niepublicznych i akcji znajdujących się w obrocie regulowanym;

b) przeprowadzanych przez fundusz działań mających na celu zwiększenie wartości tych spółek;

c) przeprowadzanie przez fundusz działań przygotowujących spółki do wprowadzenia ich akcji do obrotu regulowanego (w szczególności przeprowadzanie zmiany formy prawnej ze spółki z ograniczona odpowiedzialnością w spółkę akcyjną w przypadku objęcia przez Fundusz udziałów).

Krytycznym okiem Skarbiec.Biz . . .

Z dużym uznaniem należy odnotować fakt, iż w przypadku Secus FIZ zarządzający nie mogą nabywać akcji lub innych instrumentów finansowych, które są już dopuszczone do obrotu na rynku regulowanym. Jest to zablokowanie ewentualnej próby „pójścia na skróty” i uproszczenie procesu wyboru spółek do portfela docelowego.

Niewątpliwie polityka inwestycyjna Secus FIZ I przedstawia się więc znacznie bardziej ambitnie niż w przypadku Skarbiec Private Equity. Jednakże dotychczasowy sposób jej realizacji budzi pewne wątpliwości.  Po pierwsze, warto podkreślić niespieszne tempo budowania portfela inwestycyjnego.  Otwarcie subskrypcji certyfikatów serii A nastąpiło jeszcze w listopadzie 2006 r. – tymczasem pierwsze realne inwestycje nastąpiły w październiku 2007 r. (pomimo, że fundusz pobiera co roku wysoką, czteroprocentową, opłatę za zarządzanie).

Dalsze wątpliwości budzi zawartość portfela inwestycyjnego, w skład którego wchodzi 0,01% akcji PZU, 5% akcji Agito, 8,9% akcji WiedzaNet S.A. oraz 32 % akcji Inwest S.A. Wyjąwszy ostatnią inwestycję są to więc niewielkie pakiety akcji, co tworzy niepokojące wrażenie pewnej przypadkowości działań zarządzających (przynajmniej z punktu widzenia interesów klientów). Jaki bowiem realny wpływ na daną spółkę może mieć fundusz posiadający kilka procent-kilkanaście promili jej kapitału zakładowego? Na ile zabezpieczone są interesy inwestorów, którzy finansują taką inwestycję?  W jaki sposób taki fundusz private equity chce wywierać wpływ na działalność spółek portfelowych, przyczyniając się do ich rozwoju i wzrostu wartości ich przedsiębiorstw? Tego rodzaju lokowanie środków inwestorów wydaje się co najmniej wątpliwie w świetle ogólnych zasad prowadzenia inwestycji przez fundusze aktywów niepublicznych.

Inwestycje te są zastanawiające także pod jeszcze jednym względem. Akcje WiedzaNet SA nabyte zostały od Secus sp. z o.o. Jak przyznawał fundusz „pomiędzy Zarządzającym Funduszem oraz Sprzedającym istnieją powiązania personalne. Przedstawiciele Zarządzającego pełnią określone funkcje w organach statutowych Sprzedającego.” Niestety nie wskazano po jakiej cenie akcje te uprzednio nabył Secus sp. z o.o. Natomiast akcje Agito.pl S.A. fundusz nabył od Amada Investment LLC – podmiot ten wspólnie z Secus Investment Sp. z o.o. występuje jako akcjonariusz w  Pronox Technology S.A. oraz Agito.pl (i tutaj oprócz Secus FIZ akcjonariuszem jest także Secus Investment sp. z o.o.). W sumie więc przez ostatnie półtora roku Secus FIZ tylko w ograniczonym stopniu wyszedł poza projekty w które grupa Secus już jest zaangażowana.

3. Investor Leveraged Buy Out Fundusz Inwestycyjny Zamknięty Aktywów Niepublicznych

Polityka inwestycyjna

Fundusz Investor LBO lokuje co najmniej 80% wartości swoich Aktywów w aktywa inne niż:

1) papiery wartościowe będące przedmiotem publicznej oferty lub papiery wartościowe dopuszczone do obrotu na rynku regulowanym (chyba że papiery wartościowe stały się przedmiotem publicznej oferty lub zostały dopuszczone do obrotu na rynku regulowanym po ich nabyciu przez Fundusz),

2) instrumenty rynku pieniężnego (chyba że zostały wyemitowane przez spółki niepubliczne, których akcje lub udziały wchodzą w skład portfela inwestycyjnego Funduszu).

Krytycznym okiem Skarbiec.Biz . . .

Investor LBO, podobnie jak Secus FIZ stanowi fundusz aktywów niepublicznych z prawdziwego zdarzenia. W jego wypadku głównym mankamentem jest  ograniczona wartość środków znajdujących się w zarządzaniu funduszu (ok. 33 mln zł). W nieuchronny sposób indukuje to koncentrację zarządzających na bardzo nielicznych projektach inwestycyjnych, co zwiększa ryzyko, że nietrafione inwestycje znacząco odbiją się na globalnym wyniku funduszu. Trudno jest na dzień dzisiejszy oszacować rozmiary tego ryzyka, albowiem dotychczas fundusz nie zakończył jeszcze żadnej inwestycji, w związku z czym wycena jego  certyfikatów podlega tylko symbolicznym wahaniom (+ 0.15 proc. od września 2007 r.).

Autorzy:

Kinga Hanna Stachowiak

mec. Robert Nogacki
Inwestycje w czasach kryzysu

Obecny trudny i gwałtowny okres dostosowywania się cen aktywów do ich realnej wyceny sprawił, że mit łatwego zarabiania przez każdego na inwestycjach w akcje, surowce lub nieruchomości prysł jak bańka mydlana. Dla wielu zakończenie tego mitu przyniosło również bolesne straty i konieczność zrewidowania swoich finansowych planów na przyszłość.

Teraz uwaga wielu spośród tych, którym udało się ocalić jakąś gotówkę z finansowej zawieruchy kieruje się ku bezpieczniejszym inwestycjom. Zarówno posiadacze relatywnie dużych sum, jak i małych, przypominają sobie o lokatach bankowych i obligacjach. Właśnie obligacjom jako jednej z podstawowych form w miarę bezpiecznego ulokowania kapitału chcielibyśmy poświęcić ten artykuł. W porównaniu z innymi formami inwestycji, obligacje skarbowe emitowane przez wiarygodne państwa, trudno traktować jako instrumenty związane z bardzo wysoką rentownością.

W potocznym rozumieniu są to też instrumenty obarczone relatywnie niskim ryzykiem utraty zainwestowanego kapitału. Poglądy te, przy zachowaniu pewnej dawki zdrowego rozsądku, pozostają do pewnego stopnia prawdziwe, lecz także inwestowanie w obligacje wymaga zrozumienia pewnych mechanizmów rynkowych i dostosowania do nich podejmowanych działań. Sama bowiem nazwa obligacje nie daje gwarancji, że lokujemy bezpiecznie i rentownie. Obecny kryzys finansowy w dużej mierze związany jest z obligacjami korporacyjnymi opartymi na aktywach. A obecnie ich posiadacze, do niedawna jeszcze pewni wartości posiadanego majątku, są szczęśliwi, gdy uda im się odzyskać choć cząstkę z zainwestowanych kapitałów.

W nieco lepszej stacji są posiadacze obligacji krajów takich jak Islandia, których wartość inwestycji mierzona w twardej walucie spadła w nieco tylko mniejszym zakresie. Na co więc zwracać uwagę rozważając zakup obligacji. Spójrzmy najpierw jak można zarabiać na obligacjach. Instrumenty te dają teoretycznie szansę na zarobek na dwa sposoby. Pierwszy podstawowy to odsetki płacone przez emitenta. Drugi to możliwości zarobku przy sprzedaży obligacji przed wykupem, pod warunkiem, że jej cena wzrośnie w związku ze spadkiem rynkowych stóp procentowych. O ile w obecnej sytuacji odsetki możemy uznać za podstawowe i w miarę pewne źródło przychodu, to mechanizm wiążący ceny obligacji z rynkowymi stopami procentowymi w najbliższych latach raczej nie będzie działał na naszą korzyść i obligacji o dużej wrażliwości na ruchy stop procentowych powinniśmy raczej unikać. Ale o tym szerzej w dalszej części.

Podzielmy tok naszych rozważań rozpatrując osobno inwestycje w obligacje na rynku międzynarodowym oraz inwestycje w krajowe obligacje skarbowe. Inwestowanie na międzynarodowym rynku obligacji jest formą inwestowania dostępną już dla średnio zamożnych inwestorów. Oprócz inwestycji bezpośrednich, można oczywiście zakupić także jednostki funduszy inwestycyjnych inwestujących w takie obligacje, lecz tu trzeba zacząć od uważnej lektury tabeli opłat, by nie okazało się, że prowizja za zarządzanie skonsumuje wszystkie nasze zyski. Z takimi sytuacjami mieliśmy już w przeszłości do czynienia i w razie podejrzenia, że sytuacja może się powtórzyć podarujmy sobie korzystanie z pośredników.

W obecnej sytuacji rynkowej powinniśmy z góry przyjąć, że inwestycje w obligacje są formą działania raczej nakierowana na przechowanie wartości kapitału, aniżeli na jego intensywne pomnażanie. Nie oznacza to bynajmniej, że inwestycje w obligacje, zwłaszcza te o długim terminie zapadalności, pozbawione są ryzyka związanego ze zmianami cenowymi. Wielu mniej doświadczonych inwestorów na własnej skórze, także w warunkach polskich, przekonało się, że nabywanie długoterminowych obligacji w fazie niskich stóp procentowych może być źródłem bardzo poważnych, bo sięgających nawet kilkudziesięciu procent strat. Stają się one realnymi stratami w sytuacji, gdy zachodzi potrzeba wcześniejszego ich spieniężenia. A przecież rzadko kto kupując nawet dziesięcioletnią obligację (nie wspominając o obligacjach o dwudziesto lub trzydziestoletnich terminach zapadalności) może być pewien, że inwestycję tę będzie przetrzymywał aż do wykupu przez emitenta.

Dlatego też, gdy mówimy o inwestycjach w obligacje zagraniczne, musimy odpowiedzieć sobie najpierw na podstawowe pytanie: czego oczekujemy od naszej inwestycji. Jeśli odpowiedź znacząco odbiega od stwierdzenia, że oczekujemy przechowania przez trudne czasy naszych walutowych oszczędności, powinniśmy może zastanowić się nad innymi typami inwestycji. Jeśli nasz cel inwestycyjny jest zbliżony do opisanego powyżej, pozostaje nam do podjęcia cały szereg istotnych decyzji, które w przyszłości determinować będą rezultaty naszych działań i ich uzależnienie od tego, co dziać się będzie na rynku.

W przypadku inwestycji w obligacje zagranicznych rządów podstawowym elementem selekcji jest kraj emitent obligacji, jego perspektywy gospodarcze i waluta, w której została wyemitowana obligacja. Jeśli bowiem kupimy choćby najatrakcyjniej skonstruowane obligacje kraju, gdzie lokalny rząd nie panuje całkowicie nad inflacją i deficytem ani nie ma zamiaru zwracać komukolwiek pożyczonych pieniędzy, to nie liczmy, że uda nam się przechować jakąkolwiek wartość kapitału w takich instrumentach. To z góry eliminuje część państw afrykańskich i azjatyckich o ograniczonej renomie.

Z grona bardziej renomowanych krajów także powinniśmy z ograniczonym zaufaniem podejść do tych, których waluta nie cieszy się renomą na rynkach finansowych. Ostatni przykład Islandii, której waluta zdewaluowała się ostatnio bardzo znacznie, skłania do rozważania wyłącznie inwestycji nominowanych w euro i dolarze. I to tylko w odniesieniu do takich krajów, gdzie ufamy na podstawie sytuacji makroekonomicznej, iż będą w stanie obsługiwać swoje zadłużenie. W odniesieniu do tych wiarygodnych pamiętajmy, że ceny obligacji krajów o słabszej gospodarce i trudniejszej sytuacji budżetowej będą z definicji zachowywać się gorzej, bo wyższa będzie wymagana premia za ryzyko. A przecież ceny to jeden z głównych czynników opłacalności naszej inwestycji.

Przechodząc z kolei do zagadnienia wyboru okresu, jaki pozostał do wykupu obligacji, to w przypadku instrumentów charakteryzujących się stałą wysokością wypłacanych odsetek, im dłuższy instrument, tym większa jest jego wrażliwość na stopy procentowe. Gdy rynkowe stopy procentowe spadają, nasze obligacje zyskują na wycenie rynkowej. I przeciwnie, gdy stopy rosną to cena, po jakiej możemy w razie potrzeby upłynnić posiadane przez nas obligacje, spada. Ruchy te potrafią być bardzo duże i w przypadku instrumentów o dłuższym terminie do wykupu jedno czy dwuprocentowy wzrost rynkowych stóp procentowych może przełożyć się na kilkudziesięcioprocentowy spadek wartości bieżącej naszej inwestycji.

W krajach spełniających opisane wcześniej kryteria, rentowność obligacji jest obecnie w ujęciu historycznym na dość niskim lub bardzo niskim poziomie. Podobnie jak oficjalne stopy procentowe banków centralnych. Dlatego, choćby z czysto arytmetycznego i logicznego punktu widzenia, brak jest znaczącego miejsca na uzyskanie znaczącego zarobku z tytułu ewentualnego dalszego obniżania rynkowych stóp procentowych. Jeśli racjonalnie przyjmiemy, że podstawowe mechanizmy funkcjonowania cykli stóp procentowych nie zostaną zaburzone przez obecne uwarunkowania gospodarcze następnego zacieśniania polityki pieniężnej, czyli podwyżek oficjalnych stóp procentowych, możemy spodziewać się dopiero za kilka lat, gdy ponownie rozpędzająca się gospodarka spowoduje wzrost zagrożenia inflacją.

Ale myliłby się ten, kto zakładałby z góry, że oprocentowanie obligacji będzie wszędzie, w związku z osłabieniem gospodarczym, spadać w następnych latach. Czasy łatwego dostępu do pieniądza, a w dodatku bardzo taniego pieniądza na dłuższy czas pozostaną bajką opowiadaną młodym bankierom jak opowieść o dawnych dobrych czasach. Zmniejszenie możliwości korzystania z dźwigni finansowej powodowało, że pieniądza na rynku jest znacznie mniej, a jego posiadacze znacznie bardziej wybredni w doborze tych, którym zechcą go pożyczać.

Olbrzymie programy pomocowe rządów dla sektora finansowego wiązać się będą z gwałtownym przyrostem długu publicznego. Już teraz zawieszono czasowo obowiązywanie limitów w tym zakresie nakreślonych przez pakt stabilizacyjny. Euro nie jest jednak przez to w relatywnie gorszej sytuacji niż dolar, gdyż i USA zadłuża się na potęgę. A zadłużające się rządy o największej wiarygodności finansowej, czyli USA i Niemcy stanowią silną konkurencję dla pozostałych w warunkach, gdy pieniądza na rynku nie ma w nadmiarze. Ci pozostali to rządy krajów w strefie euro, do których inwestorzy mają bardziej ograniczone zaufanie, kraje spoza strefy euro, należące do Unii Europejskiej a także gospodarki pozostałych krajów. No może z nielicznymi wyjątkami krajów o olbrzymich rezerwach i ograniczonym zapotrzebowaniu na pozyskiwanie kapitału.

Ale szanse, że zarządzający chińskimi rezerwami walutowymi zaczną poszukiwać wyższej stopy zwrotu kosztem ponoszenia wyższego ryzyka nie są obecnie zbyt duże. Poza rządami w kolejce po kapitał stoją jeszcze instytucje finansowe i korporacje emitujące papiery komercyjne. Najbardziej prawdopodobnym pozostaje więc, że wszyscy poza Niemcami i USA będą musieli płacić coraz więcej w relacji do ceny pieniądza dla tych krajów z uwagi na rosnące premie za ryzyko i konkurencję o ograniczone zasoby finansowe. Nie jest wykluczone także, że nawet papiery tych dwóch krajów, niezależnie od poziomu stóp oficjalnych potanieją, gdy ich rosnące potrzeby pożyczkowe będą coraz trudniejsze do zaspokojenia.

Jest więc szereg poważnych czynników makroekonomicznych i rynkowych, które będą działać w stronę przeciwną niż obniżanie oficjalnych stóp procentowych, czyli w kierunku podnoszenia wymaganej przez nabywców obligacji rentowności. Dlatego ryzyko związane z zakupem takich długoterminowych instrumentów przez osoby niezajmujące się na co dzień profesjonalnie handlem obligacjami jest w mojej ocenie bardzo duże. Nawet w przypadku, jeśli te rentowności powędrowałyby tylko trochę w kierunku historycznie bardziej typowych poziomów, to w skali kilkuletniej inwestycji mogłoby łatwo okazać się, że otrzymamy sprzedając obligacje znacznie mniej waluty, niż wydaliśmy na ich nabycie. O wyniku takiej inwestycji w przypadku, w którym cena pieniądza urosłaby znacznie poniżej poziomów historycznych lepiej nawet nie wspominać.

Co do obligacji krajowych to, częściowo z podobnych względów jak opisane powyżej, inwestowanie w długoterminowe obligacje o stałym oprocentowaniu obarczone jest stosunkowo dużym ryzykiem. Mamy jednak w przeciwieństwie do wielu innych krajów nieco więcej czynników wpływających pozytywnie na perspektywy całkowitego zarobku na takiej operacji w horyzoncie kilkuletnim. Obecnie rentowności znajdują się już na relatywnie wysokim poziomie, więc historycznie istnieje znacznie więcej miejsca na ich spadek. Przy słabnącej presji inflacyjnej i ogólnej w recesji tendencji do rozluźniania polityki pieniężnej, jest możliwość całkiem przyzwoitego zarobienia dodatkowo na wzroście ceny rynkowej. W kierunku przeciwstawnym może zadziałać czynnik popytu na krajowy dług. Potrzeby pożyczkowe trudno będzie zredukować, a skala wpływu międzynarodowej konkurencji w tym zakresie może przeważyć nad wpływem decyzji RPP.

Nawet w przypadku dość stabilnej gospodarki jak nasza ryzyko jest więc duże i długie obligacje polecałbym tylko tym, którzy zdecydowani są przetrzymywać je do wykupu, o ile zajdzie taka konieczność i zadowoleni będą w takim przypadku z wysokości (nader przyzwoitej tak na marginesie) otrzymywanych odsetek.  Spadająca oczekiwana inflacja powinna skłonić nas, by z ostrożnością podchodzić do obligacji, których oprocentowanie uzależnione jest od tego czynnika. Zwykle nie są to najlepsze instrumenty na tę fazę cyklu gospodarczego, której nadejścia oczekujemy i tym razem zapewne będzie podobnie. Jedynie symptomy pojawiającej się stagflacji mogłyby zwiększyć ich atrakcyjność, lecz na razie takiego scenariusza rozwoju wydarzeń nie powinno uznawać się za najbardziej prawdopodobny.

Szukającym bezpieczeństwa, płynności i ograniczonego poziomu ryzyka zdecydowanie polecam zainteresowanie dwuletnimi obligacjami detalicznymi. Dobre oprocentowanie, możliwość szybkiego uwolnienia gotówki przy znanych niewielkich kosztach takiej operacji i gwarancja Skarbu Państwa czynią z tych instrumentów moim zdaniem najlepszy wybór dla osoby oszczędzającej w złotówkach. Podsumowując zagadnienia omówione powyżej, w odniesieniu do inwestycji w obligacje obecnie najbardziej uzasadnionym działaniem wydaje się w odniesieniu do obligacji zagranicznych nabywanie krótko lub średnioterminowych obligacji niemieckich i amerykańskich. W odniesieniu do obligacji krajowych wiele przemawia na korzyść dwuletnich obligacji detalicznych. A dla poszukujących ciekawych okazji poddaję pod rozwagę możliwość nabycia interesująco oprocentowanych polskich obligacji denominowanych w walutach obcych.

Autorzy:

Kinga Hanna Stachowiak

mec. Robert Nogacki