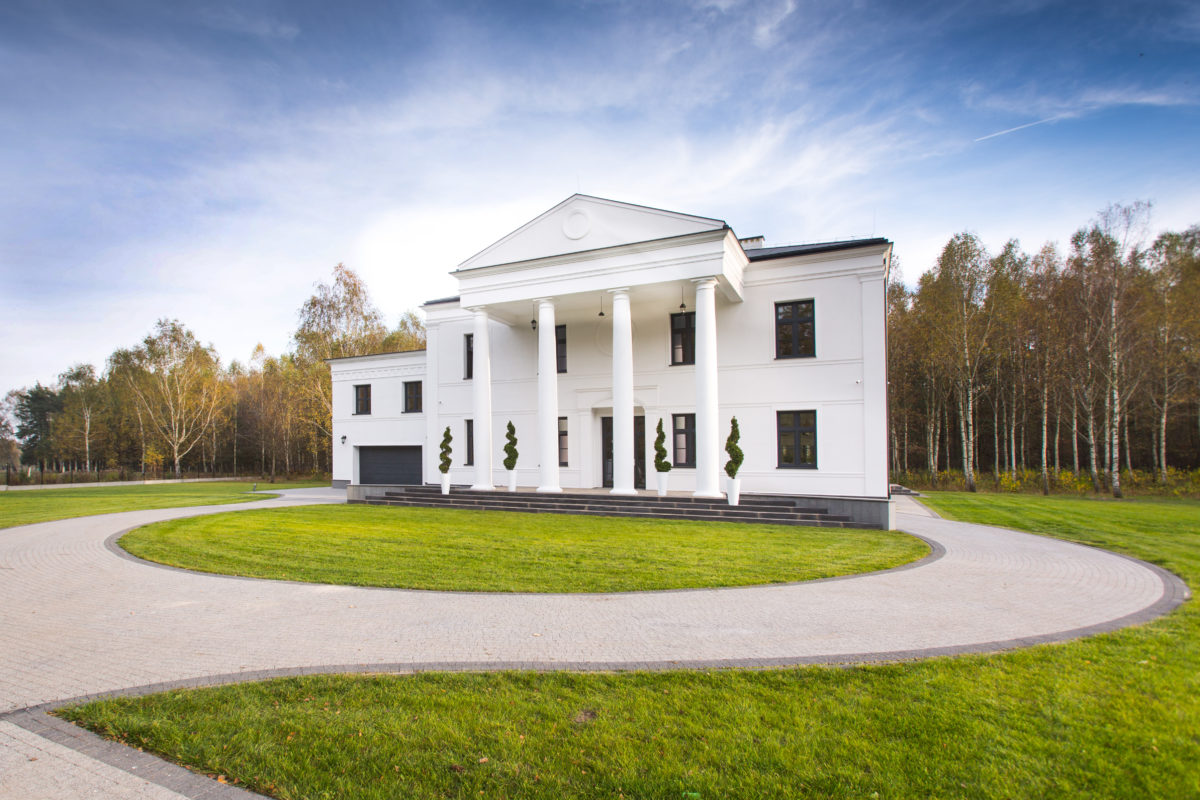
Dane z rynków rozwiniętych pokazują, że w dłuższej perspektywie nieruchomości raczej drożeją, niż tanieją, a wzrost ich wartości przewyższa inflację. Spodziewana w najbliższych miesiącach korekta cen lokali mieszkalnych oraz polityka banków mogą być świetną okazją do w miarę bezpiecznej i zyskownej inwestycji.
Wywołany koronawirusem lockdown uderzył praktycznie we wszystkie dziedziny gospodarki i życia społecznego. Sektor nieruchomości również odczuł skutki wprowadzonych w marcu i kwietniu restrykcji, które w pewnych obszarach jeszcze się utrzymują.
Ceny mieszkań wyhamowały
O ile prace na budowach toczyły się w miarę normalnie, tak znacząco spadła liczba zawieranych wiosną transakcji kupna-sprzedaży mieszkań. Szacuje się, że obroty na rynku mogły spaść nawet o 50-60%. Wiele osób wycofało się z zawartych z deweloperami umów rezerwacyjnych. Inni wstrzymali się ze złożeniem wniosku o kredyt hipoteczny lub otrzymali z banku decyzję odmowną.
Mniejszy ruch w interesie tylko w części wynikał z fizycznych ograniczeń dotyczących przemieszczania się czy funkcjonowania urzędów. Na zmianę postaw kupujących i sprzedających mieszkania wpłynęła też panująca wówczas atmosfera strachu i niepewności.
W efekcie wzrost cen nieruchomości mieszkalnych, które w ostatnich kwartałach drożały w tempie dwucyfrowym, wyhamował. Nastała stabilizacja. Wszyscy uczestnicy rynku czekają na dalszy rozwój wydarzeń.
Póki co deweloperzy bronią się przed obniżkami, oferując różnego rodzaju promocje (darmowe miejsca postojowe, komórki lokatorskie, gwarancje ceny) oraz ograniczając podaż (duży spadek pozwoleń na budowę i rozpoczynanych nowych inwestycji). Pierwsze oznaki korekty widać na rynku wtórnym. Jednak na razie dotyczą one tylko cen ofertowych. Brakuje jeszcze twardych danych, które potwierdziłyby tę tezę.
Przyszłość sektora nieruchomości
Nie wiadomo, w którą stronę pójdzie rynek. Karty wciąż rozdaje koronawirus. Ewentualna druga fala zachorowań na jesieni może stłumić odradzającą się aktywność gospodarczą i ponownie odwrócić trend w nastrojach konsumenckich.
Pewną wskazówką odnośnie do kształtowania się cen mieszkań może być poprzednie duże tąpnięcie w światowej gospodarce. Według danych NBP w latach 2008-2012 lokale staniały średnio o prawie 1/5. Ale później stawki systematycznie rosły, ustanawiając w ostatnich miesiącach nowe rekordy nominalne (z tym że w ujęciu realnym, tj. po uwzględnieniu inflacji i wzrostu płac, były one niższe niż w szczycie hossy z końca I dekady obecnego wieku).
Zdaniem analityków PKO BP, który jest największym kredytodawcą hipotecznym w Polsce, nieruchomości stanieją o 15%. Niższe ceny nie utrzymają się jednak długo, gdyż już w połowie przyszłego roku znów mają zacząć rosnąć.
Banki zniechęcają do trzymania w nich pieniędzy
Najbliższe miesiące mogą więc przynieść wiele okazji inwestycyjnych zwłaszcza tym, którzy dysponują sporym kapitałem i są zainteresowani ulokowaniem go w miarę bezpiecznie. Nieruchomości, przede wszystkim te luksusowe, to klasa aktywów, która w perspektywie co najmniej kilkuletniej może wypracować atrakcyjną stopę zwrotu. W najgorszym razie chroni majątek przed spadkiem siły nabywczej. Warto się nimi zainteresować nie tylko z powodu spodziewanej korekty cen.
Chodzi o to, że wskutek podwyższonej inflacji, ogromnej stymulacji fiskalnej (programy pomocowe rządów na całym świecie) i ultra niskich stóp procentowych, które mają się utrzymać przez dłuższy czas, majątek przechowywany w szeroko pojętej gotówce będzie tracił na wartości. Innymi słowy, za tę samą kwotę będziemy mogli kupić mniej niż dziś.
Przed utratą siły nabywczej nie uchronią naszych pieniędzy depozyty bankowe. Wedle ostatnich danych NBP statystyczna lokata przynosi 0,58% brutto zysku. Przy czym słowo zysk trzeba wziąć w cudzysłów. Od nominalnej stopy procentowej trzeba bowiem jeszcze odjąć podatek Belki.
W praktyce oznacza to, że od każdych 100 tys. zł bank po roku wypłaci nam 470 zł odsetek. Problem w tym, że ten sam wkład pieniężny po roku będzie wart tyle, ile dziś 96-97 tys. zł (prognozy inflacji mieszczą się w przedziale 2,5-4%).
Im większym kapitałem dysponujemy, tym większą stratę zanotujemy, trzymając środki w banku. Oczywiście przechowywanie ich w domowym sejfie jest jeszcze gorszym pomysłem, ponieważ wtedy nie otrzymamy nawet odsetek. W dodatku narazimy się na ryzyko kradzieży. Poza tym pieniądze będą bezczynnie leżeć, zamiast pracować i przynosić dochód.
Przeciw trzymaniu wszystkich środków na lokatach przemawia też polityka banków. Zaczęły one bardziej wymownie zniechęcać klientów do deponowania w nich dużych kwot. W ostatnim czasie niektóre instytucje wprowadziły opłatę za trzymanie dużych depozytów.
Początkowo ta swoista „kara” dotyczyła tylko firm. Jednak Citi Handlowy objął nią również zamożnych klientów indywidualnych. Taka danina nie jest tylko polską specyfiką. Już wcześniej ustanowiły ją organizacje na Zachodzie np. Deutsche Bank.
Nieruchomości jako dochodowa inwestycja długoterminowa
Co w takiej sytuacji zrobić? W co i jak ulokować wolne środki? Jedną z naczelnych zasad inwestowania jest dywersyfikacja, czyli rozdzielenie majątku na wiele klas aktywów. W slangu mówi się, żeby nie wkładać wszystkich jaj do jednego koszyka.
W ten sposób nie tylko minimalizujemy ryzyko straty w skali całego portfela, ale też zwiększamy potencjał zysków. Nawet jeśli stracimy na jednej inwestycji, to pozostałe wypracują zyski i w ostatecznym rozrachunku będziemy na plusie.
Jednym z wielu takich przysłowiowych koszyków mogą być nieruchomości, które w dłuższym okresie skutecznie opierają się inflacji. Dowodzą tego dane z rynków rozwiniętych.
Statystyki Case Shiller, Nationwide oraz Australian Bureau of Statistics pokazują, że w ujęciu długoterminowym mieszkania i domy w USA, Wielkiej Brytanii i Australii zyskiwały na wartości od kilku do kilkunastu procent rocznie. Najczęściej było to 1-2% powyżej wskaźnika CPI.
To potwierdza tezę o nieruchomościach jako bezpiecznej przystani dla kapitału. Oczywiście, zdarzają się przejściowe spadki cen, ale po pierwsze są one mniejsze niż wcześniejsze i późniejsze wzrosty, a po drugie okresy bessy w nieruchomościach trwają krócej niż czas hossy. Ponadto w wymienionych krajach nigdy nie zdarzyło się, aby fala przecen sprowadziła nominalne wyceny lokali mieszkalnych poniżej stanu sprzed początku prosperity.
Zmiany cen nieruchomości w USA, Wielkiej Brytanii i Australii (ujęcie nominalne)
| Kraj | Okres | Trend | Łączna dynamika | Średnioroczna zmiana cen | ||
| USA | 1915-1925 | wzrostowy | 52% | 4,3% | ||
| 1925-1933 | spadkowy | -30% | -3,3% | |||
| 1933-2006 | wzrostowy | 4103% | 5,3% | |||
| 2006-2012 | spadkowy | -27% | -4,1% | |||
| od 2012 | wzrostowy | 58% | 6,8% | |||
| Wielka Brytania | 1954-1989 | wzrostowy | 3287% | 10,6% | ||
| 1989-1993 | spadkowy | -20% | -4,7% | |||
| 1993-2007 | wzrostowy | 267% | 9,7% | |||
| 2007-2009 | spadkowy | -19% | -6% | |||
| 2009-2010 | wzrostowy | 13% | 6,3% | |||
| 2010-2011 | spadkowy | -4% | -2% | |||
| od 2011 | wzrostowy | 34% | 3,7% | |||
| Australia | 1986-2008 | wzrostowy | 428% | 7,9% | ||
| 2008-2009 | spadkowy | -5% | -2,5% | |||
| 2009-2010 | wzrostowy | 21% | 10% | |||
| 2010-2012 | spadkowy | -5% | -1,6% | |||
| 2012-2017 | wzrostowy | 52% | 8,7% | |||
| 2017-2019 | spadkowy | -9% | -2,9% |
Źródło: HRE Investments za Case Shiller, Nationwide i Australian Bureau of Statistics. Pominięto korekty trwające krócej niż rok oraz nieprzekraczające 2%.
Oznacza to, że znana z giełdy papierów wartościowych strategia typu „kup i trzymaj” w przypadku nieruchomości sprawdza się bardzo dobrze. Co prawda średni potencjał wzrostu cen domów, mieszkań czy rezydencji jest mniejszy niż akcji spółek (2-3% powyżej inflacji), ale dotyczy to również spadków. Te na parkiecie są o wiele większe i bardziej gwałtowne niż na rynku lokali mieszkalnych.
Statystyki cen nieruchomości dla Polski nie sięgają zbyt daleko w przeszłość. NBP gromadzi je od 2006 r. Od tamtego momentu doświadczyliśmy jednego długookresowego trendu spadkowego, który w zależności od regionu trwał od 2007/08 r. do 2012 r. Wówczas ceny mieszkań w miastach wojewódzkich obniżyły się o 17,8%.
Z tym że wcześniej w zaledwie rok urosły o niemal 2/3. Prawdopodobnie wzrost ten był bardziej okazały, ponieważ nieruchomości nad Wisłą zaczęły wyraźnie drożeć z chwilą akcesji Polski do UE. Dane GUS z lat 2004-2008 dla całego kraju wskazują na prawie 200-procentowy wzrost. Natomiast od 2013 r. do początku tegorocznej wiosny (najnowsze dane NBP dla największych miast) było to prawie 40% w przypadku rynku pierwotnego i ok. 45% dla rynku wtórnego.
Rynek nieruchomości luksusowych w Polsce
Nieruchomość kupiona w celach inwestycyjnych nie musi stać nieużywana i czekać na wzrost wartości. Można ją wynająć. Może też służyć inwestorowi do celów mieszkalnych i w różnych przedsięwzięciach, np. jako baza wypadowa na weekendy, miejsce eventów, a nawet – jako plan zdjęciowy.
Świetny przykład to położona na przedmieściach Warszawy rezydencja Musuły, na którą składa się dwukondygnacyjny budynek mieszkalny z poddaszem użytkowym o łącznej powierzchni 1140 m2 oraz 15-ha działka porośnięta lasem.
W Polsce oprócz uniwersalnych czynników (duży metraż, wysoki standard wykonania, ciekawa architektura, dogodna lokalizacja, piękny krajobraz, drogie wyposażenie, przestronny ogród) duża wartość obiektów tego typu bierze się z ich rzadkości. Wedle danych serwisu Domiporta.pl z 2018 r. w całej Polsce istniały tylko 102 rezydencje, przy czym wszystkie zlokalizowane były na terenie pięciu województw. Średnia cena ofertowa wynosiła 4,6 mln zł.
W zależności od przyjętych definicji KPMG szacuje wartość całego rynku nieruchomości luksusowych w Polsce na 1,4-3,8 mld zł. W poprzednim roku urósł on o 7-8%. Pamiętajmy, że ten wycinek rynku nieruchomości ze swej natury bardziej opiera się wahaniom niż segment popularny.
– Przewidujemy dalszy wzrost w kolejnych latach, a ewentualne spowolnienie może w większym stopniu wpłynąć na liczbę transakcji niż na spadek wartości kapitałowej najlepszych projektów – mówi prezes Tacit Investment Karolina Kaim.
Podobnego zdania jest szef BBI Development Michał Skotnicki. – Transakcji jest trochę mniej, zainteresowanie wzrosło. Bardziej zamożni chcą gdzieś ulokować swoje środki, bo stopy procentowe są bliskie zeru. Nieruchomości luksusowe mają to do siebie, że czynsze jednostkowe są w nich wyższe niż na rynku popularnym – przyznaje.
Luksus ma swoją cenę
Nieruchomość premium to również prestiż i wyraz statusu. Nie bez powodu David i Victoria Beckhamowie czy Giorgio Armani wyłożyli po 30 mln USD na apartamenty w Wieży Chalify – położonym w Dubaju najwyższym budynku świata.
Robert Lewandowski jest właścicielem luksusowego lokum przy ul. Złotej 44 w Warszawie, za które zapłacił ponoć 35 mln zł. W 135-metrową nieruchomość w sąsiednim Cosmopolitanie zainwestował inny znany piłkarz – Jakub Błaszczykowski. Jeśli wierzyć cenie z katalogu, oficjalnie wyłożył na to prawie 3,8 mln zł.
