„Kapitał lubi spokój”. Wywiad Kingi Stachowiak w „Woman Power Polska”

Na łamach „Woman Power Polska” Pani Kinga Stachowiak opowiedziała o trendach w branży nieruchomości, inwestycjach oraz skutecznej strategii biznesowej. Poniżej treść rozmowy, zapraszamy do lektury!

Czy dziś nadal obowiązuje zasada „lokalizacja, lokalizacja, lokalizacja”, czy w dobie pracy zdalnej i zmian demograficznych pojawiły się nowe kluczowe czynniki decydujące o opłacalności inwestycji?

Tak, lokalizacja nadal ma znaczenie, ale dziś rozumiemy ją szerzej. Nie chodzi już tylko o „dobry adres”. Liczą się też dojazd, usługi w okolicy, jakość budynku, koszty utrzymania i to, czy dana okolica będzie atrakcyjna także za kilka lat. Rynek biurowy pokazuje, że nawet przy pracy hybrydowej firmy wybierają przede wszystkim miejsca dobrze skomunikowane i lepszej jakości. Do tego dochodzą zmiany demograficzne, więc coraz ważniejsze jest pytanie: kto będzie chciał tu mieszkać za 10 lat? W Stachowiak KH Investment selekcjonujemy nieruchomości, patrząc na nie z perspektywy przyszłego użytkownika i wzrostu wartości w czasie. Przykładem jest projekt Ostoja Osowiec w dynamicznie rozwijających się okolicach Grodziska Mazowieckiego.

W które segmenty rynku nieruchomości obecnie warto inwestować? Czy nieruchomości nadal są bezpieczną lokatą kapitału w czasach inflacji i niestabilnej gospodarki, czy wymagają dziś zupełnie innej strategii niż kilka lat temu?

Najciekawiej wyglądają dziś segmenty, za którymi stoi prawdziwy popyt: mieszkania na wynajem w dużych miastach, najem instytucjonalny i prywatne akademiki. Te ostatnie rosną szczególnie szybko – w 2025 roku uruchomiono ponad 3800 miejsc w 12 prywatnych domach studenckich. Nieruchomości nadal mogą chronić kapitał, ale nie są już inwestycją „w ciemno”. NBP wskazuje, że koszt obsługi kredytu nadal jest wyższy niż koszt najmu, więc dziś bardziej niż kilka lat temu liczą się chłodne wyliczenia. W swojej strategii koncentrujemy się na projektach o najwyższym potencjale rentowności, minimalizując ryzyko poprzez dywersyfikację portfela.

Jakie są najczęstsze błędy prawne popełniane przez inwestorów kupujących nieruchomości i jak można ich uniknąć?

Najczęstszy błąd to pośpiech. Wiele problemów zaczyna się wtedy, gdy ktoś rezerwuje nieruchomość, zanim sprawdzi księgę wieczystą, plan miejscowy, warunki zabudowy albo wcześniejsze decyzje budowlane. A to można dziś zweryfikować całkiem sprawnie: w systemie EKW, w rządowej przeglądarce danych planistycznych i w wyszukiwarce GUNB. Najprostsza zasada brzmi: najpierw dokumenty, potem zadatek. Warto również powierzyć analizę profesjonalistom. W Stachowiak KH Investment rozwiązujemy problemy techniczno-prawne, dostarczając bezpieczne inwestycje w nieruchomości.

Jak powinna wyglądać dobrze zbudowana strategia inwestowania w nieruchomości?

Powinna być spokojna, a nie efektowna. Najpierw cel: szybki zysk, stały dochód z najmu albo bezpieczne ulokowanie pieniędzy. Potem wybór miasta i grupy najemców. Na końcu twarde liczby: cena zakupu, remont, podatki, możliwy pustostan i plan wyjścia z inwestycji. Dziś wygrywa nie ten, kto kupi pierwszy, ale ten, kto potrafi odpuścić słabą okazję. Wierzymy, że bezpieczeństwo kapitału jest tak samo ważne jak jego pomnażanie, dlatego każdą decyzję inwestycyjną poprzedzamy wieloetapową weryfikacją ryzyka.

Kinga Stachowiak z Diamentem Biznesu!

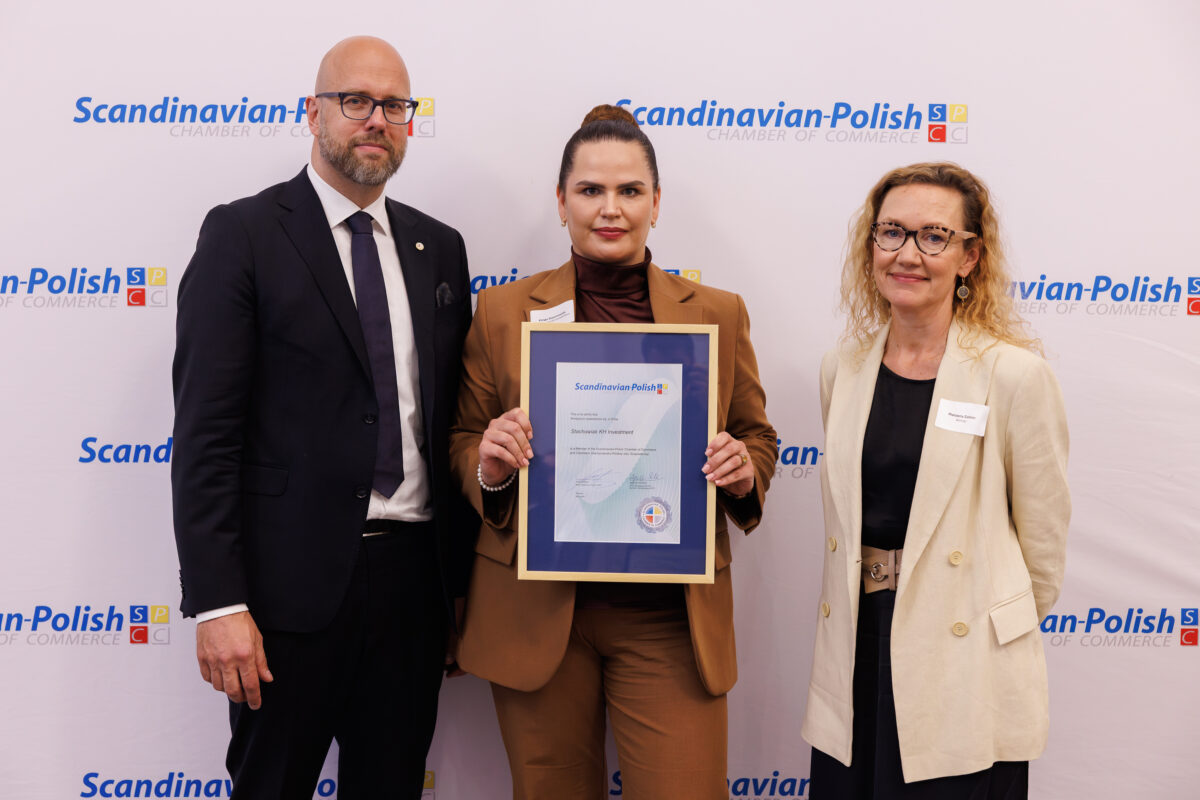
Kinga Stachowiak, komplementariusz Stachowiak KH Investment, została uhonorowana wyróżnieniem Diament Biznesu podczas Gali Woman Power Moc Kobiety 2026. To ważne wyróżnienie przyznane w czasie wydarzenia, które łączy świat biznesu, inwestycji, rozwoju osobistego, przywództwa i networkingu.

Tegoroczna edycja Forum i Gali Woman Power 2026 oraz Targów Luksusu odbyła się 12 czerwca 2026 r. w warszawskim Hotelu Hilton. Wydarzenie było przestrzenią do rozmów o tym, jak kobiety inwestują, jak zwiększać ich obecność na stanowiskach kierowniczych oraz jak wzmacniać zdrowie, kreatywność i motywację w życiu zawodowym i prywatnym. Program obejmował część forum, wieczorną galę, występy artystyczne, rozmowy motywacyjne, spotkania branżowe oraz wręczenie wyróżnień.

Dla Stachowiak KH Investment nagroda Diament Biznesu ma szczególne znaczenie. Jest potwierdzeniem kierunku, w którym rozwija się firma: odpowiedzialnego inwestowania, konsekwentnego budowania wartości, długofalowego podejścia do projektów oraz wysokich standardów w relacjach biznesowych.

Kinga Stachowiak od lat jest związana z biznesem, nieruchomościami, inwestycjami, zarządzaniem i rozwojem projektów. Jej działalność łączy doświadczenie operacyjne, znajomość rynku oraz umiejętność tworzenia i prowadzenia przedsięwzięć wymagających zarówno strategicznego myślenia, jak i dużej determinacji. Wyróżnienie przyznane podczas Gali Woman Power jest kolejnym elementem tej drogi.

Woman Power Moc Kobiety to wydarzenie, które podkreśla rolę kobiet w biznesie i pokazuje, że przedsiębiorczość nie ogranicza się wyłącznie do wyników finansowych. To także odpowiedzialność, odwaga, zdolność do podejmowania decyzji, budowania relacji i inspirowania innych. W tym kontekście Diament Biznesu jest nagrodą nie tylko za osiągnięcia, ale również za postawę i konsekwencję w działaniu.

Stachowiak KH Investment dziękuje organizatorom Woman Power Polska i Forum Biznesu Polska za wyróżnienie oraz za stworzenie wydarzenia, które promuje aktywność, wiedzę i siłę kobiet w gospodarce. Gratulujemy również wszystkim uczestnikom i laureatom tegorocznej gali.

Otrzymany Diament Biznesu traktujemy jako powód do dumy, ale także jako zobowiązanie. To motywacja do dalszego rozwoju, realizacji kolejnych projektów inwestycyjnych i wzmacniania pozycji Stachowiak KH Investment jako firmy opartej na wiedzy, wiarygodności i długoterminowym podejściu do biznesu.

Stachowiak KH Investment członkiem Skandynawsko-Polskiej Izby Gospodarczej

26 maja 2026 r. Stachowiak KH Investment oficjalnie dołączyło do grona członków Skandynawsko-Polskiej Izby Gospodarczej (SPCC). Uroczyste powitanie nowych firm członkowskich odbyło się podczas wydarzenia SPCC w Warszawie, w Radisson Collection Warsaw Hotel, przy okazji Dorocznego Walnego Zgromadzenia Izby. W programie spotkania przewidziano część formalną, powitanie nowych członków, a następnie koktajl i networking dla przedstawicieli firm zrzeszonych w organizacji.

Dołączenie do SPCC to dla Stachowiak KH Investment ważny krok w rozwoju relacji biznesowych, szczególnie w obszarze współpracy z firmami i instytucjami powiązanymi z rynkami skandynawskimi. Izba od lat pełni funkcję jednej z najważniejszych platform łączących polski i północnoeuropejski biznes. SPCC to organizacja non-profit stworzona przez przedsiębiorców dla przedsiębiorców, której celem jest promocja, wsparcie i rozwój relacji handlowych między Polską a krajami regionu Morza Bałtyckiego. Organizacja działa od 2004 roku.

Członkostwo w SPCC oznacza dostęp do środowiska firm, które stawiają na długofalowe relacje, wymianę doświadczeń i praktyczną współpracę. Izba zrzesza ponad 420 firm, a jej członkowie mogą korzystać m.in. z sieci kontaktów biznesowych, wydarzeń branżowych, konferencji, spotkań tematycznych, webinarów oraz inicjatyw realizowanych we współpracy z partnerami instytucjonalnymi i ambasadami skandynawskimi. SPCC organizuje ponad 70 wydarzeń rocznie w całej Polsce.

Dla Stachowiak KH Investment obecność w takim gronie to nie tylko prestiż, ale także możliwość aktywnego uczestniczenia w rozmowach o kierunkach rozwoju polsko-skandynawskiej współpracy gospodarczej. W praktyce oznacza to dostęp do wiedzy, kontaktów i doświadczeń firm, które od lat działają na styku rynków polskiego, szwedzkiego, duńskiego, norweskiego i fińskiego.

Rangę tej społeczności dobrze pokazuje lista partnerów strategicznych i patronów SPCC. Wśród partnerów strategicznych Izby znajdują się m.in. Essity, IKEA, Medicover i Nordea. W gronie patronów SPCC są natomiast takie firmy jak 7N, Danske Bank, DSV, Ericsson, Mowi, PKO Bank Polski, Radisson Collection, Santander, SEB czy Vastint.

Dołączenie Stachowiak KH Investment do SPCC wpisuje się w szerszy kierunek rozwoju firmy, oparty na profesjonalizacji, poszerzaniu sieci kontaktów oraz budowaniu relacji z partnerami reprezentującymi wysokie standardy biznesowe. Skandynawski model współpracy, kojarzony z transparentnością, odpowiedzialnością, stabilnością i długoterminowym podejściem do projektów, dobrze odpowiada na wyzwania współczesnego rynku.

Udział w SPCC otwiera przed Stachowiak KH Investment nowe możliwości – od wymiany doświadczeń z firmami członkowskimi, przez udział w wydarzeniach eksperckich, po budowanie rozpoznawalności w międzynarodowym środowisku biznesowym. To także okazja do aktywnego uczestnictwa w dialogu między polskimi i nordyckimi przedsiębiorcami, inwestorami oraz instytucjami.

26 maja 2026 r. był więc dla Stachowiak KH Investment nie tylko datą formalnego dołączenia do kolejnej organizacji biznesowej, ale także symbolicznym momentem wejścia do społeczności, która od ponad dwóch dekad współtworzy most pomiędzy Polską a Skandynawią.

Kredyt mieszkaniowy bez wkładu własnego i jego wpływ na rynek

Jeśli ktoś liczy na to, że kredyt hipoteczny bez wkładu własnego będzie łatwiej dostępny i znacząco ułatwi mu nabycie mieszkania może się rozczarować. W niektórych miastach problemem będzie również znalezienie lokalu mieszczącego się w limicie cenowym rządowego programu gwarancji.

Na wejście w życie czeka ogłoszona już ustawa o gwarantowanym kredycie mieszkaniowym. Stanie się to 29 maja. Jednak nie wiadomo, czy tego dnia taki produkt pojawi się w ofercie banków.

Jeśli tak, można się spodziewać, że w awangardzie będą instytucje kontrolowane przez skarb państwa, które jednocześnie są największymi graczami na rynku kredytów hipotecznych. Chodzi o PKO BP i Bank Pekao. Z ustaleń „Pulsu Biznesu” wynika, że pozostałe podmioty rozważają wprowadzenie kredytu mieszkaniowego bez wkładu własnego do oferty. Aczkolwiek nie wszystkie się do tego palą.

Czy zatem – i jak bardzo – nowe rozwiązanie, które w zamyśle ma wspierać młodych w nabyciu lokum na własność, wpłynie na rynek kredytowy i mieszkaniowy?

Program dla tych, co (nie) mają

W momencie ogłaszania programu „Mieszkanie bez wkładu własnego” jego inicjatorzy szacowali, że popyt na kredyt na 100 proc. wartości nieruchomości wyniesie kilkadziesiąt tysięcy umów rocznie. To całkiem sporo biorąc pod uwagę, że w ostatnich latach banki udzielały 200-225 tys. kredytów hipotecznych rocznie.

W ub. r. było to prawie 256,5 tys. Jednak z powodu znacznego spadku zainteresowania pożyczaniem pieniędzy na zakup nieruchomości (efekt rosnących stóp procentowych) ten wynik prędko nie zostanie powtórzony. Luki nie wypełnią beneficjenci nowego programu.

Tymi teoretycznie są osoby mające 25-34 lata. Z danych Eurostatu wynika, że w 2020 r. 2,55 mln ludzi w tym wieku, czyli prawie połowa, mieszkały z rodzicami.

Jednak nie musi to przełożyć się na dodatkowy popyt na kredyty hipoteczne z gwarancjami skarbu państwa. A przynajmniej nie od razu. Zdecydują o tym obecne realia ekonomiczne,  założenia ustawy, a także poziom wymaganej przez instytucje finansowe zdolności kredytowej nabywców.

Cena kredytu mieszkaniowego bez wkładu własnego

Kredytobiorcy z niższym wkładem własnym, a ci bez oszczędności w szczególności, są przez banki postrzegani jako bardziej ryzykowni. Znajduje to odzwierciedlenie w cenie długu zabezpieczonego hipoteką. Innymi słowy: kredyty mieszkaniowe bez wkładu własnego będą droższe od tych standardowych. O ile?

Wszystko zależy od konkretnego przypadku. Niemniej dla tej samej osoby różnica w marży kredytu z 10- i 20-proc. wkładem własnym to ok. 0,4 pkt proc. Można więc założyć, że co najmniej o tyle samo będzie droższy kredyt preferencyjny, czyli bez żadnego zaangażowania pieniężnego konsumenta.

W połączeniu ze stale rosnącymi cenami nieruchomości (większość prognoz przewiduje umiarkowany wzrost, tj. o 5-10 proc.) i spodziewanymi dalszymi podwyżkami oprocentowania (stopa referencyjna ma dojść do 5-5,5 proc.) może to oznaczać ratę nie do udźwignięcia przez beneficjentów nowego rozwiązania. Konsekwencją może być wzrost odsetka kredytów zagrożonych, który od lat znajduje się na bardzo niskim poziomie.

Według danych BIK-u ich udział od dawna wynosi ok. 2,7 proc. w całym portfelu liczącym przeszło 2,5 mln czynnych umów. Wśród nowo udzielanych hipotek tzw. NPL-ów jest jeszcze mniej (ok. 0,6 proc. z tendencja malejącą).

Malejąca zdolność kredytowa

Kredyt bez wkładu własnego wcale nie musi być łatwiej dostępny od tego zwykłego. Wszystko przez ostrzejsze zasady ustalania zdolności kredytowej.

Od lipca 2021 r. banki muszą przyjmować do wyliczeń maksymalnie 25-letni okres spłaty. To przekłada się na mniejszą maksymalna kwotę, jaką może pożyczyć klient. Dlaczego?

Chodzi o to, że w zakładanym okresie rata będzie zbyt duża w stosunku do stałych dochodów kredytobiorcy. A przecież w trakcie spłaty długu ponosi on inne stałe wydatki, np. związane z utrzymaniem siebie i rodziny. Istnieje więc ryzyko, że nie będzie w stanie obsługiwać zobowiązania.

W dodatku od kwietnia, na mocy nowych zaleceń KNF-u, zwiększy się bufor podwyżek stóp procentowych, jakie instytucje finansowe muszą uwzględniać w symulacjach raty potencjalnego kredytobiorcy.

Do tej pory banki były zobowiązane przyjmować w takich analizach wzrost o 250 pb (2,5 pkt proc.). Wkrótce będzie to dwa razy więcej, czyli 500 pb.

HRE Investments szacuje, że ta zmiana może się przełożyć na spadek zdolności kredytowej o nawet 15-20 proc. Jednak wiele zależy tu od banków. Niektóre już od dawna przyjmowały bufor większy niż wspomniane 250 pb, więc ich nowi klienci nie odczują dużej różnicy na swoją niekorzyść.

Przy obecnym poziomie stóp banki i kredytobiorcy powinni zakładać, że oprocentowanie nowo udzielanego kredytu na mieszkanie teoretycznie może wzrosnąć do nawet 11 proc. To poziom niespotykany od przełomu wieków.

Ponadto kredytodawcy muszą urealnić przyjmowane do szacowania wydolności finansowej klientów koszty życia. Dotychczas część z nich zakładała, że kształtują się one na poziomie minimum socjalnego.

Co to w praktyce oznacza? Jeśli kogoś do niedawna było stać na ratę 3 tys. zł miesięcznie, a bank był gotów pożyczyć mu 393 tys. zł, to niebawem będą to 303 tys. zł. Jeszcze wczesną jesienią, przed rozpoczęciem cyklu podwyżek kosztu pieniądza, zdolność kredytowa takiej osoby wynosiła 483 tys. zł. Stopniała więc o 1/3, choć przez ten czas zmalała też średnia marża doliczana do WIBOR-u.

Limity cenowe a realia rynkowe

Nową inicjatywę może storpedować także relatywnie niewielki odsetek nieruchomości spełniających limity cenowe ustawy. Chodzi o to, że cena mkw. kupowanego z preferencyjnym kredytem mieszkania nie może przekraczać kosztów budowy nowego lokalu na danym terenie.

HRE Investments szacuje, że w skali całego kraju w limicie mieści się 31 proc. lokali będących na sprzedaż (zarówno na rynku pierwotnym, jak i wtórnym). Oczywiście sytuacja wygląda różnie, gdy zejdziemy na poziom konkretnych miast.

Przykładowo w Gorzowie, Toruniu, Olsztynie i Opolu warunki ustawy spełnia 70-80 proc. mieszkań z drugiej ręki. Jednak w Warszawie, Krakowie czy Lublinie takich lokali jest mniej niż 10 proc. będących w ofercie.

Spore różnice występują nawet w obrębie jednego ośrodka. Przykładowo w Kielcach 1/3 lokali używanych kwalifikuje się do programu, ale tych nowych – tylko 6 proc. Podobnie jest w choćby w Rzeszowie.

Według ekspertów Gethome w największych metropoliach wymogi cenowe spełnią głównie mieszkania na obrzeżach, z gorszym dostępem do infrastruktury publicznej, co spotęguje problem rozlewania się miast..

Pewnym pocieszeniem jest fakt, że wskaźniki odtworzeniowe systematycznie rosną. Deweloperzy mogą więc dopasować do nich swoje oczekiwania finansowe i tworzyć ofertę dopasowaną do założeń programu, czyli obniżyć stawki.

Aczkolwiek istnieje ryzyko, że zadziała to również w drugą stronę, czyli w niektórych lokalizacjach ceny mieszkań wzrosną bardziej niż dotychczas, tak jak miało to miejsce przy okazji uruchomienia programu „Mieszkanie dla Młodych”

Pobudzanie popytu, a co z podażą?

Na koniec jeszcze jedna słabość programu „Mieszkanie bez wkładu własnego”. Otóż nie rozwiązuje on strukturalnego problemu niedoboru zasobów lokalowych w Polsce. Stymuluje popyt zamiast podaży. Z tego powodu nie zwiększy, a na pewno nie w spodziewanym stopniu, dostępności mieszkań na własność.

By tak się stało, należałoby ułatwić deweloperom realizację inwestycji mieszkaniowych. Jak? Przedstawiciele branży postulują usprawnienie stale wydłużających się procedur administracyjnych i uwolnienie zasobów gruntów w dobrych lokalizacjach znajdujących się we władaniu samorządów i skarbu państwa.
SLIM VAT 2 – zmiany w zakresie ulgi na złe długi

SLIM VAT 2 – zmiany w zakresie ulgi na złe długi

Pakiet przepisów SLIM VAT 2 zaczął obowiązywać od 1 października 2021 r. Jedną z istotniejszych zmian przewidzianych w nowych przepisach jest uproszczenie stosowania ulgi na złe długi. Jest to bezpośredni skutek wyroku TSUE z 15 października 2020 r. w sprawie C-335/19. Na wstępie należy zaznaczyć, że pomimo kilku pozytywnych rozwiązań przewidzianych w SLIM VAT 2, to jednak pakiet ten nie implementuje w pełni wyroku TSUE.

Co to jest ulga na złe długi?

Ulga na złe długi w VAT są to przepisy, które umożliwiają wierzycielowi skorygowanie VAT należnego po upływie określonego czasu, jeżeli należności nie zostały uregulowane przez dłużnika w jakiejkolwiek formie. Innymi słowy, jeżeli dłużnik nie wywiązuje się ze swoich zobowiązań, to po upływie 90 dni od dnia upływu terminu płatności za zobowiązanie wierzyciel może skorygować należny VAT, a dłużnik musi dokonać korekty VAT naliczonego. W efekcie co do zasady wierzyciel nie będzie ponosił kosztów nieuregulowanego przez klienta podatku VAT. Dodatkowo w pierwotnym brzmieniu przepisy wprowadzały liczne ograniczenia dotyczące w szczególności obowiązku rejestracji wierzyciela i dłużnika jako podatników VAT w dacie złożenia korekty, czyli po upływie 90 dni od dnia upływu terminu, powiększone o okres do złożenia deklaracji.

Wcześniejsza praktyka organów podatkowych wskazywała, że korekta przewidująca obniżenie podstawy opodatkowania jest możliwa jedynie w przypadku, gdy w dniu poprzedzającym dzień złożenia deklaracji podatkowej dłużnik był zarejestrowanym podatnikiem VAT i nie był w trakcie likwidacji czy postępowania upadłościowego. W efekcie ulga na złe długi była w wielu przypadkach nieskuteczna – dłużnicy zalegający z licznymi płatnościami często byli na skaju finansowej płynności, a podatnik, chcąc skorygować VAT należny, musiał czekać kolejne 90 dni.

Orzeczenie TSUE

W orzeczeniu z 15 października 2020 r. w sprawie C-335/19 TSUE wskazał, że powyższa praktyka organów podatkowych jest nieprawidłowa i taka interpretacja przepisów art. 89a i art. 89b ustawy o VAT leży w sprzeczności z prawem UE. Wyrok TSUE wskazywał również, że niezgodne z prawem UE jest uzależnianie prawa do korekty podatku VAT należnego od faktur rejestracji wierzyciela jako podatnika VAT czynnego. W ocenie TSUE taki warunek nie jest konieczny dla osiągnięcia celów przewidzianych w dyrektywie VAT. Podsumowując, TSUE stwierdził, że ulga na złe długi nie powinna być zależna od statusu VAT wierzyciela i dłużnika.

Zmiany przewidziane w SLIM VAT 2

Na skutek powyższego wyroku ustawodawca zdecydował się wprowadzić zmiany do przepisów dotyczących ulgi na złe długi w VAT. W konsekwencji uchylony został obowiązek rejestracji dłużnika na potrzeby VAT w dacie złożenia korekty deklaracji podatkowej przez wierzyciela przewidziany w art. 89a ust. 2 pkt 1 ustawy o VAT. Tym samym zmniejszyła się też liczba warunków do skorzystania z ulgi na złe długi.

Uchylony został też warunek konieczności rejestracji wierzyciela na potrzeby VAT. W ocenie ustawodawcy rezygnacja z tego wymogu mogłaby przyczynić się do rozszczelnienia systemu VAT oraz powstawania wyłudzeń podatkowych. Brak implementacji wyroku TSUE w całości należy ocenić bardzo negatywnie, zwłaszcza z perspektywy przedsiębiorców. W konsekwencji pozostawienia tego warunku część podmiotów nie będzie mogła skorzystać ze swojego prawa, co należy uznać za naruszenie zasady neutralności podatku VAT.

Pozytywnie można natomiast ocenić rozszerzenie ulgi na złe długi na osoby fizyczne po stronie nabywców. Przy czym należy zwrócić uwagę, że przepisy art. 89a ust. 2a ustawy o VAT przewidują szereg ograniczeń w zakresie tego rozwiązania. Zgodnie z tym przepisem wierzyciel może skorzystać z ulgi na złe długi w przypadku dłużników będących osobami fizycznymi jedynie w sytuacji, jeżeli:

  • wierzytelność została potwierdzona prawomocnym orzeczeniem sądu i skierowana na drogę postępowania egzekucyjnego lub
  • wierzytelność została wpisana do rejestru długów prowadzonego na poziomie krajowym, lub
  • wobec dłużnika ogłoszono upadłość konsumencką na podstawie odrębnych przepisów.

Powyższa zmiana jest z pewnością zmianą w pozytywnym kierunku. Do tej pory przedsiębiorcy byli pozbawieni możliwości korzystania z ulgi na złe długi w przypadku osób fizycznych, co znacząco wpływało na wysokość podstawy opodatkowania oraz płynność przedsiębiorców, jeżeli VAT nie był zapłacony. W konsekwencji przedsiębiorcy unikali sprzedawania towarów lub usług z odroczonym terminem płatności osobom fizycznym.

Kolejna pozytywna zmiana wprowadzona SLIM VAT 2 przewiduje wydłużenie terminu na skorzystanie z powyższego mechanizmu ulgi na złe długi z 2 do 3 lat od daty wystawienia faktury, licząc od końca roku, w którym ta faktura została wystawiona. 3-letni termin jest teraz skorelowany z przepisami kodeksu cywilnego dotyczącymi terminów przedawnienia roszczeń i daje podatnikowi dłuższy okres na dokonanie korekty.

Pokochać biznesowe wyzwania, czyli od pasji do samorealizacji


Pod koniec września na kanale YT „Prawo i nieruchomości” Kamila Cebulskiego ukazał się wywiad, w którym opowiadam o początkach mojej ścieżki zawodowej, pierwszych inwestycjach na rynku nieruchomości, o tym, co determinuje sukces w tej niełatwej branży i jakie trzeba mieć predyspozycje, by się w niej sprawdzić. Wspominam też okres współprowadzenia Kancelarii Prawnej Skarbiec, metody pozyskiwania dla niej klientów i zarządzania ludźmi.

Wyjaśniam dlaczego nie warto trzymać pieniędzy w jednym miejscu, jakie są obecnie trendy na rynku nieruchomości, jak wpłynęła na nie pandemia, w jakie sektory w nieruchomościach obecnie inwestuję, dlaczego już nie muszę osobiście prowadzić kancelarii prawnej, i dlaczego polecam sądy arbitrażowe.

Gorąco zapraszam do obejrzenia i wysłuchania wywiadu:

Wprowadzenie REITów w Polsce pod znakiem zapytania?

Jakiś czas temu informowałam Państwa o rosnącym zainteresowaniu Firmami Inwestującymi w Najem Nieruchomości (REIT – z ang. Real Estate Investment Trust). Jeśli nie pamiętają Państwo czym są REITy bądź nie czytali Państwo artykułu, zachęcam do lektury. Sam temat wzbudził spore zainteresowanie wśród inwestorów, szeroko rozpisywały się także o nim media branżowe. Kiedy Ministerstwo Rozwoju, Pracy i Technologii prowadziło prace nad ustawą wprowadzającą ramy instytucjonalno-prawne dla funkcjonowania spółek inwestujących w najem nieruchomości, wydawało się, że powstanie pierwszych firm w Polsce w tej formule to tylko kwestia czasu. Od tamtej pory sytuacja zmieniła się jednak o 180 stopni. Co takiego się zdarzyło przez ten okres i jakie są dalsze perspektywy na przyszłość?

Zacznijmy od początku – 26 kwietnia 2021 r. Premier Mateusz Morawiecki powołał Międzyresortowy Zespół do opracowania regulacji dotyczących podmiotów inwestujących w najem nieruchomości, na czele którego stanęła Anna Kornecka, ówczesna Wiceminister Rozwoju, Pracy i Technologii. W skład Zespołu weszli również przedstawiciele Ministerstwa Finansów, Banku Gospodarstwa Krajowego, Giełdy Papierów Wartościowych w Warszawie, Narodowego Banku Polskiego, Komisji Nadzoru Finansowego, Urzędu Ochrony Konkurencji i Konsumentów oraz liczni przedstawiciele pozarządowych organizacji eksperckich: Konfederacji Lewiatan, Stowarzyszenia REIT Polska, Polskiej Izby Nieruchomości Komercyjnych oraz Fundacji Rynku Najmu.

Prace nad ustawą o REITach nabrały tempa w lipcu: najpierw w Ministerstwie Rozwoju, Pracy i Technologii odbyła się konferencja prasowa z udziałem wiceminister Anny Korneckiej i Przemysława Chimczaka-Bratkowskiego, prezesa Fundacji Rynku Najmu, a 26 lipca odbyło się pierwsze posiedzenie Zespołu, podczas którego przedstawiciele wszystkich instytucji i organizacji wyrazili swój entuzjazm wobec pomysłu wprowadzenie REITów w Polsce. W trakcie prac pojawił się jednak szereg kwestii spornych dotyczących szczegółów proponowanych rozwiązań.

Pierwszą kwestią, która wymaga rozstrzygnięcia, jest forma prawna w jakiej miałyby działać REITy. Pod uwagę brane są dwie możliwości funkcjonowania: jako spółka akcyjna notowana na Giełdzie Papierów Wartościowych lub jako fundusz inwestycyjny. Na korzyść pierwszego rozwiązania przemawia fakt, iż spółki akcyjne obowiązują ścisłe wymogi dot. raportowania oraz podlegają one nadzorowi ze strony Komisji Nadzoru Finansowego. Skorzystanie z takiej formy organizacyjno-prawnej nie wymagałoby więc wprowadzania dodatkowych przepisów zwiększających transparentność działalności i standardy raportowania. Kolejny punkt sporu dotyczy dywidendy wypłacanej akcjonariuszom: czy w ustawie powinien istnieć wymóg jej regularności oraz zapis dotyczący minimalnego poziomu jej wysokości, a jeśli tak, to czy część zysku ze zbycia nieruchomości przez REITy powinna być wypłacona udziałowcom lub też zysk powinien być w całości przeznaczony na dalsze inwestycje? Na te pytania nie ma jednoznacznych odpowiedzi – w różnych krajach REITy funkcjonują na różnych zasadach i nie ma modelowych rozwiązań, które można by zaimplementować na polskim gruncie.

Eksperci nie są również zgodni co do tego, w jakiej wysokości określić maksymalny udział jednego inwestora w spółce oraz czy wprowadzić górny limit udziału inwestorów instytucjonalnych. Wydaje się, że początkowo korzystne byłoby duże zaangażowanie ze strony inwestorów instytucjonalnych, gdyż pozwoliłoby REITom na szybsze pozyskanie kapitału na start oraz zmniejszyłoby sceptycyzm inwestorów indywidualnych w dalszej perspektywie czasowej. Część ekspertów postuluje również wprowadzenie specjalnych przywilejów podatkowych, które miałyby pomóc w szybszym rozpędzeniu działalności Firm Inwestujących w Najem Nieruchomości. Jedno jest pewne: aby REITy prawidłowo funkcjonowały, muszą wypłacać one regularną, wysoką dywidendę, podlegać jasnym obowiązkom informacyjnym i działać w sposób transparenty, a sam Zarząd spółki musi spełniać określone wymogi kompetencyjne.

Po zakończeniu inauguracyjnego posiedzenia Zespołu do opracowania regulacji dotyczących podmiotów inwestujących w najem nieruchomości, ustalono, iż przedstawiciele Giełdy Papierów Wartościowych, Ministerstwa Finansów, Narodowego Banku Polskiego i Komisji Nadzoru Finansowego mają 3 tygodnie na ustosunkowanie się do powyższych kwestii. Kiedy wydawało się, że wszystko jest na najlepszej drodze, przyszło polityczne trzęsienie Ziemi: 4 sierpnia Premier Mateusz Morawiecki odwołał przewodniczącą Zespołu, Annę Kornecką ze stanowiska Wiceministra Rozwoju, Pracy i Technologii w związku z jej krytyką niektórych założeń tzw. Polskiego Ładu. Jeszcze w tym samym tygodniu Minister Rozwoju, Pracy i Technologii, Jarosław Gowin, powołał ją na stanowisko swojego Pełnomocnika do spraw Inwestycji i Zielonego Ładu, jednak 10 sierpnia on sam został zdymisjonowany i pożegnał się ze swoim stanowiskiem. Wszystko to sprawia, że nad polskimi REITami zebrały się czarne chmury i nie wiadomo jak dalej potoczy się  proces wprowadzania tej instytucji w naszym kraju.

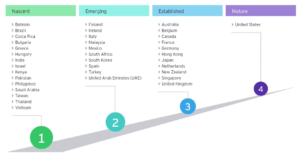
A jak sytuacja wygląda za granicą? Ojczyzną REITów są Stany Zjednoczone, ale podobne rozwiązania funkcjonują w wielu innych miejscach na świecie, w tym w krajach europejskich – m.in. Belgii, Bułgarii, Finlandii, Francji, Grecji, Hiszpanii, Irlandii, Niderlandach (Holandii), Węgrzech, Włoszech, Niemczech, czy Wielkiej Brytanii. Na potrzeby tego artykułu przywołam rozwiązania funkcjonujące w tych dwóch ostatnich państwach.

Rysunek 1. Podział krajów ze względu na stopień dojrzałości funkcjonowania REITów

Rysunek 1. Podział krajów ze względu na stopień dojrzałości funkcjonowania REITów


Źródło: How REIT regimes are doing in 2018, Ernst & Young

W Wielkiej Brytanii ustawa Finance Act wprowadziła prawną konstrukcję REITów wraz z początkiem 2007 roku. Aby dana jednostka mogła zostać uznana za REIT, musi spełnić szereg warunków:

  • być funduszem zamkniętym notowanym na giełdzie
  • minimum 75% aktywów brutto muszą stanowić nieruchomości
  • minimum 75% przychodów brutto musi pochodzić ze sprzedaży lub najmu nieruchomości
  • mieć rozproszonych akcjonariuszy – tzn. nie może mieć 5 lub mniej właścicieli i 35% udziałów w tej spółce musi należeć do akcjonariuszy, z których każdy nie posiada więcej niż 5% udziałów.

Dzięki nowym przepisom kilkanaście firm z sektora nieruchomości, które już wcześniej były notowane na giełdzie, zmieniło swoją formę organizacyjno-prawną na formułę REIT. W 2010 roku w Wielkiej Brytanii funkcjonowało już 21 funduszy inwestujących w najem nieruchomości, z czego 18 było notowanych na giełdzie.

Niemcy, podobnie jak Wielka Brytania, wprowadziły do swojego prawa strukturę REIT w 2007 roku. W ciągu 3 lat, na giełdzie pojawiły się 3 fundusze w formule REIT, a kolejnych 6 było zarejestrowanych jako pre-REIT (jest to spółka akcyjna, która jeszcze nie spełnia wszystkich obowiązujących wymogów prawnych). Aby firma mogła zostać uznana w Niemczech za REIT, musi spełnić następujące warunki

  • być spółką akcyjną z kapitałem akcyjnym wynoszącym min. 15 milionów euro
  • być notowana na giełdzie
  • żaden z jej akcjonariuszy nie może posiadać udziałów przekraczających 10% kapitału akcyjnego
  • jej aktywa ogółem powinny się składać w min. 75% z nieruchomości
  • minimum 75% przychodów brutto powinno pochodzić z wynajmu, leasingu, udostępnienia lub sprzedaży nieruchomości.

Mimo wprowadzenia REIT, w Niemczach cały czas bardziej popularne są otwarte fundusze nieruchomości, które inwestorzy uznają za bardziej wiarygodne i sprawdzone.

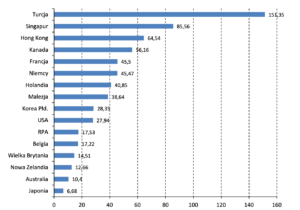
Wykres 1. Średnia procentowa stopa zwrotu REIT w 2009 roku

Źródło: Znaczenie funduszy nieruchomości typu Real Investment Trust (REITs) w rozwoju rynku nieruchomości w Polsce, Anna Mazurczak

Natomiast w Polsce prace nad wprowadzeniem REITów stoją pod ogromnym znakiem zapytania i to z kilku powodów. Międzyresortowy zespół pracujący nad odpowiednią legislacją nie ma przewodniczącego, więc nie może prowadzić dalszych prac z powodów natury proceduralnej. Po drugie, stanowisko Ministra Rozwoju i Technologii cały czas pozostaje nieobsadzone i nie widać perspektyw, aby to się zmieniło w najbliższym czasie. Po trzecie, zbliża się wielka inicjatywa legislacyjna związana z wprowadzeniem tzw. Polskiego Ładu, więc może zabraknąć przestrzeni i woli politycznej do prac nad ustawą o REITach. Inwestorom pozostaje więc mieć nadzieję, że inicjatywa nie upadnie po raz kolejny, tak jak poprzednie próby wprowadzenia REITów, i Polska doczeka się rozwiązań, które z powodzeniem funkcjonują wśród państw regionu.

Czym są REITy i kiedy doczekamy się w Polsce spółek inwestujących w najem nieruchomości?

W ostatnich latach coraz częściej mówi się w Polsce o tzw. REITach (z ang. Real Estate Investment Trust), co można przetłumaczyć jako Firmy Inwestujące w Najem Nieruchomości (w skrócie FINN). Wzmożone zainteresowanie tym tematem można zaobserwować ze strony ekspertów związanych z rynkiem nieruchomości, firm na nim działających oraz indywidualnych inwestorów. Na czym dokładnie polega ten model biznesowy, z czego wynika jego popularność w rozwiniętych gospodarkach i kiedy zwykły Kowalski będzie mógł inwestować swoje oszczędności w ten sposób?

Czym są REITy?

Aby zrozumieć czym są REITy, należy przenieść się do Stanów Zjednoczonych z lat 60. XX wieku. Wówczas prezydent D. Eisenhower podpisał ustawę, która w przyszłości doprowadziła do umożliwienia szarym obywatelom inwestowania w nieruchomości na giełdzie lub innych rynkach regulowanych. Cały proces inwestycyjny w przypadku REITów jest bardzo przejrzysty: powstaje spółka (lub fundusz), który zbiera kapitał poprzez emisję akcji (w przypadku funduszy – tytułów uczestnictwa) i inwestuje go w nieruchomości, które przynoszą regularny przychód – na przykład mieszkania, biurowce, galerie handlowe, magazyny itp. Następnie znaczna większość osiągniętych zysków wypłacana jest inwestorom w formie dywidendy. Z punktu widzenia inwestorów udziały w takich spółkach są stosunkowo bezpieczne w porównaniu do akcji innych firm notowanych na giełdzie, ponieważ dywidendy są zabezpieczone stałymi przepływami pieniężnymi z czynszów. Powyższy fakt oraz prostota całego modelu biznesowego spowodowały, że REITy szybko rozprzestrzeniły się poza USA i zdobyły popularność w wielu rozwiniętych gospodarkach oraz stały się ważnym ogniwem w procesie finansowania inwestycji w nieruchomości na całym świecie.

Czym są REITy i kiedy doczekamy się w Polsce spółek inwestujących w najem nieruchomości?

Źródło: Nareit

REITy w Polsce

Niestety, mimo upływu ponad 30 lat od transformacji ustrojowej, REITy wciąż nie zdobyły popularności w Polsce. Przyczyny takiego stanu rzeczy należy upatrywać w braku odpowiednich ram instytucjonalno-prawnych dla funkcjonowania tego typu spółek. O potrzebie uchwalenia w Polsce ustawy, która regulowałaby powyższe kwestie, mówiło się co najmniej od 2013 roku. Postulowały to środowiska eksperckie związane z rynkiem nieruchomości, same firmy działające na tym rynku, a także przedstawiciele władz Giełdy Papierów Wartościowych w Warszawie.

Wydawało się, że przełom nastąpił w 2016 roku, kiedy Ministerstwo Finansów po raz pierwszy przedstawiło projekt „Ustawy o firmach inwestujących w najem nieruchomości”. Zgodnie z projektem ustawy, aby spółka posiadała status FINN, musi ona spełnić szereg warunków: być zawiązana na czas nieokreślony, uzyskiwać przychody z najmu co najmniej 5 nieruchomości mieszkalnych, posiadać kapitał zakładowy w wysokości nie mniejszej niż 50 mln zł, czy wypłacać akcjonariuszom dywidendę w wysokości min. 90% zysku. Po spełnieniu powyższych warunków, taka spółka mogłaby korzystać z szeregu ulg podatkowych. Sam projekt ustawy trafił jednak do tzw. sejmowej zamrażarki i nie był dalej procedowany. Nieoficjalnie mówi się, iż stało się tak, z powodu bardzo silnego nieprzychylnego stanowiska prezesa Narodowego Banku Polskiego, Adama Glapińskiego, który w swojej opinii przesłanej do Ministerstwa Finansów skrytykował projekt ustawy.

Brak woli politycznej do pracy nad ustawą oraz późniejsza pandemia COVID-19 sprawiła, że sprawa ustawy o FINN wróciła dopiero w 2021 roku. Tym razem sprawą zajęło się Ministerstwo Rozwoju, Pracy i Technologii – zapowiedziało ono powołanie specjalnego zespołu do prac nad nowym prawem oraz przedstawienie projektu ustawy do końca roku. Na temat pomysłu stworzenia odpowiednich regulacji dla spółek inwestujących w najem nieruchomości pozytywnie wypowiadali się przedstawiciele Komisji Nadzoru Finansowego, Giełdy Papierów Wartościowych w Warszawie i środowisk biznesowych. Wszystko wskazuje więc na to, że prędzej czy później doczekamy się w Polsce odpowiednich regulacji prawnych i popularyzacji REITów. Co to oznacza dla inwestorów indywidualnych?

Ciekawa alternatywa dla inwestujących w nieruchomości

Pośrednie inwestowanie w nieruchomości za pomocą nabywania udziałów w REITach jest ciekawą alternatywą dla tradycyjnego kupowania mieszkań na wynajem. Po pierwsze, REITy otwierają szereg możliwości dla inwestorów, którzy nie mają zgromadzonych wysokich oszczędności. Bezpośrednie inwestycje w mieszkania na wynajem wymagają co najmniej kilkuset tysięcy złotych, bo tyle kosztuje kawalerka w większym mieście, lub kilkudziesięciu tysięcy złotych na wkład własny i dobrej zdolności kredytowej. Tymczasem w przypadku REITów minimalną kwotą inwestycji jest cena jednej akcji danej spółki, czyli zazwyczaj nie więcej niż kilkaset złotych. Po drugie, kupując mieszkanie na wynajem podejmujemy ryzyko, że nie uda nam się znaleźć najemcy lub będzie on zalegał z opłatami czynszu. Natomiast nabywając udziały w spółkach inwestujących w najem nieruchomości takie ryzyko jest ograniczone – gdy spółka kupi kilkaset mieszkań, szansa, iż wszyscy najemcy będą jednocześnie zalegać z płatnościami jest bliska zeru. Nie musimy się także martwić o bieżące zarządzanie nieruchomością, jak np. drobne naprawy i większe remonty, gdyż wszystkim zajmuje się sama spółka. Co więcej, REITy pozwalają na dywersyfikację naszego portfolio poprzez inwestowanie w nieruchomości komercyjne, takie jak galerie handlowe, hotele i biurowce. Jeśli chcielibyśmy dokonać takich inwestycji na własną rękę wymagałoby to już nie kilkuset tysięcy złotych oszczędności (jak w przypadku mieszkania), a co najmniej kilkudziesięciu milionów.

Teoria a praktyka

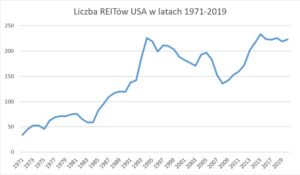
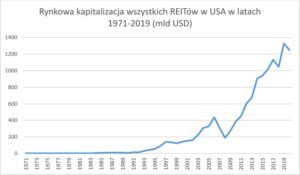
Jak sprawy wyglądają w praktyce? Za granicą REITy cieszą się ogromną popularnością. Ich rynkowa kapitalizacja w USA wzrosła z 1,5 miliarda USD w 1971 roku do niemal 1 250 miliarda USD w 2020 roku. Indeks FTSE Nareit All Equity REITs Index, w którego skład wchodzą wszystkie REITy w USA w ciągu ostatnich 25 lat osiągnął całkowitą stopę zwrotu w wysokości 1 225%, co daje średnioroczną stopę zwrotu na poziomie 10,9%. Biorąc pod uwagę roczną stopę zwrotu na przestrzeni ostatnich 25 lat, indeks FTSE Nareit aż 15 razy okazał się lepszy od indeksu S&P500 (w skład którego wchodzi 500 przedsiębiorstw o największej kapitalizacji notowanych na nowojorskiej NYSE i NASDAQ). Stopa dywidendy w przypadku typowego REIT wynosi 4,33%, co oznacza, że roczna dywidenda przypadająca na jedną akcję wynosi 4,33% jej rynkowej ceny. Świadczy to o tym, że porównanie wyników finansowych REITów do ogółu giełdy wypada zdecydowanie na korzyść tych pierwszych.

Czym są REITy i kiedy doczekamy się w Polsce spółek inwestujących w najem nieruchomości?

Źródło: Nareit

REITy – czy to się w ogóle opłaca?

Widać więc, że inwestowanie w nieruchomości za pomocą REITów może być co najmniej tak samo atrakcyjne jak tradycyjne nabywanie mieszkań na wynajem. Zgodnie z oczekiwaniami, akcje spółek inwestujących w najem nieruchomości byłyby notowane na Giełdzie Papierów Wartościowych w Warszawie, co uczyniłoby je bardziej dostępnymi dla zwykłego Kowalskiego. Spółki publiczne notowane na rynkach regulowanych podlegają restrykcyjnym wytycznym dot. raportowania, co poprawia ich transparentność i przejrzystość. Wszystkie te zalety sprawiają, że indywidualni inwestorzy powinni z niecierpliwością wyczekiwać informacji na temat pierwszych powstających w Polsce REITów.

Kinga Hanna Stachowiak rezygnuje z funkcji Wspólnika Zarządzającego w Kancelariach Prawnych Skarbiec

Z dniem 24 marca 2021 r. Kinga Hanna Stachowiak zrezygnowała z funkcji wspólnika zarządzającego w warszawskich kancelariach prawnych Skarbiec – lidera na polskim rynku w powoływaniu i zarządzaniu międzynarodowymi strukturami holdingowymi oraz doradztwie prawno-podatkowym, których była współzałożycielem odpowiedzialnym za rozwój biznesowy oraz zarządzanie obszarami marketingu, PR, administracji i finansów. Na dzień dzisiejszy, pozostaje w Grupie Skarbiec jako wspólnik oraz członek zarządu w spółce Skarbiec Corporate Services sp. z o.o., zajmującej się prowadzeniem finansów, księgowości, kadr i płac.

Kinga Hanna Stachowiak z Kancelarią Prawną Skarbiec była związana od samego początku, czyli od 2007 roku, jako jej współzałożycielka, udziałowiec i partner zarządzający. Stworzyła i wdrożyła unikalny model biznesowy, pozwalający na dotarcie z ofertą i pozyskiwanie klientów drogą internetową, niestandardowymi, pionierskimi metodami, na wzór rozwiązań znanych w amerykańskich, brytyjskich i australijskich kancelariach prawnych.

W chwili obecnej Kancelaria Prawna Skarbiec jest jedną z najlepiej rozpoznawalnych marek wśród kancelarii prawnych w Polsce. Logo Kancelarii oraz strona www, pojawia się na czołowych miejscach w wyszukiwarkach internetowych pod frazami związanymi z doradztwem prawnym i podatkowym. Stworzyła markę osobistą współtwórcy Kancelarii r.pr. Roberta Nogackiego, która do dnia dzisiejszego kojarzona jest z ekspercką wiedzą prawną i podatkową oraz niezłomną postawą w walce z nadużyciami aparatu skarbowego i szerzej administracji państwowej. Zgodnie z przyjętą na samym początku strategią komunikacji oraz ustalonym modelem zarządczym.

Kancelaria Prawna Skarbiec w szczytowych okresach zatrudnia ponad 60 specjalistów i współpracuje z ponad 100: kancelariami prawnymi, bankami, audytorami i księgowymi z całego świata. Struktura organizacyjna Kancelarii pozwala w sposób efektywny i naturalny czerpać z kompetencji pracujących w niej prawników, doradców podatkowych, ekonomistów, specjalistów ds. marketingu i administracji. Natomiast zagregowanie w jednym centralnym miejscu wiedzy i doświadczenia poszczególnych osób, tworzy nie tylko podstawę do wielopłaszczyznowego spojrzenia na problem, ale pozwala również określić jednoznacznie odpowiedzialność za przekazywane Klientom rekomendacje. Kinga Hanna Stachowiak, jako wspólniczka zarządzająca zbudowała wysoce wykwalifikowany zespół specjalistów, którzy potrafili odnaleźć się w obszarach praktycznie nieeksplorowanych w polskiej rzeczywistości prawnej. Dzięki temu Kancelaria Prawna Skarbiec mogła zrealizować swoją koncepcję marketingową. Na gruncie zarządczym, opracowała i wdrożyła odpowiedni podział zadań i kompetencji w Kancelarii, umożliwiający zarządzanie wszystkimi procesami biznesowymi wspierającymi świadczenie usług doradczych. W efekcie, Klienci Kancelarii otrzymują usługę kompleksową i komplementarną, złożoną z wielu elementów różnych gałęzi prawa, ekonomii, zarządzania i planowania strategicznego, która jest jednocześnie zaprezentowana w sposób syntetyczny, zrozumiały i scentralizowany, jak w najlepszych butikowych kancelariach na świecie. Dla jeszcze lepszej obsługi i dbałości o interesy klientów Kancelaria zrezygnowała z outsourcingu części usług firm zewnętrznych, otwierając swoje własne biura na Malcie i na Cyprze.

Dziś Kancelaria Prawna Skarbiec to rozbudowana, prężnie działająca grupa spółek: Kancelaria Prawna „Skarbiec” R. Nogacki Sp. k., Kancelaria Prawna „Skarbiec” Plus Robert Nogacki Sp.k., Kancelaria Prawna „Skarbiec” Biznes Robert Nogacki Sp.k. i Skarbiec Corporate Services Sp. z o.o., które są  największym na rynku dostawcą publikacji prawniczych. W 2013 r. Kancelaria opublikowała 1768 artykułów i komentarzy, które ukazały się w największych polskich tytułach – zarówno w prasie jak i w Internecie. Dzięki konsekwentnej strategii marketingowej od 2011 r. liczba publikacji i materiałów w mediach ogólnopolskich autorstwa Kancelarii wzrosła o 62%. W 2020 r. do Kancelarii zgłosiło się ponad 2000 potencjalnych klientów, a obecnie Grupa obsługuje ponad 700 aktywnych podmiotów, legitymując się doświadczeniem w zarządzaniu kilkuset międzynarodowymi strukturami holdingowymi o łącznej wartości aktywów ponad 2,5 mld zł.

W 2012 r. Kinga Hanna Stachowiak dołączyła do prestiżowego klubu przedsiębiorcówBusiness Centre Club – największej w kraju organizacji pracodawców indywidualnych. Jest laureatką licznych nagród i wyróżnień dla najbardziej przedsiębiorczych i wpływowych kobiet w Polsce: Top Polish Brands 2020, Menedżerowie roku 2013 i 2017, 100 Kobiet Biznesu 2014, czy Perły Polskiego Biznesu 2012 i 2014. Pod Jej zarządem Kancelaria i r.pr. Robert Nogacki w każdym roku zostawali laureatami prestiżowych nagród i wyróżnień, przyznawanych przez kapituły konkursowe zarówno w kraju jak i za granicą. Ogółem, na swoim koncie Kancelaria ma kilkadziesiąt nagród, z których najważniejsze to:

  • Złota Statuetka Lidera Polskiego Biznesu 2016,
  • International Tax Planning Law Firm of the Year in Poland 2017,
  • International Tax Planning Law Firm of the Year in Poland 2016,
  • World Tax 2015,
  • Ranking Legal 500,
  • Gepardy Biznesu,
  • Laur Eksperta 2019,
  • Laur Klienta 2016,
  • czterokrotnie Medal Europejski,
  • Diament do Statuetki Lidera Polskiego Biznesu 2017 i wiele innych.

Kinga Hanna Stachowiak, równolegle z pełnieniem funkcji zarządczych w Kancelarii, uczestniczy w projektach inwestycyjnych (m.in. giełdy papierów wartościowych, FOREX) oraz inwestycjach w nieruchomości, realizowanych dla takich firm, jak: Taurus Development Limited i Oppenheimer & Rochefoucauld Real Estate LLP oraz rozwija biznesowo spółki: Taurus Development Holding Sp. z o.o., Taurus Development Holding 2 Sp. z o.o., Beauchamp Properties Sp. z o.o., Diamdel sp. z o.o. oraz Fleming Financial Sp. z o.o. Wszystkie te przedsięwzięcia stanowią grupę spółek działających zarówno na rynku nieruchomości mieszkaniowych, jak i komercyjnych.

„Korzystając z okazji chciałabym podziękować za profesjonalizm i wysokie standardy etyki zawodowej Kontrahentom, Partnerom biznesowym oraz moim Pracownikom i Współpracownikom. Byliście dla mnie inspiracją i motywacją do nieustannego rozwoju. To dzięki Wam mogłam skutecznie mierzyć się z zadaniami i wszelkimi wyzwaniami. Jeszcze raz serdecznie Wszystkim dziękuję, życząc samych sukcesów w życiu prywatnym i zawodowym” – napisała w swoim oświadczeniu Kinga Hanna Stachowiak.

Fiskus bierze na widelec firmy kryptowalutowe. Czy będą uciekać za granicę?

W lutym 2021 r. cena jednego bitcoina przekroczyła wartość 50 000 dolarów, a łączna kapitalizacja całego rynku walut wirtualnych – wartość ponad 1 biliona dolarów. Podczas gdy w tym gigantycznym i rosnącym w błyskawicznym tempie rynku technologii blockchain wiele państw widzi swoją szansę na ekonomiczny i gospodarczy rozwój, w Polsce decydenci zastanawiają się, jak zakuć go w kajdany i przejąć nad nim możliwie jak największą kontrolę. Czy takie działania zamiast promować, wygonią z kraju największą innowację XXI wieku?

Rada Ministrów zatwierdziła 12 stycznia 2021 r. Projekt ustawy o zmianie ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu oraz niektórych innych ustaw (nr projektu UC24) autorstwa ministra finansów. Nowelizacja m.in. dodaje do listy instytucji obowiązanych, w rozumieniu tej ustawy, przedsiębiorców z branży obrotu dziełami sztuki, przedmiotami kolekcjonerskimi oraz antykami, w zakresie w jakim dokonywać oni będą transakcji o wartości co najmniej 10 000 euro, bez względu na to, czy będzie to pojedyncza operacja, czy kilka połączonych ze sobą transakcji. Doprecyzowuje także definicję beneficjenta rzeczywistego, wprowadza mechanizmy weryfikacji danych zawartych w Centralnym Rejestrze Beneficjentów Rzeczywistych, czy poszerza zakres informacji, jakie może gromadzić Generalny Inspektor Informacji Finansowej.

Działalność reglamentowana, kto będzie mógł obracać wirtualną walutą?

Ale nowelizacja dodaje do ustawy o przeciwdziałaniu praniu pieniędzy nowy rozdział zatytułowany „Działalność na rzecz spółek lub trustów oraz działalność w zakresie walut wirtualnych”, stanowiąc, że działalność ta może być wykonywana wyłącznie po uzyskaniu wpisu odpowiednio: do rejestru działalności na rzecz spółek lub trustów oraz do rejestru działalności w zakresie walut wirtualnych. Zgodnie z projektem zmian, ww. działalność, w jednym i drugim przypadku, będzie mogła być wykonywana przez:

  1. osobę fizyczną, która nie została prawomocnie skazana za umyślne przestępstwo przeciwko działalności instytucji państwowych oraz samorządu terytorialnego, przeciwko wymiarowi sprawiedliwości, przeciwko wiarygodności dokumentów, przeciwko mieniu, przeciwko obrotowi gospodarczemu i interesom majątkowym w obrocie cywilnoprawnym, przeciwko obrotowi pieniędzmi i papierami wartościowymi, przestępstwo, o którym mowa w art. 165a Kodeksu karnego, przestępstwo popełnione w celu osiągnięcia korzyści majątkowej lub osobistej lub umyślne przestępstwo skarbowe;
  2. osobę prawną lub jednostkę organizacyjną nieposiadającą osobowości prawnej, w której wspólnicy, którym powierzono prowadzenie spraw spółki lub uprawnieni do reprezentacji spółki lub członkowie organów zarządzających, nie zostali prawomocnie skazani za przestępstwo, o którym mowa w pkt 1.

Ustawa wprowadza obowiązek rejestrowania „podmiotów świadczących usługi wymiany walut pomiędzy walutami wirtualnymi a fiducjarnymi” i „dostawców kont waluty wirtualnej”.

100 000 zł kary za złamanie obowiązku rejestracji

Organem właściwym w sprawach rejestru działalności w zakresie walut wirtualnych będzie minister do spraw finansów publicznych. Ale minister ten będzie mógł wyznaczyć organ Krajowej Administracji Skarbowej do wykonywania zadań w zakresie prowadzenia tego rejestru.

Do zadań takiego organu w sprawach rejestru działalności w zakresie walut wirtualnych należeć będzie:

  1. prowadzenie rejestru oraz określanie organizacyjnych warunków i technicznych sposobów jego prowadzenia;
  2. przetwarzanie informacji o podmiotach wpisanych do rejestru;
  3. rozpatrywanie wniosków o wpis do rejestru, dokonywanie aktualizacji tych wpisów oraz wykreślanie podmiotów z rejestru;
  4. nakładanie kar pieniężnych, o których mowa w art. 153b, na podmioty prowadzące działalność w zakresie walut wirtualnych, które nie dopełniły obowiązku uzyskania wpisu do tego rejestru.

Podmiot prowadzący działalność w zakresie walut wirtualnych, który wykonuje tę działalność bez uzyskania wpisu do rejestru działalności w zakresie walut wirtualnych, podlegać będzie karze pieniężnej do 100 000 zł.

Trzeba ujawnić szczegółowe informacje na temat prowadzonej działalności

Zgodnie z projektowanym art. 129t ustawy, rejestr działalności w zakresie walut wirtualnych zawierać będzie:

  1. numer i datę wpisu do rejestru;
  2. imię, nazwisko albo nazwę (firmę);
  3. numer w rejestrze przedsiębiorców w Krajowym Rejestrze Sądowym, o ile został nadany, oraz numer identyfikacji podatkowej (NIP);
  4. wskazanie świadczonych usług, o których mowa w art. 2 ust. 1 pkt 12;
  5. informacje o zawieszeniu działalności;
  6. informacje o zakończeniu działalności w zakresie walut wirtualnych.

A wskazanymi w art. 2 ust. 1 pkt 12 Ustawy z dnia 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (Dz.U. 2018 poz. 723, ze zm.) usługami są usługi świadczone przez, będące instytucjami obowiązanymi w rozumieniu tej ustawy, podmioty prowadzące działalność gospodarczą w zakresie:

  1. wymiany pomiędzy walutami wirtualnymi i środkami płatniczymi,
  2. wymiany pomiędzy walutami wirtualnymi,
  3. pośrednictwa w wymianie, o której mowa w lit. a lub b,
  4. prowadzenia rachunków, o których mowa w ust. 2 pkt 17 lit. e.

Jeśli nowelizacja wejdzie w życie, instytucje obowiązane będą zmuszone stosować środki bezpieczeństwa finansowego nawet w przypadku przeprowadzania transakcji okazjonalnej z wykorzystaniem waluty wirtualnej, jeśli jej wartość będzie równa lub przekraczać 1 000 euro.

Czy firmy zostaną w Polsce, czy przeniosą biznes za granicę?

Nie tylko bitcoin, również waluta wirtualna o nazwie ethereum zanotowała na początku lutego 2021 roku rekordowe zwyżki swojej wartości, wznosząc się ponad poziom 1500 dolarów. Łączna kapitalizacja całego rynku walut wirtualnych to już wartość ponad 1 biliona dolarów. Wiele państw i jurysdykcji wita kryptowalutowe firmy z otwartymi ramionami, oferując przyjazne środowisko do prowadzenia blockchainowego biznesu. Chyba najlepszym tego przykładem jest Malta. W listopadzie 2018 r. odbyła się konferencja pod nazwą Malta Blockchain Summit, po której Maltę okrzyknięto „Wyspą technologii blockchain”. To dzięki właśnie korzystnym dla przedsiębiorców z branży obrotu kryptowalutami regulacji.

Czy polskie dążenia do uczynienia z handlu bitcoinem działalności rejestrowanej są zagrożeniem dla przedsiębiorców z kryptowalutowej branży? Nie można tego przesądzać. Jednak akurat w przypadku polskiego fiskusa, jego skłonności do agresywnego uszczelniania systemu podatkowego, nadprodukcji prawa, i nieustannie pojawiających się nowych podatków i opłat, sprawiają, że każde działanie regulacyjne na wolnym rynku wzbudza w przedsiębiorcach obawy. A dostępnych w obrocie gospodarczo-prawnym opcji „ucieczki” przed obawami jest kilka, od przenosin działalności do spółki zagranicznej, po całkowitą zmianę rezydencji podatkowej.

Swoje obawy co do projektowanej ustawy wyraził m.in. Prezes Urzędu Ochrony Danych Osobowych: „Dodawany do art. 39 ust. 1a zakłada, że podmioty, o których mowa w art. 58 (podmioty obowiązane do zgłaszania informacji o beneficjentach rzeczywistych i ich aktualizacji), na żądanie instytucji obowiązanej stosującej wobec nich środki bezpieczeństwa finansowego udostępniają informacje lub dokumenty pozwalające na identyfikację tożsamości ich beneficjentów rzeczywistych. W ocenie Prezesa Urzędu Ochrony Danych Osobowych przepis ten jest zbyt ogólny. Nie precyzuje bowiem, jakie informacje i dokumenty miałyby być udostępniane podmiotom obowiązanym” (opinia do projektu ustawy z 20 marca 2020 r.DOL.401.111.2020.WL.AG).

W 2018 roku z Polski na Maltę uciekła już duża giełda walut wirtualnych BitBay. Co znamienne, gdy w kolejnym roku przeniosła swój biznes do Estonii, prezes spółki zarządzającej tą giełdą zapowiadał, że nie wyklucza powrotu… na Maltę. W żadnym słowie nie padła jednak jakakolwiek deklaracja, aby firma rozważała powrót do Polski.