Budowlanka ponownie pod kreską. Deweloperzy mogą ograniczyć nowe inwestycje

Budowlanka ponownie znalazła się poniżej neutralnego poziomu koniunktury. Firmy zgłaszają słabszą sprzedaż i ostrożniej podchodzą do zatrudnienia, a produkcja budowlano-montażowa spadła zarówno w ujęciu miesięcznym, jak i rocznym. Deweloperzy mogą więc ograniczać rozpoczynanie nowych projektów.

Budowlanka z przewagą negatywnych ocen

W sierpniu Miesięczny Indeks Koniunktury dla budownictwa wyniósł 98 pkt., o 4,8 pkt. mniej niż w lipcu. Odczyt poniżej 100 pkt. oznacza, że wśród badanych przedsiębiorstw oceny negatywne przeważają nad pozytywnymi.

Z danych Polskiego Instytutu Ekonomicznego wynika jednak, że sytuacja nie jest jednoznacznie zła. Wskaźnik dla budownictwa pozostaje wyższy niż przed rokiem. Jednocześnie 16 proc. firm ocenia swoje moce produkcyjne jako zbyt małe wobec liczby zamówień. Jest to najwyższy wynik wśród analizowanych branż i może świadczyć o utrzymującym się popycie na część usług budowlanych.

Pogorszyły się natomiast oceny dotyczące bieżącej sprzedaży i zatrudnienia. Udział przedsiębiorstw zgłaszających spadek wartości sprzedaży zwiększył się o 4 pkt proc., a odsetek firm planujących rekrutacje zmalał o 6 pkt proc.

Dr Anna Szymańska, kierowniczka Zespołu Wsparcia Badań w PIE, oceniła, że „sytuacja na rynku pracy pozostaje stabilna”. W samym budownictwie 12 proc. firm zamierza zwiększyć zatrudnienie w ciągu trzech miesięcy, a 9 proc. przewiduje jego ograniczenie.

Produkcja budowlano-montażowa spadła

Słabsze nastroje znajdują częściowe potwierdzenie w danych o wykonanych pracach. Według informacji Głównego Urzędu Statystycznego produkcja budowlano-montażowa w lipcu, po uwzględnieniu czynników sezonowych, była o 2,2 proc. niższa niż rok wcześniej oraz o 3,8 proc. niższa niż w czerwcu.

Największy spadek odnotowały przedsiębiorstwa wykonujące specjalistyczne roboty budowlane. Ich produkcja zmniejszyła się o 6,4 proc. w ujęciu rocznym i aż o 12,4 proc. w porównaniu z poprzednim miesiącem.

W przypadku firm zajmujących się wznoszeniem budynków spadek wyniósł 1,8 proc. rok do roku i 3,9 proc. miesiąc do miesiąca. Budownictwo infrastrukturalne poradziło sobie lepiej, ale także znalazło się pod kreską. Produkcja w tym segmencie obniżyła się o 0,2 proc. rocznie i 3 proc. miesięcznie.

Koszt robót wzrósł o 6,2 proc.

Firmy muszą jednocześnie mierzyć się ze wzrostem kosztów. W lipcu ceny produkcji budowlano-montażowej były o 6,2 proc. wyższe niż przed rokiem i o 1,1 proc. wyższe niż miesiąc wcześniej, wynika z danych GUS o cenach robót budowlanych.

Najmocniej, o 7,2 proc. w skali roku, podrożały specjalistyczne roboty budowlane. Ceny budowy budynków oraz obiektów inżynierii lądowej i wodnej zwiększyły się po 5,7 proc.

Rosnące koszty mogą być szczególnie problematyczne dla projektów wycenionych wiele miesięcy wcześniej. Jeżeli umowa nie pozwala na odpowiednią waloryzację, wyższe ceny energii, usług i podwykonawców zmniejszają marżę wykonawcy. W skrajnych przypadkach prowadzą do przesuwania inwestycji albo ponownych negocjacji z zamawiającym.

Deweloperzy mogą rozpoczynać mniej inwestycji

Osłabienie produkcji nie oznacza załamania całego sektora. W drugim kwartale wskaźnik rentowności obrotu netto firm budowlanych wyniósł 4,2 proc. i poprawił się zarówno w porównaniu z pierwszym kwartałem, jak i analogicznym okresem poprzedniego roku.

Poprawiły się również oczekiwania dotyczące przyszłych zamówień. Udział przedsiębiorstw przewidujących ich wzrost zwiększył się o 3 pkt proc. w ciągu miesiąca i o 5 pkt proc. w ujęciu rocznym.

Perspektywy zależą jednak od rodzaju działalności. Budownictwo infrastrukturalne może korzystać z inwestycji publicznych, energetycznych, kolejowych i drogowych. Deweloperzy mieszkaniowi są znacznie bardziej uzależnieni od dostępności kredytów, sprzedaży mieszkań oraz kosztów zakupu gruntów i wykonania inwestycji.

Przy dużej liczbie niesprzedanych lokali firmy mogą ostrożniej wprowadzać kolejne projekty. Ograniczenie nowych budów pomogłoby deweloperom kontrolować podaż, ale w dłuższym okresie mogłoby także zmniejszyć wybór mieszkań dostępnych dla kupujących.
Polska ma trzecie najdroższe kredyty hipoteczne w UE. Koszt wynosi 6,18 proc.

Kredyty hipoteczne w Polsce pozostają jednymi z najdroższych w Unii Europejskiej. Według danych Europejskiego Banku Centralnego roczny koszt nowych umów mieszkaniowych wyniósł w kwietniu 2026 roku 6,18 proc. Wyższe wartości odnotowano tylko w dwóch krajach.

Kredyty hipoteczne w Polsce trzecie pod względem kosztów

Na pierwszym miejscu unijnego zestawienia znalazły się Węgry, gdzie wskaźnik APRC dla nowych kredytów mieszkaniowych wynosił 7,89 proc. Drugie miejsce zajęła Rumunia z wynikiem 7,62 proc. Polska uplasowała się na trzeciej pozycji z poziomem 6,18 proc.

Dystans do kolejnych państw jest wyraźny. W Portugalii roczny koszt wynosił 4,93 proc., a w Czechach 4,72 proc. Średnia dla strefy euro sięgała około 3,72 proc., czyli była o 2,46 punktu procentowego niższa niż w Polsce.

Znacznie tańsze finansowanie dostępne było między innymi w Niemczech, gdzie wskaźnik wynosił 3,89 proc., Irlandii z wynikiem 3,43 proc. oraz Finlandii, gdzie było to 3,06 proc. Jeszcze niższe wartości odnotowano w Szwecji, Hiszpanii, Bułgarii i na Malcie. Szczegółowe dane dla Polski udostępnia portal statystyczny Europejskiego Banku Centralnego.

Zestawienie pokazuje, że własna waluta nie musi automatycznie oznaczać bardzo drogich kredytów. Czechy oraz Szwecja pozostają poza strefą euro, a mimo to koszt finansowania zakupu mieszkań jest tam niższy niż w Polsce.

Co oznacza koszt na poziomie 6,18 proc.

Wskaźnik wykorzystany do porównania to APRC, czyli roczna stopa oprocentowania uwzględniająca koszty kredytu. Jest to miara zbliżona do stosowanej w Polsce rzeczywistej rocznej stopy oprocentowania. Obejmuje nie tylko odsetki, ale również część obowiązkowych kosztów związanych z zawarciem umowy.

Wartość 6,18 proc. nie oznacza więc, że każdy klient otrzyma kredyt dokładnie na takich warunkach. Ostateczny koszt zależy między innymi od wysokości wkładu własnego, okresu spłaty, dochodów, historii kredytowej, rodzaju oprocentowania oraz dodatkowych produktów wymaganych przez bank.

Nie należy również bezpośrednio podstawiać tego wskaźnika do kalkulatora rat. APRC służy przede wszystkim do porównywania całkowitych kosztów finansowania, natomiast wysokość miesięcznej raty jest liczona na podstawie oprocentowania nominalnego i harmonogramu spłaty.

Aktualne oferty potwierdzają jednak, że koszt polskich hipotek nadal jest wysoki. W sierpniowym zestawieniu Bankier.pl dla kredytu wynoszącego 592 tys. zł i spłacanego przez 25 lat oprocentowanie zmienne wahało się od 5,22 do 6,47 proc. RRSO mieściło się natomiast w przedziale od 5,63 do 7,08 proc.

Dlaczego polskie hipoteki są tak drogie

Podstawowym czynnikiem jest poziom krajowych stóp procentowych. Zgodnie z informacjami Narodowego Banku Polskiego stopa referencyjna NBP wynosi 3,75 proc. Wpływa ona na koszt pieniądza na rynku, a pośrednio również na stawki wykorzystywane przy ustalaniu oprocentowania kredytów.

Do wskaźnika referencyjnego bank dolicza marżę. Jej wysokość zależy od polityki kredytodawcy, ryzyka klienta, poziomu wkładu własnego i konkurencji na rynku. Dochodzą do tego prowizje, ubezpieczenia oraz koszty dodatkowych produktów.

Michał Kisiel, analityk Bankier.pl, zwraca uwagę, że „pierwszoplanową rolę w długim okresie odgrywa marża proponowana przez bank oraz dodatkowe koszty”. Jak wynika z jego analizy ofert hipotecznych, średnia marża kredytów ze zmiennym oprocentowaniem spadła w sierpniu do około 1,8 punktu procentowego. Rok wcześniej zbliżała się do 2 punktów, a w sierpniu 2024 roku wynosiła 2,3 punktu.

Banki obniżają więc własne marże, ale cały kredyt nadal pozostaje drogi ze względu na poziom stóp i wskaźników referencyjnych. W przypadku ofert ze stałym oprocentowaniem znaczenie mają również oczekiwania dotyczące przyszłych stóp oraz koszt zabezpieczenia takiej stawki przez bank.

Wysokie koszty nie zatrzymały kredytobiorców

Mimo niekorzystnego miejsca Polski w europejskim rankingu zainteresowanie finansowaniem mieszkań rośnie. Jak wynika z lipcowego indeksu BIK, wartość zapytań o kredyty mieszkaniowe była o 22 proc. wyższa niż rok wcześniej. Liczba wnioskodawców wzrosła o 11,6 proc.

Średnia wartość wnioskowanego kredytu osiągnęła rekordowe 538,5 tys. zł, czyli o 9,3 proc. więcej niż w lipcu 2025 roku. Wzrost wynika zarówno z większej zdolności kredytowej części gospodarstw domowych, jak i wysokich cen mieszkań.

Nie każdy nowy wniosek dotyczy jednak zakupu nieruchomości. Część klientów przenosi już posiadane zadłużenie do innego banku. Według BIK w okresie od stycznia do maja 2026 roku udział refinansowań w sprzedaży kredytów mieszkaniowych wzrósł do około 32 proc.

Co może obniżyć koszt kredytów

Dalszy spadek kosztów hipotek będzie zależał przede wszystkim od decyzji Rady Polityki Pieniężnej, inflacji oraz zachowania rynkowych wskaźników referencyjnych. Znaczenie będzie miała także konkurencja między bankami. Pole do dalszego obniżania marż jest jednak mniejsze niż kilka lat temu, ponieważ zbliżyły się one do najniższych poziomów w tej dekadzie.

Kredytobiorcy nie muszą czekać wyłącznie na zmianę stóp. Warto porównywać RRSO, prowizje, ubezpieczenia i koszt produktów dodatkowych. Osoby spłacające droższą hipotekę mogą również sprawdzić możliwość refinansowania. Niższa rata nie powinna być jednak jedynym kryterium, ponieważ o opłacalności przeniesienia zadłużenia decyduje całkowity koszt nowej umowy.

Klimatyzacja jest już w ponad milionie polskich domów. Najem z chłodzeniem kosztuje więcej

Klimatyzacja w polskich domach przestaje być wyposażeniem zarezerwowanym dla apartamentów. Z szacunków firmy Mzuri wynika, że urządzenia chłodzące mogą być już w około 1,09 mln gospodarstw domowych. Na rynku najmu takie lokale są oferowane drożej, ale na ich cenę wpływa nie tylko możliwość obniżenia temperatury.

Klimatyzacja w polskich domach: szacunek przekroczył milion

Najnowszy szacunek opiera się na danych GUS, według których urządzenia chłodzące ma około 7 proc. gospodarstw domowych. Po przeliczeniu tego udziału Mzuri otrzymało około 1,09 mln domów i mieszkań, co opisuje PropertyNews, powołując się na analizę firmy.

Punktem odniesienia są dane z reprezentacyjnego badania budżetów gospodarstw domowych. Bank Danych Lokalnych GUS pokazuje wyposażenie gospodarstw w wybrane przedmioty trwałego użytkowania. Trzeba jednak zachować ostrożność: są to dane deklaratywne, a kategoria może obejmować zarówno urządzenia zamontowane na stałe, jak i klimatyzatory przenośne. Liczba 1,09 mln jest więc estymacją, a nie rejestrem wykonanych instalacji.

Skala wzrostu pozostaje wyraźna. Klimatyzacja staje się kolejnym elementem wyposażenia ocenianym przez kupujących i najemców.

Najem z klimatyzacją kosztuje więcej

Różnicę widać w ogłoszeniach. Z danych Otodom za czerwiec 2025 roku wynika, że klimatyzację miało 15 proc. ofert najmu, wobec 7 proc. ofert sprzedaży. Średni czynsz ofertowy za lokal z chłodzeniem wynosił około 5000 zł miesięcznie, a bez niego 3200 zł. Różnica sięgała zatem 1800 zł.

Nie oznacza to jednak, że montaż urządzenia pozwala automatycznie podnieść czynsz o taką kwotę. Klimatyzacja częściej pojawia się w apartamentach, nowych budynkach, centrach dużych miast i lokalach o wyższym standardzie. Średnie porównują więc dwie różne grupy nieruchomości. Samo urządzenie jest jednym z elementów pakietu, za który płaci najemca.

„W okresie letnim klimatyzacja zyskuje na znaczeniu, szczególnie w dużych miastach” – oceniła w komunikacie Milena Chełchowska z Otodom. W ciągu roku liczba takich ofert najmu wzrosła o 4 proc., a filtr „klimatyzacja” został użyty w czerwcu 11,7 tys. razy.

Właściciel płaci za montaż, serwis i energię

Stała instalacja oznacza wydatek liczony zwykle w kilku tysiącach złotych. Do tego dochodzi okresowy serwis, który może kosztować kilkaset złotych rocznie, oraz zużycie prądu. Według obserwacji Mzuri przywołanych przez PropertyNews dodatkowe 100-200 zł miesięcznie może już skłonić część najemców do wyboru tańszego lokalu i zakupu urządzenia przenośnego.

Klimatyzacja może zwiększyć zainteresowanie mieszkaniem i skrócić okres pustostanu, ale nie gwarantuje zwrotu przez sam wzrost czynszu. Największą wartość ma w lokalach na ostatnich piętrach, z dużymi przeszkleniami, południową ekspozycją lub w segmencie premium.

Przed montażem trzeba sprawdzić regulamin wspólnoty lub spółdzielni, ponieważ jednostka zewnętrzna może ingerować w elewację albo część wspólną. W umowie najmu warto zapisać, kto odpowiada za serwis, czyszczenie filtrów i energię.

Rekordowe upały zwiększają znaczenie chłodzenia

Popyt na chłodzenie wspiera pogoda. IMGW podał, że 28 czerwca 2026 roku w Słubicach zanotowano 40,5 stopnia Celsjusza, najwyższą temperaturę w historii pomiarów meteorologicznych w Polsce. Średnia temperatura w czerwcu była o 2 stopnie wyższa od normy z lat 1991-2020.

Julia Minichowska z Zakładu Prognoz Specjalistycznych CMOK IMGW wskazała, że klimat Polski cechuje „coraz większa zmienność oraz nasilenie zjawisk ekstremalnych”. Ochrona mieszkań przed przegrzewaniem będzie więc zyskiwać na znaczeniu.

Znaczenie mają również rolety, nocne przewietrzanie i izolacja. Klimatyzacja poprawia komfort, ale zużywa energię i wymaga konserwacji. Właściciel musi porównać koszt instalacji z możliwą stawką najmu, a lokator z całkowitym rachunkiem. Chłodzenie może stać się standardem w najbardziej nagrzewających się lokalach.

Wynajmujesz mieszkanie na doby? Fiskus może doliczyć ZUS i składkę zdrowotną

Właściciele mieszkań oferowanych na doby przez serwisy takie jak Booking czy Airbnb mogą zostać uznani za przedsiębiorców świadczących usługi hotelarskie. Takie ryzyko wiąże się z projektem nowych przepisów dotyczących najmu krótkoterminowego. Konsekwencją może być nie tylko konieczność zarejestrowania działalności, ale również opłacania składek społecznych i zdrowotnej.

Nie oznacza to, że ZUS zostanie automatycznie doliczony każdemu właścicielowi mieszkania wynajmowanego turystom. Znaczenie będzie miał sposób prowadzenia najmu oraz model współpracy z platformą albo firmą zarządzającą. Nowe regulacje nie weszły jeszcze w życie.

Najem krótkoterminowy ma zostać usługą hotelarską

Rada Ministrów 14 lipca 2026 roku przyjęła projekt ustawy regulującej najem krótkoterminowy. Zgodnie z założeniami usługą hotelarską ma być krótkotrwałe udostępnianie domu, mieszkania, pokoju albo miejsca noclegowego przez okres nieprzekraczający 30 dni.

Projekt ma uporządkować rynek oraz ograniczyć działalność prowadzoną bez rejestracji i nadzoru. Powstanie Centralny Wykaz Turystycznych Obiektów Noclegowych. Wynajmujący będą musieli zgłaszać do niego lokale, a następnie posługiwać się nadanym numerem identyfikacyjnym.

Każdy obiekt ma posiadać regulamin określający zasady pobytu i bezpieczeństwa gości. Konieczne będzie również wskazanie danych kontaktowych właściciela albo administratora oraz spełnienie wymagań sanitarnych i przeciwpożarowych. Platformy internetowe mają przekazywać państwu dane dotyczące zawieranych transakcji.

Kiedy fiskus może uznać wynajem za działalność?

Sam projekt nie wprowadza nowego podatku ani osobnej składki od najmu krótkoterminowego. Ryzyko wynika z zakwalifikowania bezpośredniego wynajmowania mieszkania na doby jako usługi hotelarskiej prowadzonej przez przedsiębiorcę.

Dotyczy to przede wszystkim modelu, w którym właściciel sam wystawia ofertę na Booking, Airbnb lub podobnej platformie, zawiera umowę z gościem i otrzymuje zapłatę. Portal pełni wówczas jedynie funkcję pośrednika i pobiera prowizję.

Eksperci podatkowi wskazują, że po wejściu nowych przepisów fiskus może mieć mocniejszą podstawę do uznania takiej aktywności za działalność gospodarczą. Właściciel musiałby wtedy rozliczać przychody jako przedsiębiorca. Do obowiązków podatkowych mogłyby dojść składki społeczne oraz składka zdrowotna.

Najem prywatny nadal bez składek ZUS

Obecnie najem prywatny nie stanowi tytułu do obowiązkowych ubezpieczeń społecznych ani zdrowotnego. Właściciel rozlicza podatek w formie ryczałtu, ale nie płaci z tego tytułu składek ZUS.

Zgodnie z informacjami Ministerstwa Finansów stawka ryczałtu od najmu prywatnego wynosi 8,5 proc. przychodu do 100 tys. zł rocznie oraz 12,5 proc. od nadwyżki ponad ten limit.

Sytuacja zmienia się, jeśli najem zostanie uznany za działalność gospodarczą. Wówczas pojawia się obowiązek ubezpieczeniowy. W 2026 roku minimalna składka zdrowotna przedsiębiorców rozliczających się według skali podatkowej albo podatkiem liniowym wynosi 432,54 zł miesięcznie.

Do tego mogą dojść składki społeczne. Ich wysokość zależy między innymi od prawa do ulgi na start, preferencyjnych składek albo Małego ZUS Plus. Według danych ZUS pełne minimalne składki społeczne wraz z Funduszem Pracy i Funduszem Solidarnościowym wynoszą w 2026 roku 1926,76 zł miesięcznie. Składka chorobowa jest dobrowolna.

Fiskus wydawał korzystne interpretacje

Dotychczas fiskus dopuszczał w części przypadków rozliczanie mieszkania wynajmowanego na doby jako najmu prywatnego. Korzystne interpretacje dotyczyły zazwyczaj jednego lub dwóch lokali, niewielkiej skali działalności i braku rozbudowanego zaplecza typowego dla przedsiębiorstwa hotelarskiego.

Jak opisuje Business Insider, takie stanowisko pojawiło się między innymi w interpretacji Dyrektora Krajowej Informacji Skarbowej z 11 marca 2026 roku.

Interpretacja indywidualna chroni jednak wyłącznie osobę, która o nią wystąpiła, i tylko wtedy, gdy rzeczywisty sposób prowadzenia najmu odpowiada opisowi przedstawionemu we wniosku. Duża liczba lokali, regularna obsługa gości, sprzątanie, wymiana pościeli, reklama i stała organizacja mogą zwiększać ryzyko uznania najmu za działalność.

Firma zarządzająca może zmienić sytuację właściciela

Inaczej wygląda model, w którym właściciel podpisuje zwykłą, długoterminową umowę najmu z firmą zarządzającą. Firma płaci właścicielowi ustalony czynsz, a następnie na własny rachunek oferuje mieszkanie turystom.

W takim wariancie to operator świadczy usługę krótkoterminowego zakwaterowania. Właściciel może nadal uzyskiwać przychód z najmu prywatnego i rozliczać go ryczałtem bez dodatkowych składek ZUS. Kluczowe są jednak treść umowy oraz faktyczny podział obowiązków. Samo nazwanie podmiotu „firmą zarządzającą” nie wystarczy, jeśli w rzeczywistości działa on jedynie jako pośrednik właściciela.

Nowe przepisy jeszcze nie obowiązują

Przyjęcie projektu przez rząd nie oznacza wejścia regulacji w życie. Ustawa musi przejść cały proces parlamentarny, zostać podpisana przez prezydenta i ogłoszona w Dzienniku Ustaw. Jej ostateczna treść może jeszcze ulec zmianie.

Już teraz właściciele mieszkań oferowanych na doby powinni jednak sprawdzić, czy ich aktywność ma charakter najmu prywatnego, czy zorganizowanej usługi zakwaterowania. Po wejściu nowych regulacji granica między tymi modelami może stać się znacznie wyraźniejsza, a błędne rozliczenie może oznaczać konieczność zapłaty zaległych podatków, składek i odsetek.

Banki zaostrzą kredyty dla gospodarstw domowych. Firmom będzie łatwiej o finansowanie

  • W trzecim kwartale banki planują zaostrzyć kryteria kredytów mieszkaniowych i konsumpcyjnych.
  • Jednocześnie instytucje oczekują dalszego wzrostu zainteresowania obydwoma rodzajami finansowania.
  • Polityka kredytowa ma zostać złagodzona wobec małych i średnich firm, ale nie wobec dużych przedsiębiorstw.

Banki przygotowują odmienne podejście do klientów indywidualnych i przedsiębiorców. W trzecim kwartale 2026 r. zamierzają zaostrzyć kryteria udzielania kredytów mieszkaniowych i konsumpcyjnych. Jednocześnie planują ułatwić dostęp do finansowania małym i średnim firmom. Mimo bardziej rygorystycznej polityki wobec gospodarstw domowych bankowcy spodziewają się dalszego wzrostu popytu na hipoteki i kredyty konsumpcyjne.

Banki przebadał NBP

Wnioski pochodzą z najnowszej ankiety Narodowego Banku Polskiego, przeprowadzonej na początku lipca wśród przewodniczących komitetów kredytowych 23 banków. Instytucje uczestniczące w badaniu odpowiadają za około 89 proc. należności sektora bankowego od firm i gospodarstw domowych.

„W III kwartale 2026 r. banki zamierzają zaostrzyć kryteria udzielania kredytów dla gospodarstw domowych i złagodzić je wobec MSP” – podsumował NBP.

Kryteria kredytowe oznaczają minimalne standardy zdolności kredytowej, które musi spełnić klient. Nie są tym samym co warunki zapisane w umowie, takie jak marża, prowizja, wymagane zabezpieczenie, maksymalna kwota lub okres spłaty.

Zaostrzenie kryteriów może zatem oznaczać bardziej rygorystyczne podejście do dochodów, zatrudnienia, innych zobowiązań albo historii spłat. Nie musi automatycznie prowadzić do podwyższenia oprocentowania każdego kredytu.

Trudniej będzie o kredyt mieszkaniowy

W drugim kwartale banki pozostawiły kryteria udzielania hipotek zasadniczo bez zmian. Jednocześnie część instytucji zmniejszyła marże kredytowe. Do łagodzenia warunków skłaniała je przede wszystkim konkurencja ze strony innych banków uniwersalnych, banków hipotecznych oraz instytucji pozabankowych.

Popyt na hipoteki wyraźnie wzrósł. Wskaźnik procentu netto wyniósł 53 proc. Banki tłumaczyły to prognozami dotyczącymi rynku mieszkaniowego, wcześniejszym łagodzeniem warunków oraz mniejszym wykorzystywaniem oszczędności jako alternatywy dla kredytu.

W trzecim kwartale sytuacja ma się zmienić. Około 25 proc. ważonego udziałem w rynku sektora planuje zaostrzyć politykę dotyczącą kredytów mieszkaniowych, podczas gdy 19 proc. zamierza ją złagodzić. W rezultacie wskaźnik netto wyniósł minus 6 proc.

Jednocześnie banki oczekują dalszego wzrostu zainteresowania hipotekami. Prognozowany wskaźnik popytu wynosi 21 proc. Oznacza to, że większa liczba klientów może ubiegać się o finansowanie, ale część z nich spotka się z bardziej wymagającą oceną zdolności kredytowej.

Kredyty konsumpcyjne również pod lupą

Podobny kierunek przewidywany jest w segmencie kredytów konsumpcyjnych. W drugim kwartale banki nie zmieniły zasadniczych kryteriów, ale obniżały marże, zwiększały dostępne kwoty oraz zmniejszały część kosztów pozaodsetkowych.

Popyt wzrósł, a procent netto osiągnął 48 proc. Banki wiązały to z wcześniejszym łagodzeniem polityki, rosnącym zapotrzebowaniem na finansowanie dóbr trwałego użytku oraz poprawą sytuacji ekonomicznej gospodarstw domowych.

W trzecim kwartale wskaźnik przewidywanej zmiany kryteriów wynosi minus 19 proc., co oznacza wyraźniejsze zaostrzenie niż w przypadku hipotek. Mimo tego oczekiwany jest dalszy wzrost popytu, ze wskaźnikiem netto na poziomie 19 proc.

Bardziej rygorystyczna ocena może dotknąć przede wszystkim klientów o niestabilnych dochodach, wysokim poziomie dotychczasowego zadłużenia lub słabszej historii kredytowej.

Małym i średnim firmom będzie łatwiej

Odwrotna zmiana ma nastąpić w finansowaniu przedsiębiorstw. Już w drugim kwartale banki złagodziły kryteria udzielania kredytów zarówno dużym podmiotom, jak i małym oraz średnim firmom.

Obniżały marże i koszty pozaodsetkowe, zmniejszały wymagania dotyczące zabezpieczeń, podnosiły maksymalne kwoty oraz wydłużały okres kredytowania. Głównym powodem była rosnąca konkurencja pomiędzy bankami i niebankowymi instytucjami finansowymi.

W trzecim kwartale polityka wobec dużych przedsiębiorstw ma pozostać zasadniczo bez zmian. Dalsze ułatwienia planowane są przede wszystkim dla sektora MSP. Wskaźnik złagodzenia kryteriów wynosi 19 proc. dla kredytów krótkoterminowych i 18 proc. dla długoterminowych.

Firmy mogą więc liczyć na większą dostępność finansowania zapasów, kapitału obrotowego i inwestycji. W drugim kwartale to właśnie te potrzeby odpowiadały za znaczną część wzrostu zainteresowania kredytami. Dodatkowym impulsem były inwestycje publiczne i projekty finansowane ze środków KPO.

Łatwiejszy kredyt nie gwarantuje większego popytu MSP

Prognozy banków zawierają pozorną sprzeczność. Instytucje chcą złagodzić politykę wobec małych i średnich firm, ale jednocześnie spodziewają się spadku ich popytu na finansowanie. Wskaźniki wynoszą minus 25 proc. dla kredytów krótkoterminowych i minus 26 proc. dla długoterminowych.

W przypadku dużych przedsiębiorstw banki nie planują znaczącej zmiany kryteriów, ale oczekują silnego wzrostu popytu. Wskaźnik wynosi 45 proc. dla finansowania krótkoterminowego i 49 proc. dla długoterminowego.

Ankieta pokazuje więc wyraźny podział rynku. Gospodarstwa domowe mogą spotkać się z ostrzejszą oceną zdolności kredytowej, mimo rosnącego zainteresowania pożyczaniem. Małe i średnie firmy otrzymają łagodniejsze zasady, choć same mogą ostrożniej podchodzić do zaciągania nowych zobowiązań.

Właściciele mieszkań i firmy mogą zapłacić wyższe podatki. Nowe limity od 2027 roku

Maksymalne stawki podatków i opłat lokalnych wzrosną w 2027 roku o 2,7 proc. W przypadku budynków mieszkalnych górny limit podatku od nieruchomości wyniesie 1,28 zł za m², a dla budynków związanych z działalnością gospodarczą 36,49 zł za m². Podwyżka nie nastąpi jednak automatycznie w całej Polsce. Ostateczne stawki ustalą rady poszczególnych gmin i miast.

  • Maksymalna stawka dla mieszkań i domów wzrośnie z 1,25 do 1,28 zł za m².
  • Firmy mogą zapłacić do 36,49 zł za m² powierzchni budynku.
  • Nowe limity nie oznaczają automatycznej podwyżki w każdej gminie.

Podatek od nieruchomości wzrośnie w 2027 roku

Górne granice podatków i opłat lokalnych są co roku waloryzowane o wskaźnik inflacji z pierwszego półrocza. W 2026 roku ceny były w tym okresie o 2,7 proc. wyższe niż rok wcześniej. O taki sam procent wzrosną więc maksymalne stawki stosowane w 2027 roku.

Jak wynika z wyliczeń opisanych przez direct.money.pl, właściciele budynków mieszkalnych będą mogli zostać objęci stawką wynoszącą maksymalnie 1,28 zł za m² powierzchni użytkowej. W 2026 roku limit wynosi 1,25 zł.

W przypadku właściciela mieszkania o powierzchni 50 m² maksymalny podatek wyniesie 64 zł rocznie. To o 1,50 zł więcej niż przy najwyższej stawce obowiązującej w 2026 roku. Dla domu o powierzchni 150 m² danina może wzrosnąć ze 187,50 do 192 zł, czyli o 4,50 zł rocznie.

Kwoty dotyczą jednak wyłącznie samego budynku. Właściciel domu może dodatkowo płacić podatek od gruntu, którego wysokość zależy od powierzchni działki i jej klasyfikacji.

Firmy odczują podwyżkę znacznie mocniej

Znacznie większe znaczenie nowe limity mają dla przedsiębiorców. Maksymalna stawka od budynków związanych z prowadzeniem działalności gospodarczej wzrośnie z 35,53 do 36,49 zł za m².

Dla lokalu użytkowego o powierzchni 100 m² oznacza to możliwość wzrostu podatku z 3553 do 3649 zł rocznie. Różnica wyniesie 96 zł. Przy hali, magazynie albo biurowcu o powierzchni 1000 m² obciążenie może zwiększyć się o 960 zł i osiągnąć 36 490 zł rocznie.

Właściciel obiektu o powierzchni 10 tys. m² może zapłacić o 9,6 tys. zł więcej. W przypadku firm posiadających wiele nieruchomości nawet podwyżka wynosząca 2,7 proc. może więc oznaczać wyraźny wzrost kosztów operacyjnych.

Do tego dochodzi podatek od gruntów związanych z działalnością gospodarczą. Jego maksymalna stawka w 2027 roku wyniesie 1,49 zł za m². Dla pozostałych gruntów limit wzrośnie do 0,79 zł za m², a dla niezabudowanych terenów objętych obszarem rewitalizacji do 4,85 zł za m².

Gminy zdecydują o rzeczywistych stawkach

Ogłoszenie nowych limitów nie oznacza, że każdy właściciel nieruchomości automatycznie zapłaci maksymalną kwotę. Zgodnie z ustawą o podatkach i opłatach lokalnych wysokość podatku jest określana przez radę gminy w uchwale.

„Rada gminy, w drodze uchwały, określa wysokość stawek podatku od nieruchomości” – stanowi art. 5 ustawy.

Samorząd może zastosować stawkę maksymalną albo ustalić ją na niższym poziomie. Może również różnicować wysokość obciążeń w granicach przewidzianych przez przepisy, między innymi w zależności od rodzaju nieruchomości, sposobu jej wykorzystania lub prowadzonej działalności.

Wiele największych miast stosuje jednak stawki zbliżone do maksymalnych. W takich miejscowościach podwyższenie limitu zwykle bezpośrednio przekłada się na wyższe zobowiązania mieszkańców i firm. Decyzje w sprawie stawek na 2027 rok będą zapadały w uchwałach podejmowanych przez rady gmin i miast.

Jeżeli samorząd nie przyjmie nowej uchwały, co do zasady zachowane zostają stawki obowiązujące wcześniej. Podatnik powinien więc sprawdzić uchwałę swojej gminy, a nie opierać się wyłącznie na ogólnokrajowym limicie.

Wzrosną również inne podatki i opłaty lokalne

Waloryzacja obejmie nie tylko podatek od nieruchomości. Wzrosną także maksymalne stawki podatku od środków transportowych oraz opłat targowych, miejscowych, uzdrowiskowych, reklamowych i od posiadania psów.

Maksymalna roczna opłata od posiadania psa wyniesie 191,32 zł. Jej wprowadzenie również zależy od decyzji gminy. Samorządy mogą z niej całkowicie zrezygnować albo przewidzieć zwolnienia dla określonych grup mieszkańców.

Maksymalna dzienna opłata targowa wzrośnie do 1208,44 zł. W przypadku samochodów ciężarowych limity podatku od środków transportowych będą wynosiły od 1293,08 do 4939,56 zł rocznie, zależnie między innymi od dopuszczalnej masy całkowitej pojazdu.

Dla przedsiębiorców oznacza to, że łączny wzrost lokalnych obciążeń może być większy niż sama zmiana podatku od powierzchni budynków. Dotyczy to szczególnie firm transportowych, właścicieli dużych nieruchomości oraz przedsiębiorstw korzystających z reklam zewnętrznych.

Mały procent, ale duże kwoty przy dużej powierzchni

Podwyżka o 2,7 proc. jest wyraźnie mniejsza niż waloryzacje przeprowadzane po gwałtownym wzroście inflacji w latach 2022–2023. W przypadku przeciętnego mieszkania oznacza ona wzrost podatku o kilka złotych rocznie.

Inaczej wygląda sytuacja przedsiębiorstw. Wysoka stawka bazowa oraz duża powierzchnia biur, magazynów, sklepów i zakładów produkcyjnych sprawiają, że nawet niewielka zmiana procentowa może podnieść rachunek o setki lub tysiące złotych.

Ostateczna wysokość podatku od nieruchomości w 2027 roku będzie znana dopiero po przyjęciu lokalnych uchwał. Najbardziej prawdopodobna jest podwyżka w miastach i gminach, które już obecnie wykorzystują maksymalne stawki dopuszczone przez prawo.

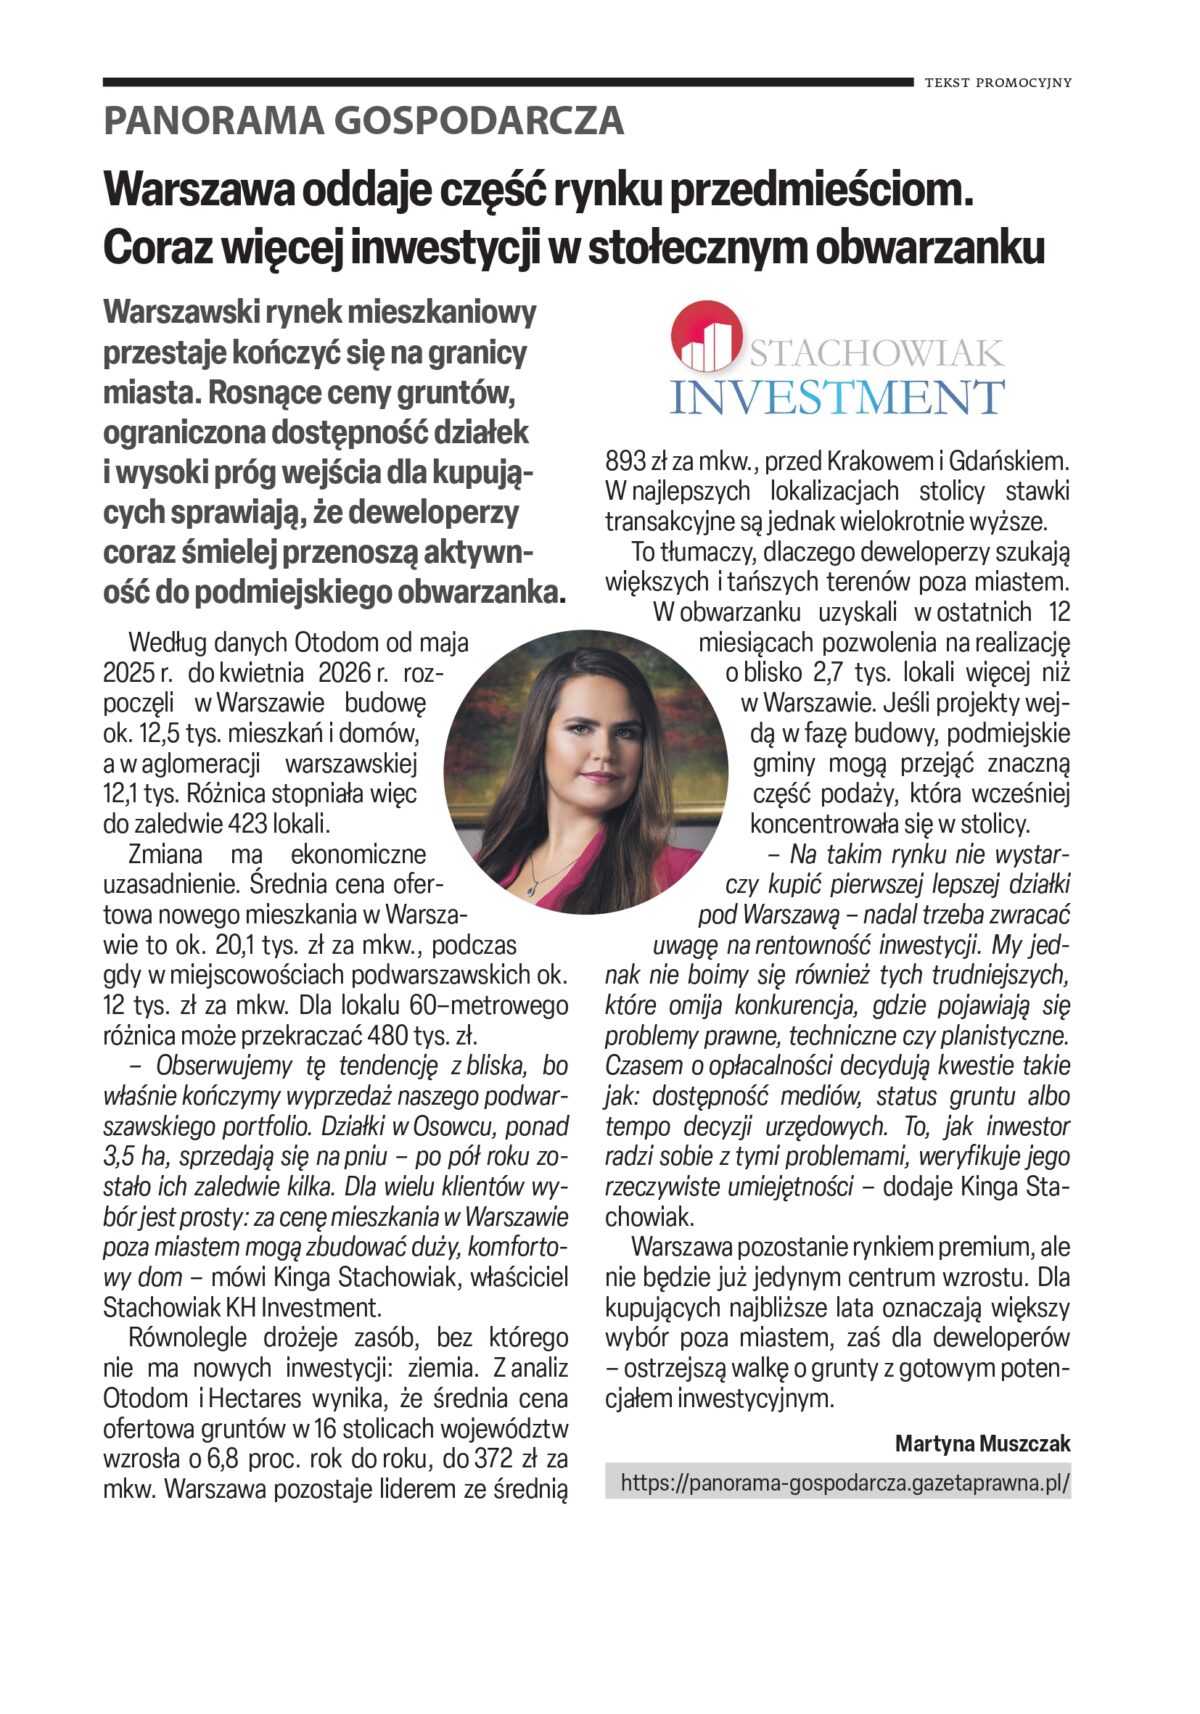
Warszawa oddaje część rynku przedmieściom. Kinga Stachowiak na łamach „Dziennika Gazety Prawnej”

Warszawski rynek mieszkaniowy coraz wyraźniej wychodzi poza administracyjne granice stolicy. Wysokie ceny nieruchomości, ograniczona dostępność gruntów oraz potrzeba większej przestrzeni sprawiają, że kupujący i inwestorzy coraz częściej wybierają miejscowości podwarszawskie.

O przyczynach tej zmiany, potencjale gruntów w aglomeracji oraz doświadczeniach Stachowiak KH Investment opowiedziała Kinga Stachowiak w publikacji „Panoramy Biznesu” Dziennika Gazety Prawnej. Jak wskazuje, dla wielu klientów wybór jest prosty: za cenę warszawskiego mieszkania mogą poza miastem zbudować duży i komfortowy dom.

Tendencję tę potwierdza zainteresowanie ponad 3,5-hektarowym portfolio działek Stachowiak KH Investment w Osowcu. Jednocześnie Kinga Stachowiak podkreśla, że o rentowności inwestycji decyduje nie tylko lokalizacja, lecz także dostęp do mediów, przeznaczenie terenu, możliwości zabudowy oraz sytuacja prawna nieruchomości.

Cała publikacja dostępna jest na stronie Dziennika Gazety Prawnej: przeczytaj artykuł w DGP.

Kinga Stachowiak nominowana do nagrody Champion Biznesu

Z ogromną radością informujemy, że Kinga Hanna Stachowiak została nominowana do nagrody Champion Biznesu, przyznawanej w ramach ogólnopolskiego programu nagród gospodarczych organizowanego przez Europejski Ośrodek Rozwoju Gospodarki.

Jak wskazano w liście nominacyjnym, wyróżnienie zostało przyznane:

W uznaniu za wieloletnią działalność biznesową, konsekwentne budowanie i rozwijanie przedsięwzięć o charakterze strategicznym oraz skuteczne łączenie kompetencji zarządczych, inwestycyjnych i doradczych. Jej aktywność zawodowa wyróżnia się wysoką skutecznością w realizacji projektów oraz umiejętnością tworzenia trwałej wartości dla otoczenia gospodarczego. Pani Kinga stanowi przykład nowoczesnego przywództwa, łączącego wizję, determinację i odpowiedzialność biznesową.

Wyróżnienie za konsekwencję i odpowiedzialne przywództwo

Nominacja do nagrody Champion Biznesu jest ważnym potwierdzeniem wieloletniego zaangażowania Kingi Hanny Stachowiak w rozwój przedsięwzięć wymagających nie tylko wiedzy inwestycyjnej, lecz także doświadczenia zarządczego, umiejętności doradczych i odpowiedzialnego podejścia do podejmowanych decyzji.

W działalności biznesowej szczególne znaczenie ma dla niej długoterminowe tworzenie wartości, skuteczna realizacja złożonych projektów oraz budowanie trwałych relacji z klientami, partnerami i współpracownikami. Nominacja podkreśla również nowoczesny model przywództwa, w którym wizja i determinacja łączą się z odpowiedzialnością za otoczenie gospodarcze.

Laureatów poznamy w październiku

Laureatów nagrody wybierze kapituła programowa. Już sama nominacja jest jednak ważnym wydarzeniem i potwierdzeniem wieloletniego zaangażowania w rozwijanie odpowiedzialnych oraz wartościowych przedsięwzięć biznesowych.

Nagrody gospodarcze są związane z działalnością Europejskiego Ośrodka Rozwoju Gospodarki i Międzynarodowym Forum Gospodarczym. VIII edycja Forum została zaplanowana na 7–8 października 2026 roku w Centrum Konferencyjnym Stadionu Śląskiego w Chorzowie. Według organizatorów poprzednia edycja zgromadziła ponad 800 uczestników reprezentujących biznes, naukę, administrację i media.

Drugi dom przestał być fanaberią. Apartament wakacyjny ma dziś zarabiać

  • W polskich kurortach deweloperzy oferowali pod koniec 2025 r. około 6,7 tys. mieszkań wakacyjnych, o 80 proc. więcej niż w 2019 r.
  • Apartament wakacyjny coraz częściej ma nie tylko służyć właścicielowi, ale też zarabiać na najmie krótkoterminowym.
  • Najbardziej odporne na sezonowość są lokalizacje górskie, bo generują ruch turystyczny przez większą część roku.

Drugi dom przestał być wyłącznie symbolem statusu. Dla coraz większej grupy kupujących apartament wakacyjny ma być jednocześnie miejscem prywatnego wypoczynku, lokatą kapitału i źródłem przychodów z najmu. Polski rynek second home dojrzewa, ale razem z nim rosną wymagania: sama lokalizacja nad morzem, w górach albo nad jeziorem przestaje wystarczać.

Drugi dom w Polsce stał się produktem inwestycyjnym

Jeszcze kilka lat temu drugi dom kojarzył się głównie z luksusem, prywatnym azylem i możliwością spontanicznego wyjazdu poza miasto. Dziś coraz częściej jest analizowany tak jak inne aktywa: przez pryzmat ceny zakupu, sezonowości, kosztów utrzymania, potencjału najmu i możliwej wartości odsprzedaży.

W praktyce second home oznacza nieruchomość kupowaną poza miejscem stałego zamieszkania. Może to być apartament nad morzem, lokal w górskim kurorcie, dom rekreacyjny nad jeziorem albo pokój w condohotelu. Jak wskazuje RynekPierwotny.pl, wspólnym mianownikiem jest połączenie wypoczynku właściciela z możliwością zarabiania na wynajmie krótkoterminowym.

Skala rynku pokazuje, że nie jest to już nisza. Według analiz BIG DATA RynekPierwotny.pl, po wyłączeniu miast wojewódzkich i quasi-aglomeracji turystycznych, pod koniec 2025 r. w polskich kurortach deweloperzy oferowali około 6,7 tys. mieszkań wakacyjnych. To o 80 proc. więcej niż w 2019 r.

Apartament wakacyjny ma dawać prywatność i przychód

Zmiana profilu kupujących jest widoczna w samej ofercie. Nabywcy nie szukają już tylko „mieszkania na urlop”. Coraz częściej oczekują wysokiego standardu, obsługi, stref wellness, basenu, sauny, prywatnego tarasu, dobrej gastronomii w pobliżu i operatora, który przejmie część obowiązków związanych z najmem.

To przesuwa rynek second home w stronę premium. Apartament wakacyjny ma dawać właścicielowi komfort porównywalny z hotelem, ale jednocześnie pozostawać jego prywatną nieruchomością. Właściciel może korzystać z lokalu w wybranych terminach, a poza nimi oddawać go w zarządzanie operatorowi albo wynajmować samodzielnie.

Ten model pasuje do szerszego trendu wzrostu rynku premium w Polsce. Z raportu KPMG „Rynek dóbr luksusowych w Polsce” wynika, że wartość rynku dóbr luksusowych w Polsce miała w 2024 r. osiągnąć 55,6 mld zł, co oznaczało wzrost o 24,6 proc. rok do roku. KPMG wskazywało także, że liczba osób o rocznych dochodach co najmniej 120 tys. zł wzrosła w 2023 r. o 34 proc.

Morze przyciąga kapitał, ale sezon jest krótki

Największa część podaży mieszkań wakacyjnych koncentruje się tradycyjnie nad Bałtykiem. W analizie RynekPierwotny.pl wymieniane są m.in. Kołobrzeg, Świnoujście, Międzyzdroje, Dziwnów i Ustronie Morskie. To lokalizacje rozpoznawalne, dobrze zakorzenione turystycznie i łatwe do sprzedania w marketingu inwestycyjnym.

Problemem pozostaje sezonowość. Bałtyk wciąż zarabia przede wszystkim latem, a pełne obłożenie trwa zwykle kilka miesięcy. Poza szczytem sezonu właściciel walczy o weekendowych gości, długie weekendy, pobyty świąteczne i wydarzenia specjalne. To oznacza, że wysoka cena zakupu nie zawsze automatycznie przekłada się na wysoką rentowność.

Podobny problem dotyczy wielu lokalizacji na Warmii i Mazurach. Region sprzedaje ciszę, wodę, naturę i prywatność, ale zimą popyt jest słabszy. Dla części kupujących to nie wada, bo traktują drugi dom przede wszystkim jako prywatne miejsce odpoczynku. Dla inwestorów liczących na regularny cash flow sezonowość jest jednak jednym z najważniejszych ryzyk.

Góry są bardziej całoroczne

Najbardziej inwestycyjnie broni się dziś segment górski. RynekPierwotny.pl wskazuje, że to jedyny segment second home w Polsce realnie działający przez cały rok. Zimą przyciąga narciarzy i rodziny w czasie ferii, latem turystów pieszych i rowerowych, a wiosną i jesienią osoby wyjeżdżające na krótkie pobyty weekendowe.

To dlatego Zakopane, Karpacz, Szklarska Poręba czy Polanica-Zdrój są tak mocno obserwowane przez inwestorów. Ograniczona dostępność gruntów, silna marka turystyczna i całoroczny popyt sprzyjają utrzymaniu wysokich cen. Według analiz RynekPierwotny.pl najdroższą lokalizacją pozostaje Zakopane, gdzie średnie ceny zbliżają się do 35 tys. zł za mkw.

Jarosław Jędrzyński, ekspert portalu RynekPierwotny.pl, podsumował zmianę rynku krótko: „Dziś nie wystarczy kupić w kurorcie”. W praktyce oznacza to, że kupujący musi oceniać nie tylko adres, ale też standard, operatora, konkurencję, koszty utrzymania i realny model biznesowy.

Stopy zwrotu są realne, ale nie gwarantowane

Apartament wakacyjny może zarabiać, ale nie jest produktem bez ryzyka. RynekPierwotny.pl wskazuje, że rozsądne założenia rentowności mieszczą się dziś w przedziale 5-6 proc. rocznie, co oznacza okres zwrotu rzędu 15 lat. Jednocześnie od 2019 r. ceny mieszkań wakacyjnych wzrosły średnio o około 50 proc., co pokazuje, że dla części inwestorów ważniejsza od bieżącego zysku była ochrona kapitału.

Kupujący powinni jednak ostrożnie podchodzić do ofert obiecujących wyjątkowo wysokie albo gwarantowane zyski. UOKiK przypomina, że już w 2019 r. razem z KNF ostrzegał przed ryzykami związanymi z inwestowaniem w aparthotele i condohotele, a późniejsze działania urzędu były kontynuacją kontroli w sektorze inwestycji alternatywnych w nieruchomości komercyjne.

Najważniejsze ryzyka są dość proste: sezonowość, rosnąca konkurencja, jakość operatora, koszty eksploatacyjne, podatki, remonty i możliwe regulacje najmu krótkoterminowego. Właściciel nie kupuje więc tylko widoku z okna. Kupuje usługę, lokalizację, model zarządzania i obietnicę przyszłego popytu.

Rynek powierzchni przemysłowo-logistycznych odbił na początku roku. Najemcy wrócili do nowych umów

Rynek powierzchni przemysłowo-logistycznych w Polsce wszedł w 2026 r. z wyraźnym ożywieniem po stronie najemców. Z raportu BNP Paribas Real Estate Poland wynika, że w I kwartale zawarto umowy na ponad 1,5 mln m kw. powierzchni, a popyt był o 46 proc. wyższy niż rok wcześniej. Jednocześnie spadał poziom pustostanów, co sugeruje, że nowa podaż jest szybciej absorbowana przez rynek.

Rynek powierzchni przemysłowo-logistycznych z mocnym początkiem roku

Pierwsze trzy miesiące 2026 r. przyniosły dobre wyniki dla sektora magazynowego i logistycznego. Według raportu „Review. Rynek powierzchni przemysłowo-logistycznych w Polsce – I kwartał 2026”, całkowite zasoby przekroczyły 37 mln m kw., a tylko w I kwartale do użytkowania oddano około 650 tys. m kw. nowej powierzchni. To nadal wysoki wolumen, choć widoczne jest stopniowe wyhamowanie wobec rekordowych lat rozbudowy rynku.

„Choć wolumen nowej podaży pozostaje relatywnie wysoki, jego skala stopniowo się obniża względem rekordowych poziomów odnotowanych w poprzednich latach, wskazując na fazę normalizacji aktywności deweloperskiej” – podkreśla Ludwika Korzeniowska, dyrektorka działu powierzchni przemysłowych i logistycznych BNP Paribas Real Estate Poland, cytowana w informacji prasowej firmy.

Wśród największych obiektów ukończonych na początku roku znalazły się 7R Park Gdańsk III z 80 tys. m kw. powierzchni, Panattoni Park Rzeszów West z 73 tys. m kw. oraz Prologis Park Ujazd w Opolu, oferujący ponad 63 tys. m kw. To pokazuje, że aktywność deweloperska nadal obejmuje zarówno największe aglomeracje, jak i lokalizacje regionalne, które obsługują produkcję, dystrybucję i logistykę krajową.

Najemcy wrócili do ekspansji

Najważniejszym sygnałem z rynku jest wzrost aktywności najemców. W I kwartale 2026 r. zawarto transakcje na ponad 1,5 mln m kw. powierzchni. To wynik o 46 proc. wyższy niż rok wcześniej. Co istotne, w strukturze umów dominowały nowe kontrakty, które odpowiadały za 42 proc. wolumenu. To zmiana wobec 2025 r., kiedy większe znaczenie miały renegocjacje.

Taki układ może oznaczać, że firmy nie tylko przedłużają obecność w dotychczasowych lokalizacjach, ale także szukają nowych powierzchni i planują rozwój operacji. Dla rynku to ważny sygnał, bo nowe umowy są zwykle mocniejszym potwierdzeniem popytu niż same renegocjacje. Wskazują na ekspansję, relokacje, zmiany w łańcuchach dostaw lub wzrost zapotrzebowania na obsługę e-commerce, dystrybucji i produkcji.

Do największych transakcji do końca marca należały sprzedaż i najem zwrotny obiektu Raben Poznań obejmującego ponad 125 tys. m kw., renegocjacja umowy na 68 tys. m kw. w Logistic City Piotrków Trybunalski oraz nowa umowa najmu na ponad 67 tys. m kw. w Marq Wrocław V Logistics Centre. Najwięcej powierzchni wynajęto w regionach Warszawa II, Polska Centralna oraz Górny Śląsk, które odpowiadały odpowiednio za 20 proc., 16 proc. i 15 proc. wolumenu transakcji, według danych opisanych przez BNP Paribas Real Estate Poland.

Logistyka 3PL liderem popytu

Największy udział w popycie miały firmy z sektora 3PL, czyli zewnętrzni operatorzy logistyczni. Odpowiadały za 39 proc. wolumenu umów zawartych w I kwartale. Na kolejnych miejscach znalazły się firmy z branży elektroniki i AGD z udziałem 9 proc. oraz sektor mebli i artykułów gospodarstwa domowego z udziałem 8 proc.

Dominacja 3PL nie jest przypadkowa. Operatorzy logistyczni obsługują handel, e-commerce, produkcję, dystrybucję międzynarodową i magazynowanie kontraktowe. Ich aktywność jest więc pośrednim wskaźnikiem kondycji wielu branż. Jeżeli zwiększają powierzchnię, może to oznaczać wzrost zamówień od klientów, przebudowę łańcuchów dostaw lub większe zapotrzebowanie na elastyczne usługi magazynowe.

Znaczenie ma też geografia. Warszawa II, Polska Centralna i Górny Śląsk pozostają najważniejszymi strefami dzięki położeniu przy głównych szlakach transportowych, dużej bazie pracowników i dostępowi do rynku konsumenckiego. To regiony, w których najemcy mogą obsługiwać zarówno krajową dystrybucję, jak i część ruchu transgranicznego.

Nowe inwestycje są coraz częściej zabezpieczone umowami

Na koniec marca 2026 r. w budowie było 1,5 mln m kw. powierzchni przemysłowo-logistycznej. To o 6 proc. więcej niż rok wcześniej. Ważniejsza od samego wolumenu jest jednak struktura realizowanych projektów. Według BNP Paribas Real Estate Poland rośnie udział inwestycji z podpisanymi już umowami najmu.

„Udział projektów zabezpieczonych umowami najmu wzrósł do ok. 63%, osiągając najwyższy poziom od II kwartału 2021 roku. Świadczy to o większym zainteresowaniu najemców oraz ogranicza ryzyko wzrostu pustostanów, wspierając stabilność rynku” – zauważa Ludwika Korzeniowska w komentarzu do raportu.

Do największych projektów w budowie należą Panattoni Wrocław Campus 2 z 78 tys. m kw., Hillwood S8 Warsaw South z 58 tys. m kw. oraz Panattoni Park Grodzisk VI z 52 tys. m kw. Największa aktywność deweloperska koncentruje się w strefie Warszawa II, która odpowiada za 34 proc. powierzchni w budowie, a także na Górnym Śląsku i w Polsce Centralnej.

Pustostany spadają, a czynsze pozostają stabilne

Dane za I kwartał pokazują, że rynek absorbuje dostępne powierzchnie. Wskaźnik pustostanów wyniósł 7,3 proc., czyli spadł o 0,1 punktu procentowego wobec poprzedniego kwartału i o 1,1 punktu procentowego rok do roku. Najwięcej dostępnej powierzchni odnotowano w regionie Zachód, gdzie pustostany sięgały 15,2 proc., na Górnym Śląsku z wynikiem 8,4 proc. oraz w Trójmieście, gdzie wskaźnik wyniósł 8,2 proc. Najniższe poziomy pustostanów zanotowano w regionie Opole, 1,1 proc., oraz w Szczecinie, 1,4 proc.

Stabilne pozostały także czynsze. Stawki prime za najlepsze powierzchnie przemysłowo-logistyczne wynosiły 5,25 euro za m kw. miesięcznie. To poziom, który zależy od lokalizacji, standardu projektu i kosztów realizacji, dlatego w praktyce różnice między regionami i obiektami mogą być znaczące.

Dla najemców najważniejszy wniosek jest taki, że rynek wciąż oferuje wybór, ale najlepsze lokalizacje i projekty z dobrą infrastrukturą mogą być szybciej rezerwowane. Dla deweloperów kluczowe pozostaje dopasowanie skali budowy do realnego popytu. Wzrost udziału projektów zabezpieczonych umowami najmu sugeruje bardziej ostrożne podejście do inwestycji spekulacyjnych.

Rynek powierzchni przemysłowo-logistycznych pozostaje jednym z bardziej odpornych segmentów nieruchomości komercyjnych. Początek 2026 r. pokazał, że po okresie większej ostrożności najemcy znów aktywnie szukają powierzchni. Jeżeli popyt utrzyma się w kolejnych kwartałach, a deweloperzy zachowają dyscyplinę podażową, sektor może wejść w fazę stabilnego, mniej gwałtownego, ale zdrowszego wzrostu.