Fiskus bez uzasadnienia odmówił firmie prawa do odliczenia VAT

Spółka zawarła kontrakt na dużą budowę. W trakcie jego realizacji jeden z jej partnerów, który miał wykonać część robót, upadł. Aby dopełnić kontraktu, spółka nabywała potrzebne usługi w zastępstwie od innych podwykonawców, w tym także w celu naprawy wad i usterek. Chciała odliczyć VAT naliczony na wystawionych przez nich fakturach. W grę wchodziły setki tysięcy złotych, ale fiskus stwierdził, że te nabyte usługi nie mają nic wspólnego z kontraktem, a spółka nie nabyła ich w celach zarobkowych zgodnie z wymogami ustawy o VAT. Na tej podstawie odmówił jej prawa do odliczenia.

Zawiązanie konsorcjum celem przystąpienia do przetargu

Firma budowlana działająca w formie spółki z o.o. w czerwcu 2015 r. zawarła umowę konsorcjum, w którego skład weszło dwóch partnerów, również będących spółkami z o.o. Celem zawiązania konsorcjum było skuteczne przystąpienie do udziału w postępowaniu o udzielenie zamówienia publicznego na wykonanie robót budowlanych. Firma została jego liderem i koordynatorem prac wykonywanych przez pozostałych partnerów w ramach realizowanego kontraktu. Do jej kompetencji należało również przyjmowanie i dokonywanie płatności i wszelkich rozliczeń w imieniu swoim oraz partnerów z konsorcjum.

Zapraszam do dalszej części artykułu!

Jeśli dzwoni skarbówka, uważaj. Nie wiadomo do czego użyje informacji

Coraz częściej wszelkie podejmowane względem obywateli działania organy państwa tłumaczą koniecznością zwiększenia ich bezpieczeństwa w czasie pandemii COVID-19. Ostatnio urzędnicy skarbówki zaczęli intensywnie dzwonić do podatników pod pretekstem szybszego i właśnie bezpieczniejszego załatwienia sprawy. Podatnicy powinni jednak podczas takich rozmów bardzo uważać. Przeszkoleni w zakresie technik manipulacyjnych urzędnicy potrafią bowiem wydobyć w ich trakcie pożądane przez siebie wrażliwe informacje na temat podatnika lub prowadzonej przez niego działalności. Nie wiadomo jednak, kto i w jakim celu później te informacje wykorzysta.

Możliwość załatwienia sprawy urzędowej drogą mailową lub przez telefon to generalnie bardzo korzystne, wygodne dla wszystkich rozwiązanie. Zwłaszcza gdy chodzi o przedsiębiorców, którzy wolą swój czas poświęcać na prowadzenie działalności gospodarczej, niż na wyczekiwanie w kolejce do urzędowego okienka przy korygowaniu błędu w złożonej deklaracji, co w konsekwencji umożliwi szybsze uzyskanie zwrotu podatku. Ale… Przedsiębiorcy powinni pamiętać, że każdy kij ma dwa końce.

Przyjazny urząd a ujawnienie informacji

W artykule z 18 października 2020 r. „Rzeczpospolita” ujawniła, że w czasie panującej pandemii koronawirusa urzędnicy skarbowi, dzwoniąc do przedsiębiorców, pytają nie tylko o błahe sprawy. Zdarza się, że dopytują o szczegóły zawartych z kontrahentem umów, proszą o przesłanie dokumentów e-mailem. Swoje prośby tłumaczą dążeniem do przyspieszenia załatwienia sprawy. Z drugiej jednak strony, jak pisze dziennik, powołując się na relację anonimowego świadka, czasem w trakcie takiej rozmowy telefonicznej urzędnik sugeruje, że brak podania żądanej informacji może zakończyć się kontrolą skarbową (Rzeczpospolita: „Urzędy skarbowe dzwonią do firm, pytają o szczegóły umów”).

Zapraszam do dalszej części artykułu!

Masz firmę? Uważaj, fiskus znów blokuje konta

Pandemia pandemią, ale państwo musi z czegoś żyć. Tylko od czerwca do połowy października 2020 r. fiskus zablokował ponad pięć razy więcej środków na kontach podatników niż w całym 2018 r. oraz niemal tyle samo (10 mln zł mniej) co w roku 2019.

Głównym źródłem utrzymania państwa są wpływy z podatków. A kto płaci najwięcej podatków? Rzecz jasna przedsiębiorcy. Są oczywiście nieuczciwe firmy, które w sposób niezgodny z prawem nie płacą podatków, lub – co gorsza dla fiskusa – wyłudzają ich wartość. To właśnie pod pretekstem przeciwdziałania takim nieuczciwym podatnikom zrodziło się hasło walki o uszczelnianie systemu podatkowego, pod którym fiskus tłumaczy każde nowowprowadzane wobec przedsiębiorców restrykcje i obostrzenia.

System teleinformatyczny izby rozliczeniowej

W połowie stycznia 2018 r. weszła w życie Ustawa z dnia 24 listopada 2017 r. o zmianie niektórych ustaw w celu przeciwdziałania wykorzystywaniu sektora finansowego do wyłudzeń skarbowych (Dz.U. 2017 poz. 2491), dzięki której skarbówka otrzymała STIR. System teleinformatyczny izby rozliczeniowej (STIR) to nadane Szefowi Krajowej Administracji Skarbowej narzędzie do śledzenia rachunków bankowych oraz rachunków w SKOK-ach należących do przedsiębiorców, mające służyć wykrywaniu nieprawidłowości i oszustw podatkowych. Najpierw STIR przesyłał do KAS informacje na temat zlikwidowanych oraz nowo otwartych rachunków rozliczeniowych tzw. podmiotów kwalifikowanych, a więc: przedsiębiorców, osób prawnych, osób fizycznych prowadzących działalność zarobkową na własny rachunek oraz jednostek organizacyjnych nieposiadających osobowości prawnej, którym ustawa przyznaje zdolność prawną. Natomiast od 30 kwietnia 2018 r. na podstawie tych danych Szef KAS może już zajmować zgromadzone na kontach przedsiębiorców środki na okres do 72 godzin (do okresu tego nie wlicza się jednak sobót ani dni ustawowo wolnych od pracy).

Zapraszam do dalszej części artykułu!

10 najczęstszych błędów podatkowych popełnianych przez przedsiębiorców

10 najczęstszych błędów podatkowych popełnianych przez przedsiębiorców

Prawo podatkowe nakłada na przedsiębiorców szereg obowiązków, których niewykonanie może wiązać się nie tylko z koniecznością zapłacenia wyższego podatku i odsetek od niego, ale również z odpowiedzialnością karno-skarbową. Oto 10 błędów podatkowych najczęściej popełnianych przez przedsiębiorców.

1. Uporczywe niewpłacanie podatku bądź zaliczki na podatek w terminie

Każdemu może zdarzyć się zapomnieć wpłacić podatek w terminie. Przyjmuje się jednak, że jeśli jest to zaniechanie powtarzające się, bądź też jednorazowe odsunięcie wpłacenia podatku w terminie ale na dłuższy okres, to takie zachowanie będzie miało znamię uporczywości. Czyn ten jest wykroczeniem, obwarowany jest karą grzywny, ale również odsetkami od niewpłaconej kwoty podatku. Jak tego uniknąć? W dobie powszechności urządzeń elektronicznych wystarczyłoby ustawić cykliczne przypomnienie w elektronicznym kalendarzu o obowiązku wpłacenia danego podatku.

O pozostałych błędach przeczytaj w dalszej części artykułu!

Myślisz, że fiskus dużo o Tobie wie? Będzie wiedział jeszcze więcej

Podczas wprowadzania wielu głośnych zmian w prawie, głównie pod sztandarem niesienia pomocy przedsiębiorcom w obliczu kryzysu gospodarczego i w imię walki z koronawirusem, polskie władze, w tym przede wszystkim fiskus, po cichu forsują regulacje, które pozwolą zwiększyć i tak już rozległą inwigilację rynku, a zatem i tworzących go przedsiębiorców.

Do systemu Rządowego Centrum Legislacyjnego 9 lipca 2020 r. wpłynęło kilka projektów nowych aktów prawnych, m.in. takie jak: Projekt rozporządzenia Rady Ministrów w sprawie określenia dłuższego okresu pobierania zasiłku opiekuńczego w celu przeciwdziałania COVID-19, czy Projekt rozporządzenia Prezesa Rady Ministrów w sprawie przeniesienia planowanych dochodów i wydatków budżetowych, w tym wynagrodzeń, określonych w ustawie budżetowej na rok 2020. Ogółem od 14 marca 2020 r., czyli od dnia ogłoszenia w Polsce stanu zagrożenia epidemicznego w związku z zakażeniami wirusem SARS-CoV-2, a zwłaszcza po wprowadzeniu niespełna tydzień później stanu epidemii, władze tworzyły nowe rozwiązania prawne mające przede wszystkim ratować polski rynek, miejsca pracy i polskich przedsiębiorców.

Dlatego też była spora szansa, że opublikowany 9 lipca projekt ustawy autorstwa Ministerstwa Finansów o zmianie ustawy o obrocie instrumentami finansowymi oraz niektórych innych ustaw (nr z wykazu UC33) przejdzie niezauważony i bez echa. Projekt wprowadza kilkadziesiąt zmian w:

  • ustawie z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi;
  • ustawie z dnia 29 lipca 2005 r. o nadzorze nad rynkiem kapitałowym oraz
  • ustawie z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej.

Po przekazaniu projektu do opiniowania, żadnych zastrzeżeń do niego nie zgłosił Bankowy Fundusz Gwarancyjny, jedynie na kilka formalno-proceduralnych aspektów uwagę zwróciły: Narodowy Bank Polski i Urząd Komisji Nadzoru Finansowego. Zastrzeżenia zgłosił natomiast Prezes Urzędu Ochrony Danych Osobowych.

Zapraszam do dalszej części artykułu!

O odpowiedzialności wspólnika nie decyduje wpis w KRS, lecz chwila faktycznego uzyskania lub utraty członkostwa w spółce

Spółka z ograniczoną odpowiedzialnością wniosła powództwo o zapłatę przeciwko spółce jawnej. Komornik postanowił o bezskuteczności egzekucji, więc wierzyciel wystąpił o prowadzenie jej przeciw wspólnikowi. Sąd okręgowy przychylił się do wniosku, bo w dacie wniesienia powództwa przeciw spółce jawnej wspólnik ten widniał w KRS. Sąd apelacyjny uwolnił jednak wspólnika od ciążącej na nim odpowiedzialności za zobowiązania spółki bez ograniczenia całym swoim majątkiem, bo przed wniesieniem powództwa zdążył on zawrzeć umowę sprzedaży przenoszącą ogół praw i obowiązków w spółce na kogo innego.

Egzekucja skierowana przeciw wspólnikom ponoszącym odpowiedzialność całym swoim majątkiem

W styczniu 2018 r. spółka z o.o. wniosła powództwo o zapłatę przeciw spółce jawnej. Jeszcze tego samego miesiąca Sąd Okręgowy w Gliwicach wydał nakaz zapłaty kwoty ponad 85 tys. zł, a następnie klauzulę wykonalności. Wszczęte przeciw spółce postępowanie egzekucyjne jako bezskuteczne rok później umorzył komornik. W czerwcu 2019 r. wierzyciel wniósł na podstawie art. 778¹ Kodeksu postępowania cywilnego o nadanie klauzuli wykonalności przeciw wspólnikom. W lipcu 2019 r. na podstawie postanowienia tego samego sądu komornik skierował egzekucję przeciw wspólnikom, którzy na mocy art. 22 § 2 Kodeksu spółek handlowych za zobowiązania spółki jawnej odpowiadają solidarnie całym swoim majątkiem.

Zapraszam do dalszej części artykułu!

Celem przejęcia spółki matki przez spółkę córkę nie zawsze musi być unikanie opodatkowania

Spółka córka zamierza przejąć 100% majątku swojej spółki matki. Obie spółki należą do tej samej międzynarodowej grupy kapitałowej. Jako cel przejęcia wskazała m.in.: potrzebę uproszczenia struktur organizacyjnych, redukcję kosztów działalności czy zwiększenie efektywności zarządzania. Wszystko to dyktowane jest przede wszystkim kryzysem gospodarczym wywołanym pandemią COVID-19. Szef Krajowej Administracji Skarbowej odkrył w tym przejęciu korzyść podatkową, niemniej z uwagi na wykazane przez spółkę uzasadnione cele ekonomiczne połączenia, nie uznał tej korzyści za dominującą i nie odmówił wydania opinii zabezpieczającej.

Zgodnie z regulacją art. 119a § 1 Ordynacji podatkowej, zwaną także klauzulą przeciw unikaniu opodatkowania, nie można osiągnąć zamierzonego celu poprzez czynność dokonaną głównie w celu uzyskania korzyści podatkowej, jeśli zostanie stwierdzone, że sposób działania w ramach tej czynności był sztuczny. Przepis paragrafu 3 tego artykułu wyjaśnia, że czynnością niesztuczną jest taka czynność, którą można by dokonać w danych okolicznościach, działając rozsądnie i kierując się zgodnymi z prawem celami innymi niż osiągnięcie korzyści podatkowej. Z kolei przepis art. 119b tej samej ustawy stanowi, że klauzuli przeciw unikaniu opodatkowania nie stosuje się do podmiotu, który uzyskał opinię zabezpieczającą.

Zapraszam do dalszej części artykułu!

Stoimy po stronie przedsiębiorcy

Kinga Hanna Stachowiak, wspólnik zarządzający w Kancelarii Prawnej Skarbiec, rozmawia o tym, jak duże wyzwanie stanowi dla przedsiębiorców nieustannie zmieniające się otoczenie prawne.

BWL: Otoczenie prawne prowadzenia działalności gospodarczej
podlega nieustannym zmianom. Podjęcie jakiejkolwiek
decyzji biznesowej wymaga szczegółowej analizy przepisów.
Jak w tym wszystkim odnaleźć się mają przedsiębiorcy?

KS: Nieznajomość prawa szkodzi. Każdemu. Nieustannie
wprowadzane nowe przepisy, zmiany już istniejących norm czy
nierzadko rozbieżne interpretacje tych samych regulacji wymuszają
na przedsiębiorcach konieczność
dostosowania się do nowej rzeczywistości
niemal każdego dnia. Korzystanie z doradztwa
kancelarii prawnych i podatkowych
staje się więc koniecznością. Bez względu
na to, czy mamy do czynienia z jednoosobową
działalnością gospodarczą, czy
z korporacją. Z myślą o przedsiębiorcach
właśnie stworzyliśmy w Kancelarii Prawnej
Skarbiec dedykowaną usługę doradztwa
strategicznego. Oferujemy naszym klientom
nie tylko audyt aktualnej sytuacji
firmy, ale także kompleksowe rozwiązania
w zakresie ochrony majątków prywatnych
oraz interesów firmy.

BWL: Jaki jest sposób na to, aby
biegle poruszać się w aktualnych przepisach
i dodatkowo umieć zaoferować
przedsiębiorcy rozwiązanie skrojone
dokładnie do jego potrzeb?

KS: Specjalizacja i szeroki wachlarz dostępnych
stale specjalistów. Od początku
postawiliśmy na specjalizacje w dziedzinach:
prawa gospodarczego, prawa podatkowego, prawa karnego,
prawa cywilnego, prawa administracyjnego, prawa spółek handlowych,
prawa własności intelektualnej i prawa ochrony danych
osobowych. Nasi prawnicy biegle poruszają się w przepisach KC,
KSH, KKS oraz Ordynacji podatkowej. To był oczywisty wybór.
Wykorzystaliśmy wiedzę i wieloletnie doświadczenie współzałożyciela
kancelarii, radcy prawnego Roberta Nogackiego oraz jego
umiejętności w obsłudze przedsiębiorców. Z czasem wokół niego
zbudowaliśmy zespół. Dziś możemy zaoferować rozwiązania,
które pozwalają klientom bezpiecznie, płynnie i skutecznie prowadzić
biznes. Jesteśmy liderem w tworzeniu kompleksowych
strategii ochrony majątku prywatnego i firmowego oraz zarządzaniu
sytuacjami kryzysowymi.

BWL: Jak wygląda kwestia odpowiedzialności kancelarii
i podatnika, gdy urząd skarbowy stwierdzi nieprawidłowości
w rozliczeniach?

KS: Te kwestie precyzyjnie regulują przepisy. Należy pamiętać,
że jako profesjonalni doradcy chronimy przedsiębiorców i kadrę
menedżerską przed próbami przeniesienia odpowiedzialności
za zobowiązania prowadzonych przez nich podmiotów gospodarczych
oraz ich własne. Reprezentujemy
tych przedsiębiorców, których interesy
zostały naruszone wskutek bezprawnego
działania aparatu państwowego. Prowadzimy
stały nadzór nad działaniem
urzędników. Uczestniczymy w kontrolach
podatkowych i celno-skarbowych, postępowaniach
podatkowych, kontrolnych
oraz karnoskarbowych. Przede wszystkim
więc staramy się nie dopuszczać do sytuacji,
w której odpowiedzialność zostaje
komukolwiek przypisana – zwłaszcza jeśli
mowa o odpowiedzialności osobistej lub
majątkowej właściciela firmy czy członków
zarządu.

BWL: Zawsze jest wyjście z sytuacji czy
czasem należy poddać się decyzji urzędników?

KS: My zawsze walczymy do ostatniego
naboju – dopóki nie wyczerpiemy wszystkich
środków prawnych. Zawsze można
znaleźć wyjście z sytuacji kryzysowej.
Trzeba tylko wiedzieć, gdzie go szukać.

BWL: Ograniczenia spowodowane pandemią COVID-19
utrudniły organizację spotkań. Jak Państwo sobie z tym radzą?

KS: Od pierwszych dni epidemii wdrożyliśmy środki ochronne
przed zakażeniami, jeszcze zanim stało się to obowiązkowe.
Ograniczyliśmy do koniecznego minimum liczbę pracowników
w budynku firmy, polecając części z nich pracę z domu. Dla
klientów byliśmy jednak dostępni przez cały czas, pozostając do
ich dyspozycji online, w formie komunikacji mailowej i wideokonferencji
oraz telefonicznie. Od niedawna powróciliśmy też do
odbywania spotkań i konsultacji w siedzibie kancelarii, zachowując
przy tym wszelkie wymogi sanitarne i ochrony przed
zakażeniami.

Zakup Porsche na firmę po okazyjnej cenie i automatyczny domiar akcyzy

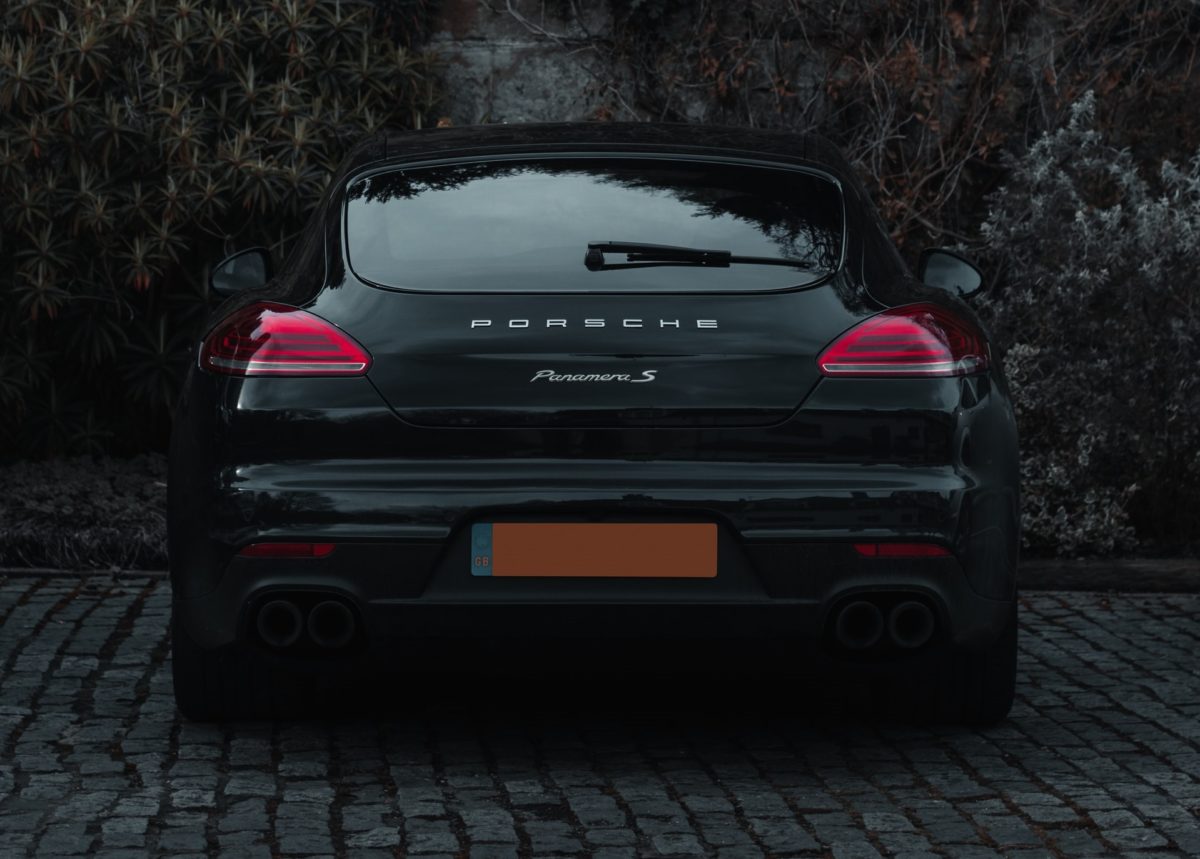
Spółka nabyła Porsche Panamera Turbo S. z Niemiec. W deklaracji wykazała wartość zakupu w wysokości 268 000 zł, ale fiskus stwierdził, że średnia wartość rynkowa takiego pojazdu w Polsce wynosi ponad 543 000 zł. Domierzył więc blisko 20 000 zł akcyzy. Spółka wskazała, że Porsche było uszkodzone, a w takim przypadku uwarunkowania rynkowe w Niemczech znacznie odbiegają od tych w Polsce. Z przedsiębiorcą zgodził się sąd, uznając za niedopuszczalne praktyki organów podatkowych, które z automatu, bez względu na okoliczności biorą za podstawę opodatkowania akcyzą średnią wartość rynkową podobnego auta w Polsce, a następnie do tej wartości porównują kwotę, jaką podatnik zapłacił za samochód za granicą.

Zgodnie z art. 104 ust. 8 Ustawy z dnia 6 grudnia 2008 r. o podatku akcyzowym (Dz.U. 2009 nr 3, poz. 11 ze zm.), jeśli wysokość wykazanej przez podatnika podstawy opodatkowania akcyzą bez uzasadnionej przyczyny znacznie odbiega od średniej wartości rynkowej samochodu osobowego, to organ podatkowy wzywa podatnika do zmiany jej wysokości lub wskazania przyczyn uzasadniających tę rozbieżność.

Akcyza za samochód sprowadzony z Niemiec

W styczniu 2019 r. jedna ze spółek z o.o. złożyła w urzędzie skarbowym deklarację AKC-U, w której wykazała w podstawie opodatkowania zakup samochodu Porsche Panamera Turbo S. w kwocie 267 962 zł. Był to pojazd „nieuszkodzony z opinią” o przebiegu 72 000 km. Przy 18,6% stawce akcyzy do zapłaty spółka zadeklarowała 49 841 zł. Firma dołączyła do zeznania opinię rzeczoznawcy potwierdzającą, że pojazd był wcześniej uszkodzony. Rzeczoznawca wycenił auto w tym stanie na kwotę 387 000 zł.

Zapraszam do dalszej części artykułu!

Luksusowe nieruchomości jako lokata kapitału z potencjałem

Dane z rynków rozwiniętych pokazują, że w dłuższej perspektywie nieruchomości raczej drożeją, niż tanieją, a wzrost ich wartości przewyższa inflację. Spodziewana w najbliższych miesiącach korekta cen lokali mieszkalnych oraz polityka banków mogą być świetną okazją do w miarę bezpiecznej i zyskownej inwestycji.

Wywołany koronawirusem lockdown uderzył praktycznie we wszystkie dziedziny gospodarki i życia społecznego. Sektor nieruchomości również odczuł skutki wprowadzonych w marcu i kwietniu restrykcji, które w pewnych obszarach jeszcze się utrzymują.

Ceny mieszkań wyhamowały

O ile prace na budowach toczyły się w miarę normalnie, tak znacząco spadła liczba zawieranych wiosną transakcji kupna-sprzedaży mieszkań. Szacuje się, że obroty na rynku mogły spaść nawet o 50-60%. Wiele osób wycofało się z zawartych z deweloperami umów rezerwacyjnych. Inni wstrzymali się ze złożeniem wniosku o kredyt hipoteczny lub otrzymali z banku decyzję odmowną.

Mniejszy ruch w interesie tylko w części wynikał z fizycznych ograniczeń dotyczących przemieszczania się czy funkcjonowania urzędów. Na zmianę postaw kupujących i sprzedających mieszkania wpłynęła też panująca wówczas atmosfera strachu i niepewności.

W efekcie wzrost cen nieruchomości mieszkalnych, które w ostatnich kwartałach drożały w tempie dwucyfrowym, wyhamował. Nastała stabilizacja. Wszyscy uczestnicy rynku czekają na dalszy rozwój wydarzeń.

Póki co deweloperzy bronią się przed obniżkami, oferując różnego rodzaju promocje (darmowe miejsca postojowe, komórki lokatorskie, gwarancje ceny) oraz ograniczając podaż (duży spadek pozwoleń na budowę i rozpoczynanych nowych inwestycji). Pierwsze oznaki korekty widać na rynku wtórnym. Jednak na razie dotyczą one tylko cen ofertowych. Brakuje jeszcze twardych danych, które potwierdziłyby tę tezę.

Przyszłość sektora nieruchomości

Nie wiadomo, w którą stronę pójdzie rynek. Karty wciąż rozdaje koronawirus. Ewentualna druga fala zachorowań na jesieni może stłumić odradzającą się aktywność gospodarczą i ponownie odwrócić trend w nastrojach konsumenckich.

Pewną wskazówką odnośnie do kształtowania się cen mieszkań może być poprzednie duże tąpnięcie w światowej gospodarce. Według danych NBP w latach 2008-2012 lokale staniały średnio o prawie 1/5. Ale później stawki systematycznie rosły, ustanawiając w ostatnich miesiącach nowe rekordy nominalne (z tym że w ujęciu realnym, tj. po uwzględnieniu inflacji i wzrostu płac, były one niższe niż w szczycie hossy z końca I dekady obecnego wieku).

Zdaniem analityków PKO BP, który jest największym kredytodawcą hipotecznym w Polsce, nieruchomości stanieją o 15%. Niższe ceny nie utrzymają się jednak długo, gdyż już w połowie przyszłego roku znów mają zacząć rosnąć.

Banki zniechęcają do trzymania w nich pieniędzy

Najbliższe miesiące mogą więc przynieść wiele okazji inwestycyjnych zwłaszcza tym, którzy dysponują sporym kapitałem i są zainteresowani ulokowaniem go w miarę bezpiecznie. Nieruchomości, przede wszystkim te luksusowe, to klasa aktywów, która w perspektywie co najmniej kilkuletniej może wypracować atrakcyjną stopę zwrotu. W najgorszym razie chroni majątek przed spadkiem siły nabywczej. Warto się nimi zainteresować nie tylko z powodu spodziewanej korekty cen.

Chodzi o to, że wskutek podwyższonej inflacji, ogromnej stymulacji fiskalnej (programy pomocowe rządów na całym świecie) i ultra niskich stóp procentowych, które mają się utrzymać przez dłuższy czas, majątek przechowywany w szeroko pojętej gotówce będzie tracił na wartości. Innymi słowy, za tę samą kwotę będziemy mogli kupić mniej niż dziś.

Przed utratą siły nabywczej nie uchronią naszych pieniędzy depozyty bankowe. Wedle ostatnich danych NBP statystyczna lokata przynosi 0,58% brutto zysku. Przy czym słowo zysk trzeba wziąć w cudzysłów. Od nominalnej stopy procentowej trzeba bowiem jeszcze odjąć podatek Belki.

W praktyce oznacza to, że od każdych 100 tys. zł bank po roku wypłaci nam 470 zł odsetek. Problem w tym, że ten sam wkład pieniężny po roku będzie wart tyle, ile dziś 96-97 tys. zł (prognozy inflacji mieszczą się w przedziale 2,5-4%).

Im większym kapitałem dysponujemy, tym większą stratę zanotujemy, trzymając środki w banku. Oczywiście przechowywanie ich w domowym sejfie jest jeszcze gorszym pomysłem, ponieważ wtedy nie otrzymamy nawet odsetek. W dodatku narazimy się na ryzyko kradzieży. Poza tym pieniądze będą bezczynnie leżeć, zamiast pracować i przynosić dochód.

Przeciw trzymaniu wszystkich środków na lokatach przemawia też polityka banków. Zaczęły one bardziej wymownie zniechęcać klientów do deponowania w nich dużych kwot. W ostatnim czasie niektóre instytucje wprowadziły opłatę za trzymanie dużych depozytów.

Początkowo ta swoista „kara” dotyczyła tylko firm. Jednak Citi Handlowy objął nią również zamożnych klientów indywidualnych. Taka danina nie jest tylko polską specyfiką. Już wcześniej ustanowiły ją organizacje na Zachodzie np. Deutsche Bank.

Nieruchomości jako dochodowa inwestycja długoterminowa

Co w takiej sytuacji zrobić? W co i jak ulokować wolne środki? Jedną z naczelnych zasad inwestowania jest dywersyfikacja, czyli rozdzielenie majątku na wiele klas aktywów. W slangu mówi się, żeby nie wkładać wszystkich jaj do jednego koszyka.

W ten sposób nie tylko minimalizujemy ryzyko straty w skali całego portfela, ale też zwiększamy potencjał zysków. Nawet jeśli stracimy na jednej inwestycji, to pozostałe wypracują zyski i w ostatecznym rozrachunku będziemy na plusie.

Jednym z wielu takich przysłowiowych koszyków mogą być nieruchomości, które w dłuższym okresie skutecznie opierają się inflacji. Dowodzą tego dane z rynków rozwiniętych.

Statystyki Case Shiller, Nationwide oraz Australian Bureau of Statistics pokazują, że w ujęciu długoterminowym mieszkania i domy w USA, Wielkiej Brytanii i Australii zyskiwały na wartości od kilku do kilkunastu procent rocznie. Najczęściej było to 1-2% powyżej wskaźnika CPI.

To potwierdza tezę o nieruchomościach jako bezpiecznej przystani dla kapitału. Oczywiście, zdarzają się przejściowe spadki cen, ale po pierwsze są one mniejsze niż wcześniejsze i późniejsze wzrosty, a po drugie okresy bessy w nieruchomościach trwają krócej niż czas hossy. Ponadto w wymienionych krajach nigdy nie zdarzyło się, aby fala przecen sprowadziła nominalne wyceny lokali mieszkalnych poniżej stanu sprzed początku prosperity.

Zmiany cen nieruchomości w USA, Wielkiej Brytanii i Australii (ujęcie nominalne)

KrajOkresTrendŁączna dynamikaŚrednioroczna zmiana cen  
USA1915-1925wzrostowy52%4,3%  
1925-1933spadkowy-30%-3,3%  
1933-2006wzrostowy4103%5,3%  
2006-2012spadkowy-27%-4,1%  
od 2012wzrostowy58%6,8%  
Wielka Brytania1954-1989wzrostowy3287%10,6%  
1989-1993spadkowy-20%-4,7%  
1993-2007wzrostowy267%9,7%  
2007-2009spadkowy-19%-6%  
2009-2010wzrostowy13%6,3%  
2010-2011spadkowy-4%-2%  
od 2011wzrostowy34%3,7%  
Australia1986-2008wzrostowy428%7,9%  
2008-2009spadkowy-5%-2,5%  
2009-2010wzrostowy21%10%  
2010-2012spadkowy-5%-1,6%  
2012-2017wzrostowy52%8,7%  
2017-2019spadkowy-9%-2,9%  

Źródło: HRE Investments za Case Shiller, Nationwide i Australian Bureau of Statistics. Pominięto korekty trwające krócej niż rok oraz nieprzekraczające 2%.

Oznacza to, że znana z giełdy papierów wartościowych strategia typu „kup i trzymaj” w przypadku nieruchomości sprawdza się bardzo dobrze. Co prawda średni potencjał wzrostu cen domów, mieszkań czy rezydencji jest mniejszy niż akcji spółek (2-3% powyżej inflacji), ale dotyczy to również spadków. Te na parkiecie są o wiele większe i bardziej gwałtowne niż na rynku lokali mieszkalnych.

Statystyki cen nieruchomości dla Polski nie sięgają zbyt daleko w przeszłość. NBP gromadzi je od 2006 r. Od tamtego momentu doświadczyliśmy jednego długookresowego trendu spadkowego, który w zależności od regionu trwał od 2007/08 r. do 2012 r. Wówczas ceny mieszkań w miastach wojewódzkich obniżyły się o 17,8%.

Z tym że wcześniej w zaledwie rok urosły o niemal 2/3. Prawdopodobnie wzrost ten był bardziej okazały, ponieważ nieruchomości nad Wisłą zaczęły wyraźnie drożeć z chwilą akcesji Polski do UE. Dane GUS z lat 2004-2008 dla całego kraju wskazują na prawie 200-procentowy wzrost. Natomiast od 2013 r. do początku tegorocznej wiosny (najnowsze dane NBP dla największych miast) było to prawie 40% w przypadku rynku pierwotnego i ok. 45% dla rynku wtórnego.

Rynek nieruchomości luksusowych w Polsce

Nieruchomość kupiona w celach inwestycyjnych nie musi stać nieużywana i czekać na wzrost wartości. Można ją wynająć. Może też służyć inwestorowi do celów mieszkalnych i w różnych przedsięwzięciach, np. jako baza wypadowa na weekendy, miejsce eventów, a nawet – jako plan zdjęciowy.

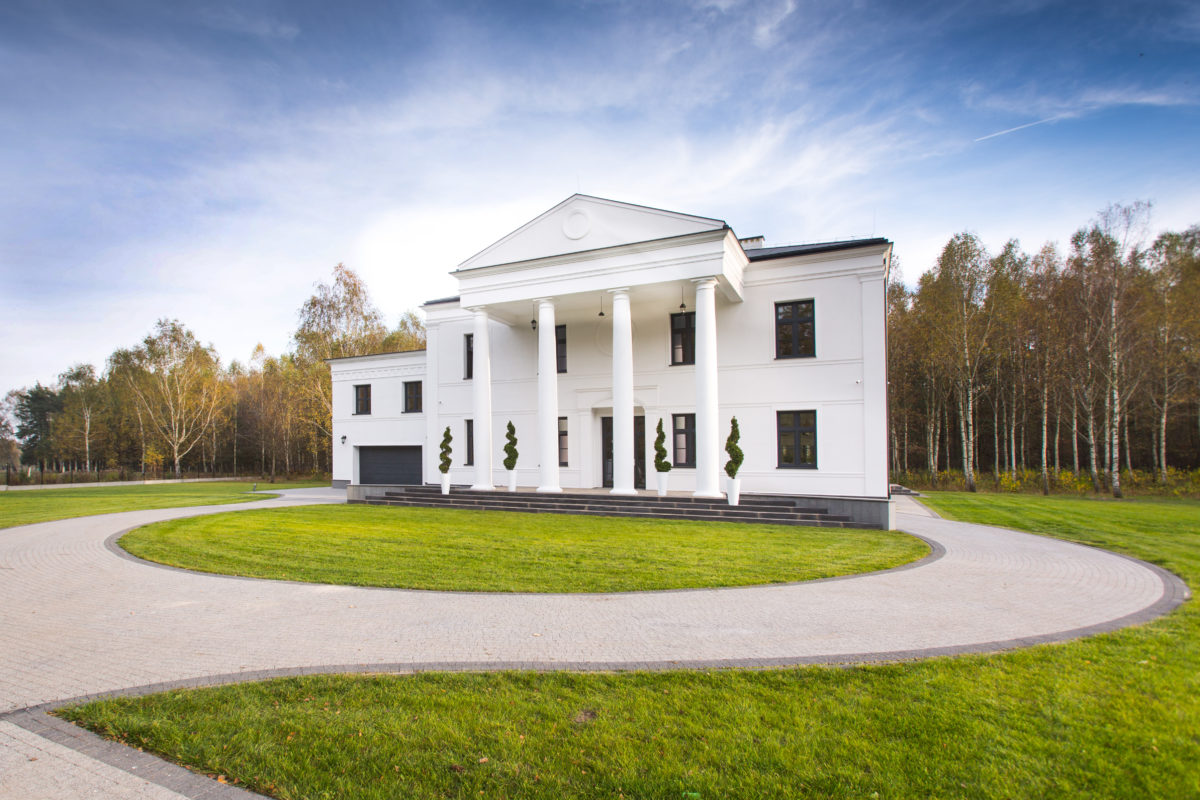
Świetny przykład to położona na przedmieściach Warszawy rezydencja Musuły, na którą składa się dwukondygnacyjny budynek mieszkalny z poddaszem użytkowym o łącznej powierzchni 1140 m2 oraz 15-ha działka porośnięta lasem.

W Polsce oprócz uniwersalnych czynników (duży metraż, wysoki standard wykonania, ciekawa architektura, dogodna lokalizacja, piękny krajobraz, drogie wyposażenie, przestronny ogród) duża wartość obiektów tego typu bierze się z ich rzadkości. Wedle danych serwisu Domiporta.pl z 2018 r. w całej Polsce istniały tylko 102 rezydencje, przy czym wszystkie zlokalizowane były na terenie pięciu województw. Średnia cena ofertowa wynosiła 4,6 mln zł.

W zależności od przyjętych definicji KPMG szacuje wartość całego rynku nieruchomości luksusowych w Polsce na 1,4-3,8 mld zł. W poprzednim roku urósł on o 7-8%. Pamiętajmy, że ten wycinek rynku nieruchomości ze swej natury bardziej opiera się wahaniom niż segment popularny.

– Przewidujemy dalszy wzrost w kolejnych latach, a ewentualne spowolnienie może w większym stopniu wpłynąć na liczbę transakcji niż na spadek wartości kapitałowej najlepszych projektów – mówi prezes Tacit Investment Karolina Kaim.

Podobnego zdania jest szef BBI Development Michał Skotnicki. – Transakcji jest trochę mniej, zainteresowanie wzrosło. Bardziej zamożni chcą gdzieś ulokować swoje środki, bo stopy procentowe są bliskie zeru. Nieruchomości luksusowe mają to do siebie, że czynsze jednostkowe są w nich wyższe niż na rynku popularnym – przyznaje.

Luksus ma swoją cenę

Nieruchomość premium to również prestiż i wyraz statusu. Nie bez powodu David i Victoria Beckhamowie czy Giorgio Armani wyłożyli po 30 mln USD na apartamenty w Wieży Chalify – położonym w Dubaju najwyższym budynku świata.

Robert Lewandowski jest właścicielem luksusowego lokum przy ul. Złotej 44 w Warszawie, za które zapłacił ponoć 35 mln zł. W 135-metrową nieruchomość w sąsiednim Cosmopolitanie zainwestował inny znany piłkarz – Jakub Błaszczykowski. Jeśli wierzyć cenie z katalogu, oficjalnie wyłożył na to prawie 3,8 mln zł.